
















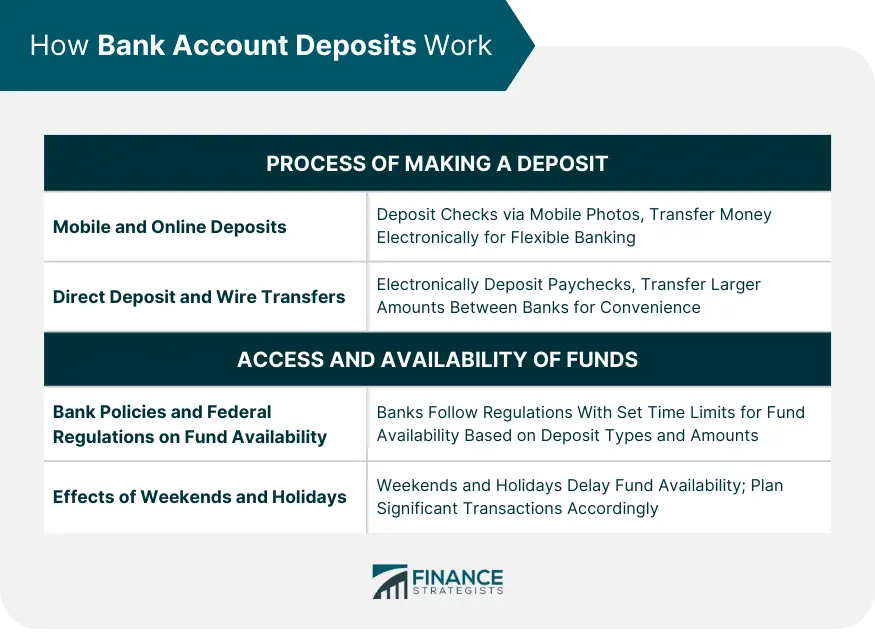
سرمایهگذاری یکی از راههای رایج برای افزایش ارزش پول و حفظ آن در برابر تورم است. در میان روشهای مختلف سرمایهگذاری، سپرده بانکی به عنوان یکی از سادهترین و کمریسکترین گزینهها شناخته میشود. این روش برای افراد مختلفی مناسب است، از جمله کسانی که به دنبال امنیت بالا و بازدهی ثابت هستند. اما مانند هر روش سرمایهگذاری دیگری، سپرده بانکی نیز مزایا و محدودیتهای خود را دارد که شناخت آنها برای تصمیمگیری آگاهانه ضروری است.
مزایای سپرده بانکی
سپرده بانکی به دلیل ویژگیهای خاص خود، یکی از محبوبترین روشهای سرمایهگذاری در میان ایرانیان است. برخی از مزایای اصلی این روش عبارتند از:
- امنیت بالا: سپردههای بانکی تحت حمایت دولت و بانک مرکزی قرار دارند و در صورت ورشکستگی بانک، تا حد مشخصی توسط سیستم بیمه سپردهها محافظت میشوند. این ویژگی باعث میشود سرمایهگذاران با خیال راحتتری به سپردهگذاری بپردازند.
- بازدهی ثابت: در سپرده بانکی، سود به صورت ثابت و پیشبینیپذیر پرداخت میشود. این ویژگی برای کسانی که به دنبال درآمدی مطمئن هستند، بسیار جذاب است.
- ساده و بدون پیچیدگی: سپردهگذاری در بانکها نیازی به دانش تخصصی یا تجربه پیشین ندارد. فرآیند سپردهگذاری بسیار ساده و قابل دسترسی است و حتی افراد مبتدی نیز میتوانند به راحتی از آن استفاده کنند.
- دسترسی آسان به پول: در سپردههای بانکی با مدت زمان مشخص، سرمایهگذار میتواند پس از اتمام مدت، به پول خود دسترسی داشته باشد. همچنین در سپردههای بدون مدت زمان مشخص، امکان برداشت در هر زمان وجود دارد.
- کمریسک: در مقایسه با سایر روشهای سرمایهگذاری مانند سرمایهگذاری در بورس یا بازارهای مالی، سپرده بانکی ریسک بسیار کمتری دارد. این ویژگی آن را به یک گزینه ایدهآل برای سرمایهگذاران محافظهکار تبدیل میکند.
این مزایا نشان میدهند که سپرده بانکی میتواند برای بسیاری از افراد، به ویژه کسانی که به دنبال امنیت و ثبات هستند، یک انتخاب مناسب باشد. اما همانطور که گفته شد، این روش نیز محدودیتهایی دارد که باید قبل از سرمایهگذاری به آنها توجه کرد.
محدودیتهای سپرده بانکی
اگرچه سپرده بانکی مزایای بسیاری دارد، اما محدودیتهایی نیز وجود دارد که باید قبل از تصمیمگیری در مورد سرمایهگذاری در این روش، به آنها توجه کرد:
- بازدهی پایین: یکی از اصلیترین محدودیتهای سپرده بانکی، بازدهی پایین آن در مقایسه با سایر روشهای سرمایهگذاری است. در شرایط تورمی، این بازده ممکن است حتی نتواند با افزایش قیمتها هممرز شود و ارزش واقعی پول سرمایهگذار را کاهش دهد.
- تاثیر تورم: در شرایطی که تورم بالا است، سود سپرده بانکی ممکن است نتواند با افزایش قیمتها هممرز شود. این موضوع باعث میشود که ارزش واقعی پول سرمایهگذار در طول زمان کاهش یابد.
- محدودیت در دسترسی به پول: در سپردههای با مدت زمان مشخص، اگر سرمایهگذار قبل از اتمام مدت به پول خود نیاز داشته باشد، ممکن است مجبور به پرداخت جریمه یا دریافت سود کمتر شود.
- عدم رشد سرمایه: سپرده بانکی به عنوان یک روش سرمایهگذاری، رشد سرمایه را تضمین نمیکند. در واقع، این روش بیشتر برای حفظ ارزش پول و کسب درآمد ثابت طراحی شده است، نه برای افزایش قابل توجه سرمایه.
- تأثیر نرخ بهره: نرخ بهره سپردههای بانکی تحت تأثیر سیاستهای بانک مرکزی و شرایط اقتصادی قرار دارد. در برخی شرایط، این نرخ ممکن است کاهش یابد و باعث کاهش سود سرمایهگذاران شود.
با توجه به این محدودیتها، سپرده بانکی ممکن است برای همه افراد مناسب نباشد. برای مثال، کسانی که به دنبال رشد سریع سرمایه یا کسب درآمد بالا هستند، ممکن است به روشهای دیگری مانند سرمایهگذاری در بورس یا بازارهای مالی نیاز داشته باشند.
راهنمای ساده برای شروع سپردهگذاری بانکی
اگر تصمیم گرفتهاید که سپردهگذاری بانکی را شروع کنید، این راهنما به شما کمک میکند تا فرآیند را به درستی انجام دهید:
- انتخاب بانک مناسب: قبل از سپردهگذاری، باید یک بانک معتبر و دارای مجوزهای لازم را انتخاب کنید. بررسی ریتینگهای بانکها و نظرات مشتریان میتواند در این انتخاب کمککننده باشد.
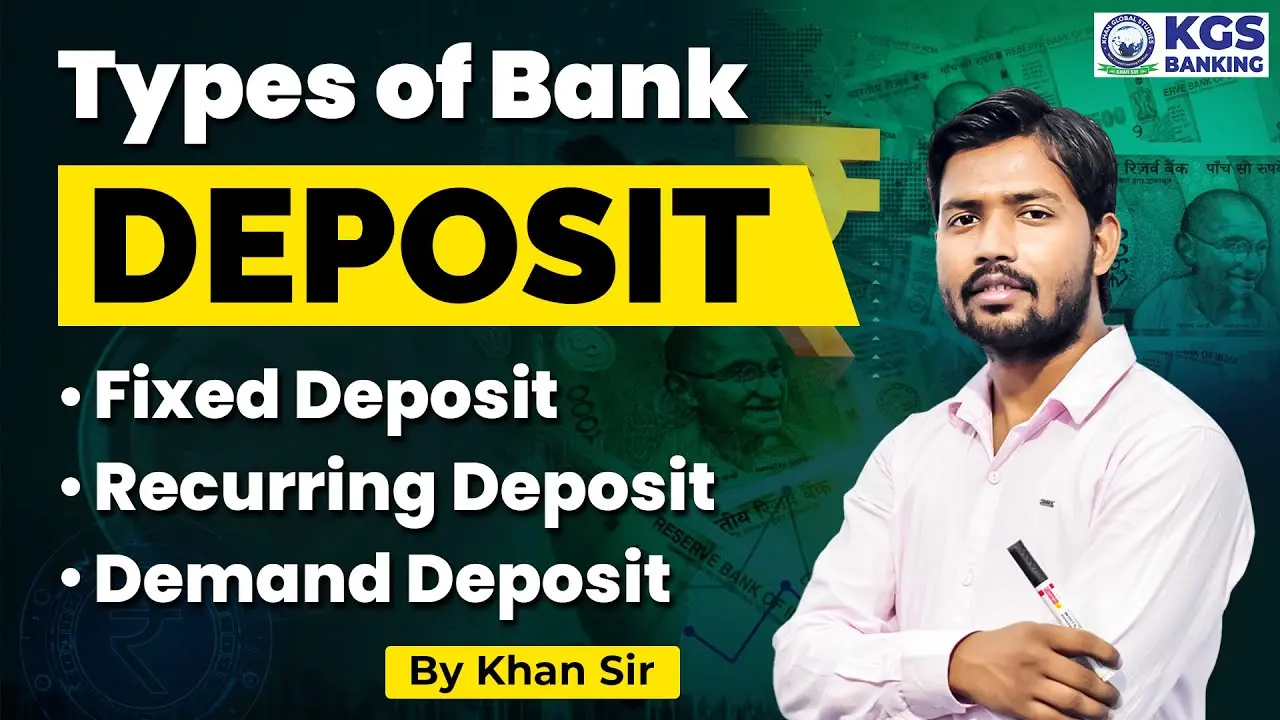
- شناخت انواع سپرده: سپردههای بانکی در انواع مختلفی مانند سپرده با مدت زمان مشخص، سپرده بدون مدت زمان مشخص و سپردههای ویژه وجود دارند. هر یک از این سپردهها ویژگیهای خاص خود را دارند و باید با توجه به نیازهای خود، نوع مناسب را انتخاب کنید.
- تعیین مدت زمان سپرده: اگر به دنبال درآمد ثابت و بدون ریسک هستید، میتوانید سپردهای با مدت زمان مشخص انتخاب کنید. اما اگر نیاز به دسترسی سریع به پول دارید، سپرده بدون مدت زمان مناسبتر است.
- مطالعه شرایط: قبل از سپردهگذاری، باید شرایط بانک مانند نرخ بهره، هزینههای احتمالی و محدودیتهای برداشت را به دقت مطالعه کنید.
- پرداخت سپرده: پس از انتخاب بانک و نوع سپرده، باید مبلغ مورد نظر را به بانک واریز کنید. این کار میتواند به صورت نقدی یا واریز از طریق حساب بانکی انجام شود.
- پیگیری سپرده: پس از سپردهگذاری، باید بهطور منظم وضعیت سپرده خود را پیگیری کنید و در صورت نیاز، تغییرات لازم را اعمال کنید.
در نهایت، سپردهگذاری بانکی میتواند یک روش مناسب برای حفظ ارزش پول و کسب درآمد ثابت باشد، اما باید با توجه به شرایط اقتصادی و نیازهای شخصی، تصمیمگیری کرد. اگر به دنبال اطلاعات بیشتر در مورد روشهای سرمایهگذاری دیگر هستید، میتوانید به مقالههای مرتبط در تایم به تایم مراجعه کنید.
سپرده بانکی برای چه کسانی مناسب است؟
سپرده بانکی به عنوان یک روش سرمایهگذاری محافظهکارانه، برای گروههای خاصی از افراد مناسبتر است. برای مثال:
- کسانی که به دنبال امنیت بالا و ریسک کم هستند.
- افراد مسن یا کسانی که نیاز به درآمد ثابت دارند.
- مردم عادی که تجربه کمی در سرمایهگذاری دارند.
- کسانی که پول خود را برای اهداف کوتاهمدت یا میانمدت ذخیره میکنند.
اما برای کسانی که به دنبال رشد سریع سرمایه یا درآمدهای بالا هستند، سپرده بانکی ممکن است گزینه مناسبی نباشد. در این صورت، روشهای دیگری مانند سرمایهگذاری در بورس، ارزهای دیجیتال یا بازارهای مالی میتواند مناسبتر باشد.
نکات مهم قبل از سپردهگذاری
قبل از سپردهگذاری در بانک، باید به چند نکته مهم توجه کنید:
- تورم: بررسی نرخ تورم و مقایسه آن با نرخ بهره سپرده بسیار مهم است. اگر نرخ بهره کمتر از نرخ تورم باشد، ارزش واقعی پول شما کاهش مییابد.
- محدودیتهای قانونی: با قوانین و مقررات مربوط به سپردهگذاری در بانکها آشنا شوید. این قوانین ممکن است شامل محدودیتهای برداشت، جریمههای احتمالی و سایر شرایط باشند.
- نوع سپرده: انتخاب نوع سپرده با توجه به نیازهای خود بسیار مهم است. برای مثال، سپرده با مدت زمان مشخص برای کسانی که پول خود را برای مدت طولانی ذخیره میکنند مناسب است، در حالی که سپرده بدون مدت زمان برای کسانی که نیاز به دسترسی سریع دارند، مناسبتر است.
- نرخ بهره: بررسی نرخ بهره سپردهها در بانکهای مختلف و انتخاب بهترین گزینه میتواند سود شما را افزایش دهد.
با توجه به این نکات، میتوانید تصمیم به سپردهگذاری بانکی را با آگاهی بیشتری بگیرید و از مزایای این روش بهرهبرداری کنید.