

























بانک مرکزی جمهوری اسلامی ایران به عنوان نهاد اصلی تنظیمکننده سیاستهای پولی کشور، نقش کلیدی در مدیریت اقتصاد و کنترل تورم دارد. یکی از ابزارهای مهمی که این بانک برای دستیابی به اهداف اقتصادی خود از آن استفاده میکند، تعیین و تغییر نرخ بهره است. در این مقاله، به تحلیل کامل و ساده یاستهای بانک مرکزی در زمینه نرخ بهره میپردازیم، مراحل مهم تصمیمگیری را بررسی میکنیم و تأثیر آن بر اقتصاد و زندگی روزمره مردم را بررسی میکنیم.
نرخ بهره چیست و چرا مهم است؟
نرخ بهره به عنوان هزینهای که بانکها برای استفاده از پول دیگران دریافت میکنند، تعریف میشود. این نرخ تأثیر مستقیم بر هزینههای وام، سپردهها، سرمایهگذاری و حتی تورم دارد. بانک مرکزی با تغییر نرخ بهره، میتواند بر فعالیتهای اقتصادی، مصرف، سرمایهگذاری و حتی ارزش پول تأثیر بگذارد.
برای درک بهتر اهمیت نرخ بهره، کافی است به این نکته توجه کنید که هر بار که بانک مرکزی نرخ بهره را تغییر میدهد، تأثیر آن بر زندگی روزمره مردم و کسبوکارها دیده میشود. برای مثال، افزایش نرخ بهره میتواند هزینه وامها را بالا ببرد و باعث کاهش تقاضا برای وام شود، در حالی که کاهش نرخ بهره میتواند سرمایهگذاری را تشویق کند و اقتصاد را تحریک نماید.
مراحل تصمیمگیری بانک مرکزی در تعیین نرخ بهره
بانک مرکزی در تعیین نرخ بهره، از یک فرآیند دقیق و چند مرحلهای استفاده میکند. این مراحل شامل تحلیلهای اقتصادی، بررسی شرایط داخلی و خارجی، و در نهایت تصمیمگیری نهایی است. در ادامه به بررسی این مراحل میپردازیم:
۱. تحلیل وضعیت اقتصادی
بانک مرکزی در اولین مرحله، وضعیت اقتصادی کشور را تحلیل میکند. این تحلیل شامل بررسی تورم، بیکاری، رشد اقتصادی، تعادل پرداختها و سایر شاخصهای کلیدی است. برای مثال، اگر تورم در سطح بالایی قرار داشته باشد، بانک مرکزی ممکن است تصمیم به افزایش نرخ بهره بگیرد تا تقاضا را کاهش داده و تورم را کنترل کند.
۲. بررسی شرایط جهانی
عوامل خارجی نیز نقش مهمی در تصمیمگیری بانک مرکزی دارند. تغییرات نرخ بهره در کشورهای دیگر، قیمت نفت، نوسانات ارز و سایر عوامل جهانی میتوانند بر تصمیمات بانک مرکزی تأثیر بگذارند. برای مثال، اگر نرخ بهره در کشورهای توسعهیافته افزایش یابد، ممکن است سرمایهها به سمت آن کشورها حرکت کنند و این موضوع میتواند بر ارزش ریال و اقتصاد ایران تأثیر بگذارد.
۳. بررسی سیاستهای پولی قبلی
بانک مرکزی در تصمیمگیری خود، به نتایج سیاستهای پولی قبلی نیز توجه میکند. اگر افزایش نرخ بهره در گذشته موفق به کنترل تورم شده باشد، ممکن است دوباره به این روش روی بیاورد. همچنین، اگر کاهش نرخ بهره در گذشته باعث افزایش تورم شده باشد، ممکن است از کاهش نرخ بهره خودداری کند.
۴. مشورت با کارشناسان و نهادهای مرتبط
بانک مرکزی با کارشناسان اقتصادی، دانشگاهیان و نهادهای مرتبط مشورت میکند تا دیدگاههای مختلف را در نظر بگیرد. این مشورتها میتواند به بانک مرکزی کمک کند تا تصمیمات بهتری بگیرد و از اشتباهات احتمالی جلوگیری کند.
۵. تصمیمگیری نهایی و اعلام نرخ بهره
پس از انجام تحلیلها و مشورتها، بانک مرکزی در جلسهای رسمی، نرخ بهره جدید را تعیین و اعلام میکند. این تصمیم معمولاً با توجیهاتی همراه است که نشان میدهد چرا این تغییر انجام شده است. برای مثال، ممکن است بانک مرکزی اعلام کند که نرخ بهره افزایش یافته است تا تورم را کنترل کند یا کاهش یافته است تا سرمایهگذاری را تشویق نماید.
تاثیر تغییر نرخ بهره بر اقتصاد و زندگی روزمره
تغییر نرخ بهره تأثیر مستقیم و غیرمستقیمی بر اقتصاد و زندگی روزمره مردم دارد. در این بخش، به بررسی برخی از این تأثیرات میپردازیم:
۱. تأثیر بر وامها و هزینههای مالی
یکی از تأثیرات مستقیم تغییر نرخ بهره، تغییر هزینههای وام است. افزایش نرخ بهره باعث میشود که هزینه پرداخت وامها برای مردم و کسبوکارها افزایش یابد. این موضوع میتواند باعث کاهش تقاضا برای وام شود و در نتیجه سرمایهگذاری و مصرف کاهش یابد. از سوی دیگر، کاهش نرخ بهره میتواند هزینه وامها را کاهش داده و تقاضا برای وام را افزایش دهد.
۲. تأثیر بر سپردهها و سرمایهگذاری
نرخ بهره همچنین بر سپردههای بانکی و سرمایهگذاری تأثیر میگذارد. اگر نرخ بهره افزایش یابد، بانکها میتوانند نرخ سود سپردهها را افزایش دهند که این موضوع میتواند باعث جذب بیشتر سپردهها شود. اما از سوی دیگر، افزایش نرخ بهره میتواند سرمایهگذاری در بازارهای مالی را کاهش دهد، زیرا بازدهی سرمایهگذاریها ممکن است کمتر از نرخ بهره باشد.
۳. تأثیر بر تورم و ارزش پول
بانک مرکزی با تغییر نرخ بهره، سعی دارد تورم را کنترل کند. افزایش نرخ بهره میتواند تقاضا را کاهش داده و تورم را کنترل کند، در حالی که کاهش نرخ بهره میتواند تورم را افزایش دهد. همچنین، تغییر نرخ بهره میتواند بر ارزش پول تأثیر بگذارد. برای مثال، افزایش نرخ بهره میتواند باعث افزایش ارزش پول شود، زیرا سرمایهگذاران تمایل بیشتری به سرمایهگذاری در کشور دارند.
۴. تأثیر بر بازار مسکن و ساختوساز
تغییر نرخ بهره تأثیر زیادی بر بازار مسکن دارد. افزایش نرخ بهره میتواند هزینه وام مسکن را افزایش داده و باعث کاهش تقاضا برای خرید خانه شود. این موضوع میتواند باعث کاهش قیمت مسکن شود، اما از سوی دیگر، میتواند برای خریداران جدید چالش ایجاد کند. کاهش نرخ بهره نیز میتواند باعث افزایش تقاضا برای خرید خانه و افزایش قیمت مسکن شود.
چگونه میتوانیم از تغییرات نرخ بهره آگاه باشیم؟
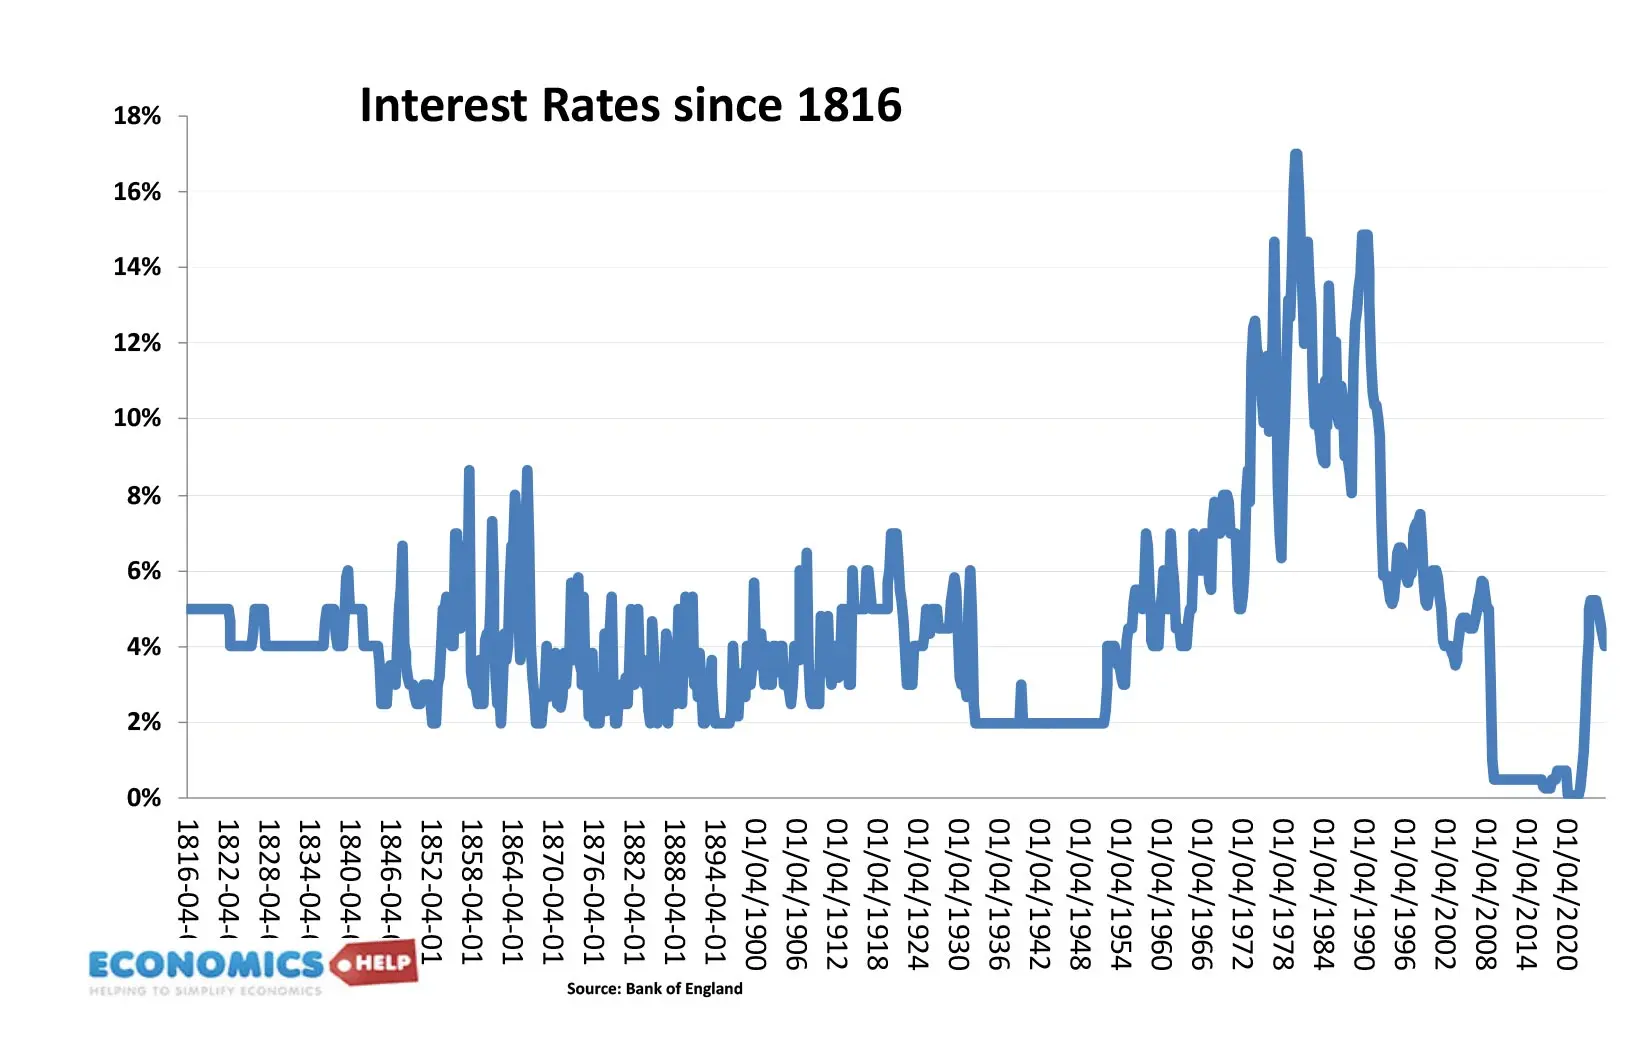
برای آگاهی از تغییرات نرخ بهره و تأثیر آن بر زندگی روزمره، میتوانید به منابع رسمی بانک مرکزی مراجعه کنید. همچنین، خبرگزاریها و سایتهای اقتصادی نیز گزارشهای مفصلی در این زمینه ارائه میدهند. یکی از منابع معتبر برای تحلیلهای اقتصادی و بررسی تغییرات نرخ بهره، سایت تایم به تایم است که تحلیلهای دقیق و سادهای در این زمینه ارائه میدهد.
همچنین، میتوانید با دنبال کردن خبرهای اقتصادی و گزارشهای بانک مرکزی، از آخرین تغییرات نرخ بهره و تأثیر آن بر اقتصاد کشور آگاه شوید. این اطلاعات میتواند به شما کمک کند تا تصمیمات مالی بهتری بگیرید و از تغییرات اقتصادی آگاه باشید.
در نهایت، باید توجه داشت که تغییر نرخ بهره یک فرآیند پیچیده است که تحت تأثیر عوامل مختلف قرار دارد. بانک مرکزی با استفاده از ابزارهای مختلف، سعی دارد اقتصاد کشور را پایدار نگه دارد و از تورم و نوسانات اقتصادی جلوگیری کند. آگاهی از این فرآیند و تأثیر آن بر زندگی روزمره میتواند به شما کمک کند تا تصمیمات مالی بهتری بگیرید و از تغییرات اقتصادی آگاه باشید.











