

















در چند دهه گذشته، استفاده از پول نقد به تدریج در بسیاری از کشورها کاهش یافته و جای خود را به روشهای پرداخت الکترونیکی داده است. این تغییرات بهویژه در کشورهای توسعهیافته و برخی از اقتصادهای نوظهور قابل مشاهده است. اما چگونه این روند شکل گرفته و چه عواملی در گسترش پرداختهای بدون نقد نقش داشتهاند؟ در این مقاله به بررسی دلایل، چالشها و آینده پرداختهای بدون نقد میپردازیم.
چرا پرداخت بدون نقد در جهان گسترش یافته است؟
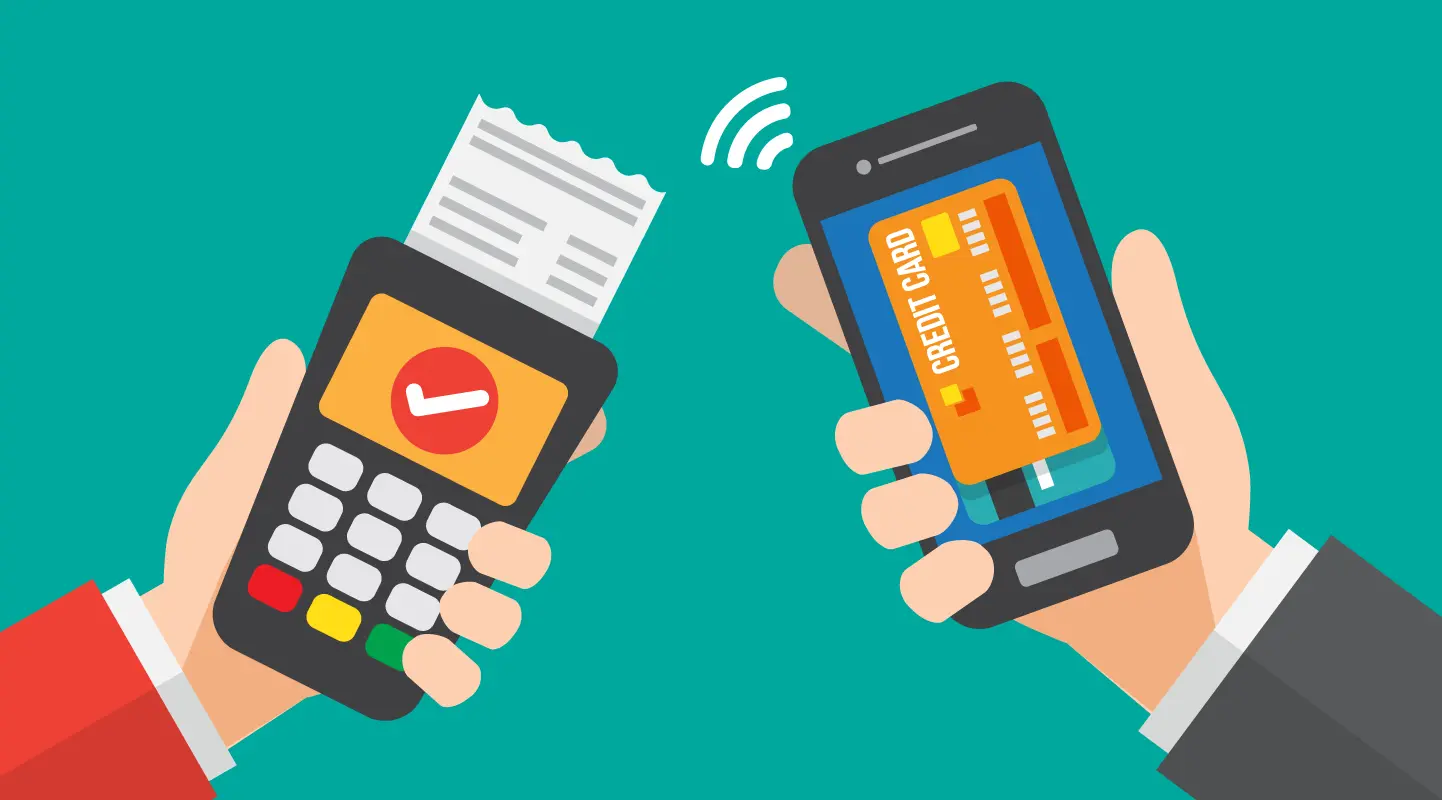
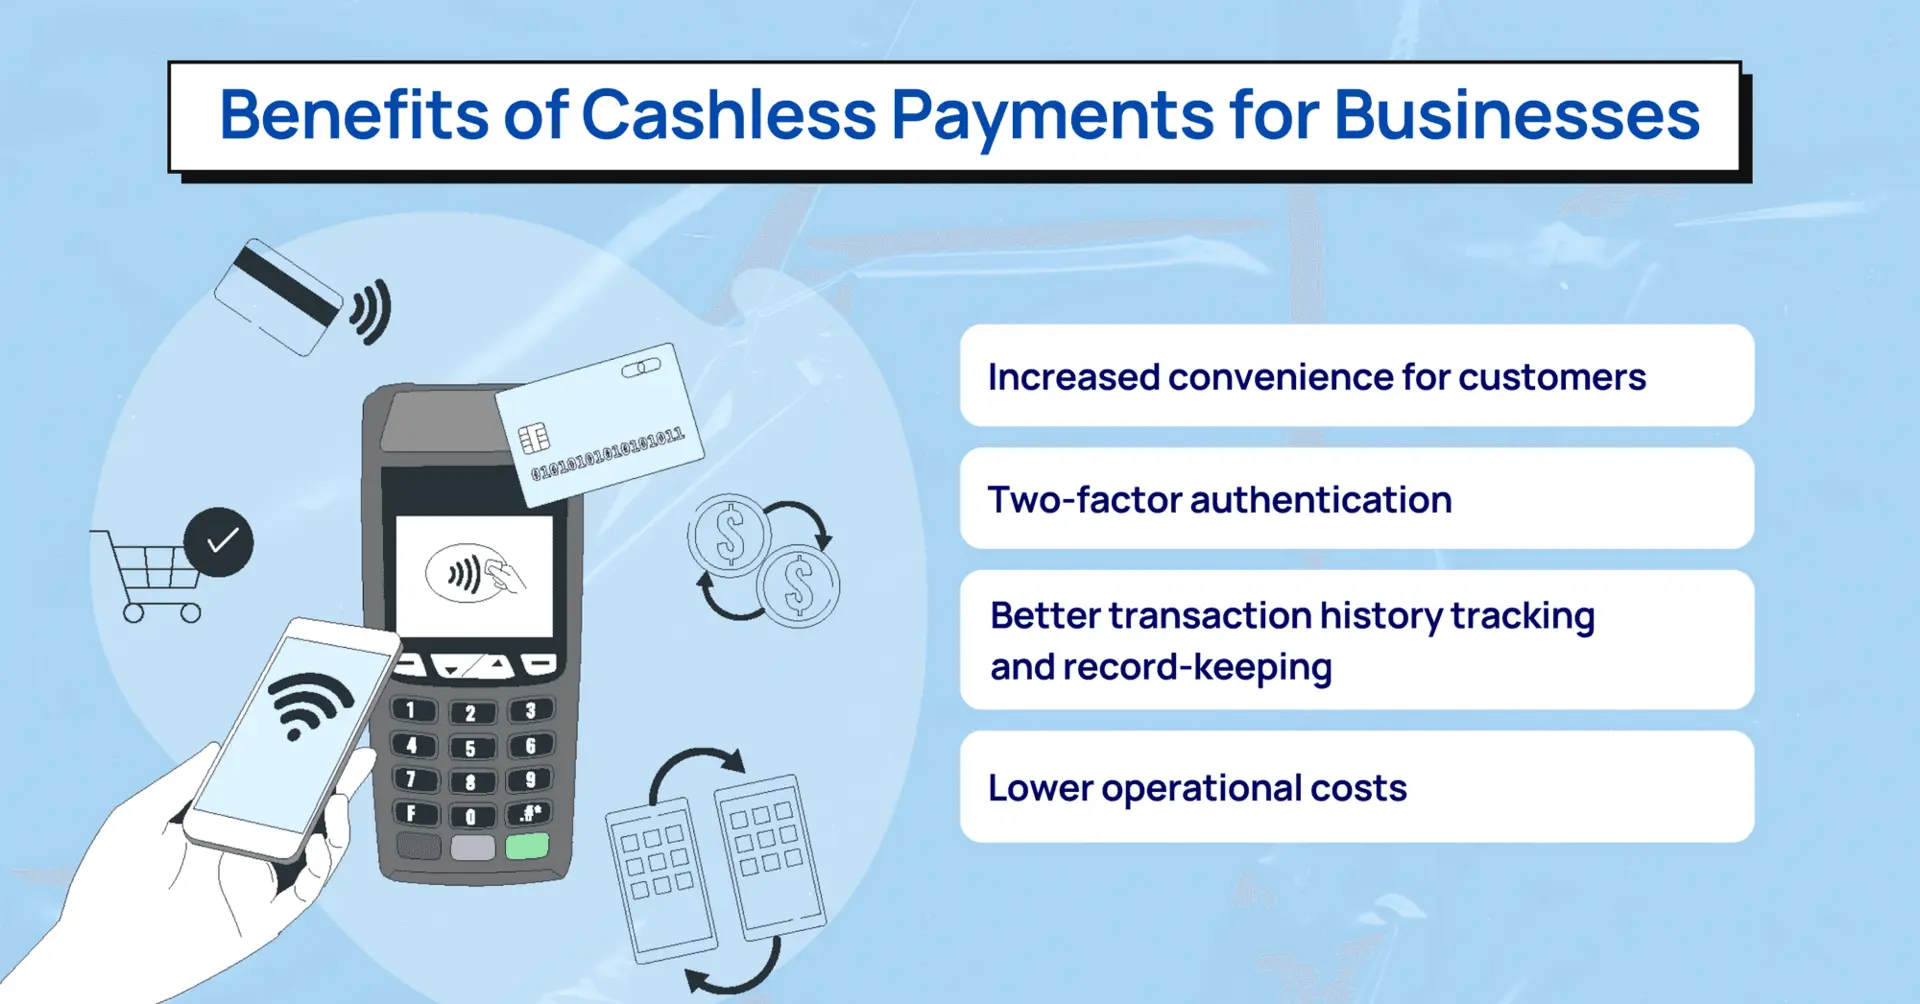
پرداخت بدون نقد یا پرداخت الکترونیکی به روشهایی مانند کارتهای بانکی، پرداختهای موبایل، واریزهای آنلاین و سیستمهای پرداخت دیجیتال اشاره دارد. این روشها به دلیل مزایای متعددی در مقایسه با پول نقد محبوبیت پیدا کردهاند. برخی از دلایل اصلی گسترش این روشها عبارتند از:
- راحتی و سرعت: پرداختهای الکترونیکی به کاربر امکان میدهند تا در هر زمان و مکان بدون نیاز به حمل پول نقد، خرید انجام دهد. این موضوع بهویژه برای خریدهای آنلاین و خریدهای روزمره بسیار مفید است.
- امنیت: پرداختهای الکترونیکی نسبت به پول نقد امنیت بیشتری دارند، زیرا خطر دزدی یا گم شدن پول نقد کاهش مییابد. همچنین، سیستمهای پرداخت الکترونیکی از رمزنگاری و پروتکلهای امنیتی برای محافظت از اطلاعات مالی استفاده میکنند.
- کاهش هزینهها: برای کسبوکارها، استفاده از پرداختهای الکترونیکی هزینههای مربوط به حمل و نگهداری پول نقد را کاهش میدهد. همچنین، پرداختهای الکترونیکی امکان کاهش هزینههای مرتبط با خطاهای انسانی در پردازش تراکنشها را فراهم میآورد.
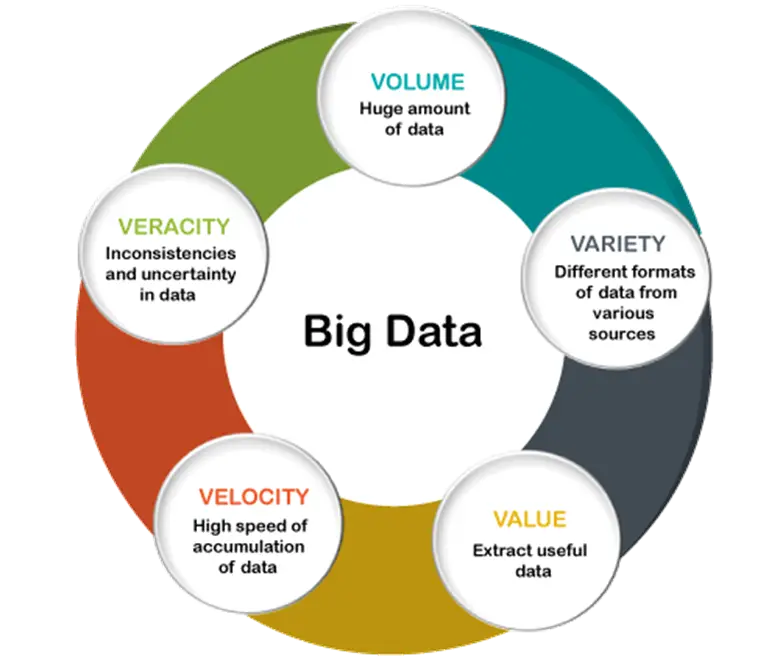
- تحلیل دادهها: پرداختهای الکترونیکی امکان جمعآوری دادههای ارزشمندی برای کسبوکارها و بانکها فراهم میآورد. این دادهها میتوانند برای بهبود خدمات، شناسایی الگوهای خرید و ارائه پیشنهادهای شخصیسازی استفاده شوند.
- پشتیبانی از اقتصاد دیجیتال: بسیاری از کشورها در حال توسعه اقتصاد دیجیتال خود هستند و پرداختهای الکترونیکی یکی از ستونهای اصلی این اقتصاد محسوب میشوند. دولتها نیز با تشویق به استفاده از پرداختهای الکترونیکی، به کاهش اقتصاد زیرزمینی کمک میکنند.
علاوه بر این، تغییرات اجتماعی و فناوری نیز نقش مهمی در گسترش پرداختهای بدون نقد داشتهاند. افزایش استفاده از تلفنهای هوشمند، دسترسی به اینترنت و توسعه سیستمهای پرداخت آنلاین از جمله این تغییرات هستند.
چه کشورهایی در پیشرفت پرداخت بدون نقد پیشرو هستند؟
برخی از کشورها در زمینه پرداخت بدون نقد پیشرو هستند و مدلهای موفق خود را ارائه دادهاند. برای مثال:
- چین: چین یکی از پیشروترین کشورها در استفاده از پرداختهای موبایل است. سیستمهای پرداخت مانند Alipay و WeChat Pay در این کشور بسیار محبوب هستند و حتی در برخی از مناطق، استفاده از پول نقد به شدت کاهش یافته است.
- سوئد: سوئد به عنوان یکی از کشورهایی شناخته میشود که در حال تبدیل شدن به یک جامعه بدون نقد است. بسیاری از سوئدیها حتی برای خریدهای روزمره از کارتهای بانکی یا پرداختهای موبایل استفاده میکنند.
- هند: هند نیز با معرفی سیستم پرداخت دیجیتال Unified Payments Interface (UPI) و تشویق دولت به استفاده از پرداختهای الکترونیکی، توانست در مدت کوتاهی رشد قابل توجهی در این زمینه داشته باشد.
- کره جنوبی: در کره جنوبی نیز سیستمهای پرداخت موبایل مانند KakaoPay و Naver Pay بسیار محبوب هستند و بسیاری از مردم از این روشها برای خریدهای روزمره استفاده میکنند.
این کشورها با ارائه زیرساختهای مناسب، تشویق مردم به استفاده از پرداختهای الکترونیکی و ایجاد محیطی امن برای تراکنشها، موفق به گسترش این روشها شدهاند.
چالشهای پرداخت بدون نقد
در حالی که پرداختهای بدون نقد مزایای بسیاری دارد، اما همچنان با چالشهایی روبرو است:
- دسترسی به فناوری: برخی از افراد به دلیل نداشتن دسترسی به اینترنت یا تلفن هوشمند، نمیتوانند از پرداختهای الکترونیکی استفاده کنند. این موضوع بهویژه در مناطق روستایی و کشورهای در حال توسعه بیشتر دیده میشود.
- امنیت: اگرچه پرداختهای الکترونیکی امنیت بیشتری نسبت به پول نقد دارند، اما همچنان خطرات امنیتی مانند هک شدن حسابها، سرقت اطلاعات شخصی و حملات سایبری وجود دارد.
- اعتماد: برخی از مردم به دلیل عدم اعتماد به سیستمهای پرداخت الکترونیکی یا نگرانی از امنیت اطلاعات مالی، همچنان ترجیح میدهند از پول نقد استفاده کنند.
- هزینههای اولیه: برای کسبوکارهای کوچک، استفاده از سیستمهای پرداخت الکترونیکی ممکن است هزینههای اولیه بالایی داشته باشد که برای برخی از آنها قابل دسترسی نیست.
برای حل این چالشها، دولتها و شرکتهای فناوری باید تلاش کنند تا زیرساختهای لازم را برای دسترسی همهجانبه به پرداختهای الکترونیکی فراهم آورند و همچنین امنیت و اعتماد مردم را افزایش دهند.
آینده پرداخت بدون نقد
با پیشرفت فناوری و افزایش استفاده از اینترنت، انتظار میرود که پرداختهای بدون نقد در آینده نیز رشد بیشتری داشته باشد. برخی از روندهای آینده شامل:
- پرداختهای بیسیم: فناوریهای مانند NFC (Communication Near Field) و پرداختهای بیسیم در حال گسترش هستند و امکان پرداخت بدون نیاز به کارت یا تلفن را فراهم میآورند.
- پرداختهای هوشمند: استفاده از هوش مصنوعی و یادگیری ماشین برای پیشبینی نیازهای مالی و ارائه پیشنهادهای شخصیسازی شده در حال افزایش است.
- پرداختهای مبتنی بر بلاکچین: فناوری بلاکچین امکان ایجاد سیستمهای پرداخت امن و شفاف را فراهم میآورد که میتواند در آینده گسترش یابد.
- پرداختهای اجتماعی: سیستمهایی مانند پرداختهای گروهی و اشتراکگذاری هزینهها در شبکههای اجتماعی در حال توسعه هستند و میتوانند تجربه پرداخت را تغییر دهند.
با توجه به این روندها، میتوان انتظار داشت که در آینده نزدیک، پرداختهای بدون نقد به عنوان روش اصلی پرداخت در بسیاری از کشورها جایگزین پول نقد شوند.
پرداخت بدون نقد در ایران
در ایران نیز استفاده از پرداختهای الکترونیکی در سالهای اخیر افزایش یافته است. سیستمهای پرداخت مانند پرداخت با کارت بانکی، پرداخت با کارتهای پیشپرداخت و استفاده از اپلیکیشنهای بانکی و پرداختهای موبایل در حال گسترش هستند. همچنین، دولت با ارائه تشویقهایی مانند تخفیفها و مزایای مالی، مردم را به استفاده از این روشها ترغیب میکند.
با این حال، همچنان چالشهایی مانند محدودیتهای اینترنت، عدم دسترسی برخی از مردم به فناوری و نگرانیهای امنیتی وجود دارد. برای پیشرفت بیشتر در این زمینه، نیاز به بهبود زیرساختهای فناوری اطلاعات، افزایش امنیت سیستمهای پرداخت و آموزش مردم در مورد استفاده از این روشها است.
در نهایت، گسترش پرداختهای بدون نقد نه تنها تجربه خرید را برای مردم آسانتر میکند، بلکه میتواند به توسعه اقتصاد دیجیتال و کاهش اقتصاد زیرزمینی کمک کند. برای اطلاعات بیشتر در مورد روندهای اقتصادی و فناوری، میتوانید به تایم به تایم مراجعه کنید.