

















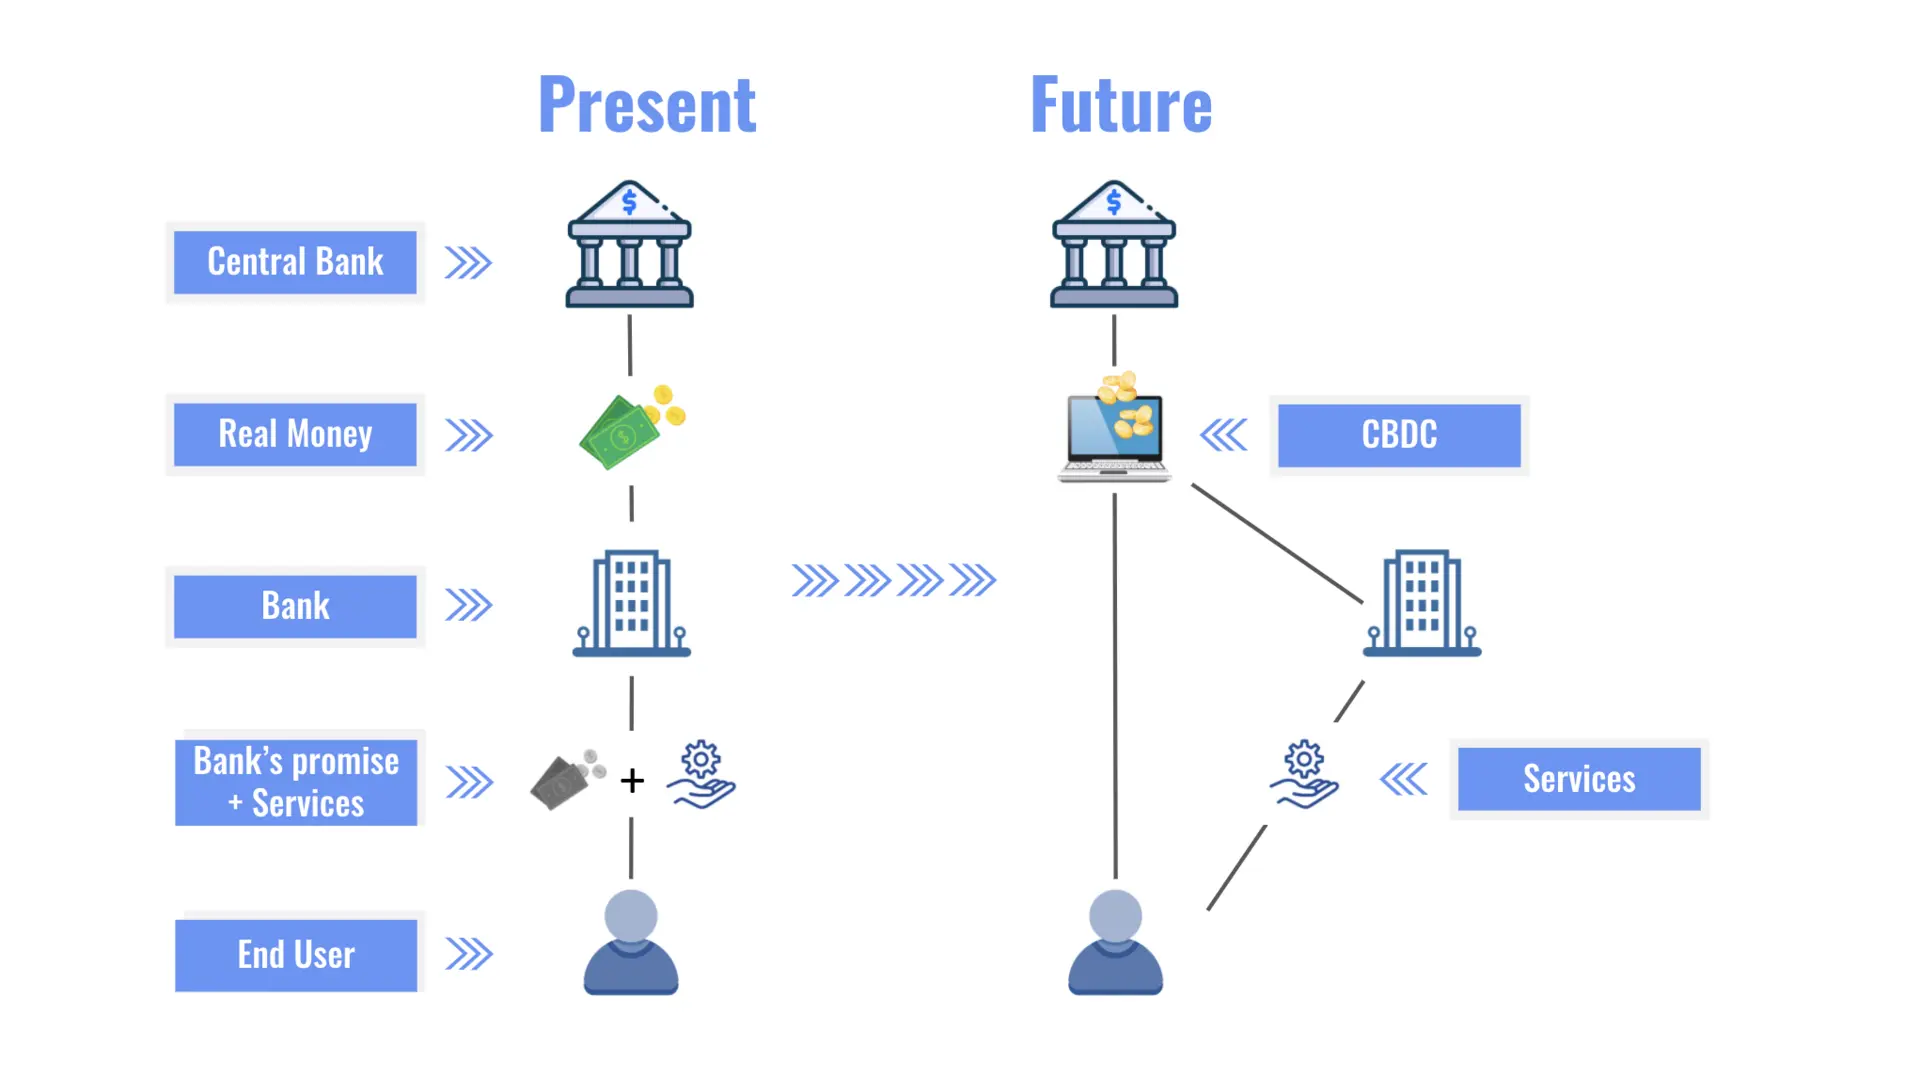
در دنیای مالی و بانکی، اصطلاحاتی مانند «پول بانک مرکزی» و «سپرده بانکی» به صورت متداول استفاده میشوند، اما بسیاری از افراد ممکن است تفاوتهای اساسی بین این دو مفهوم را درک نکرده باشند. در واقع، این دو نوع پول و سپرده، نقشهای متفاوتی در اقتصاد و زندگی روزمره دارند و شناخت دقیق آنها میتواند در تصمیمگیریهای مالی شخصی و حتی سرمایهگذاری مؤثر باشد. در این مقاله، به بررسی دقیق این دو مفهوم، تفاوتهای آنها و همچنین پاسخ به سوالات رایج در این زمینه میپردازیم.
پول بانک مرکزی چیست؟
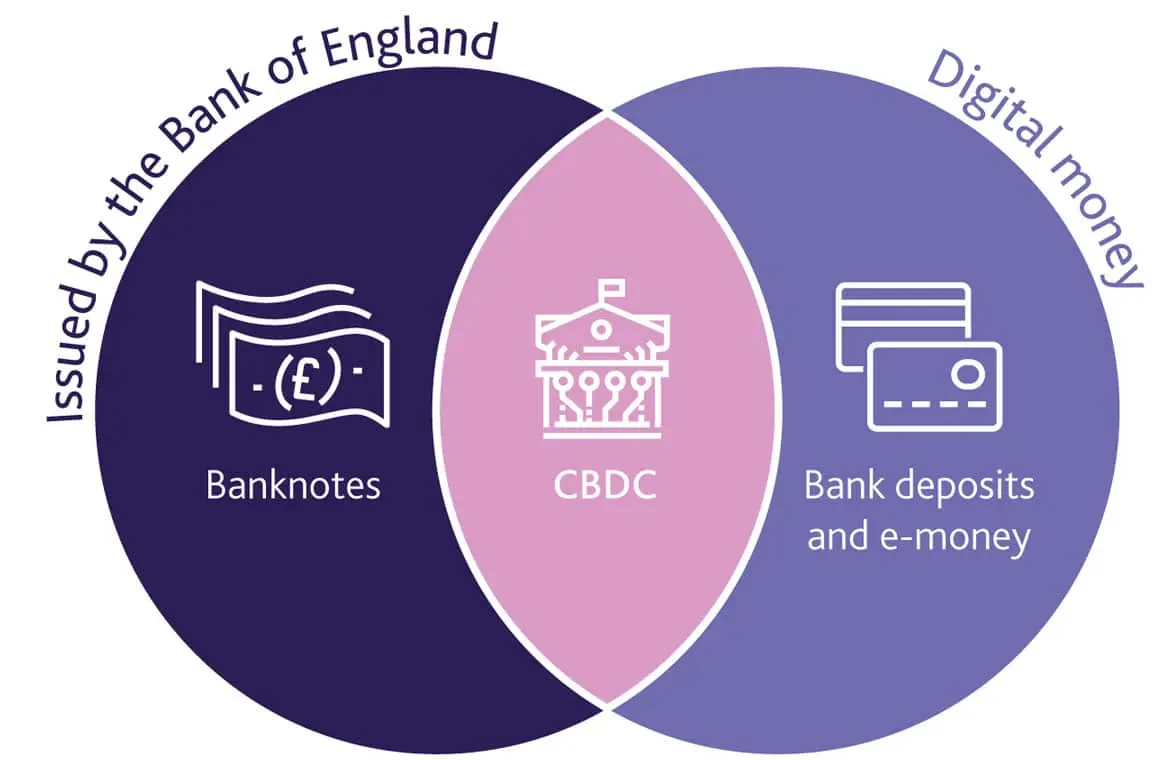
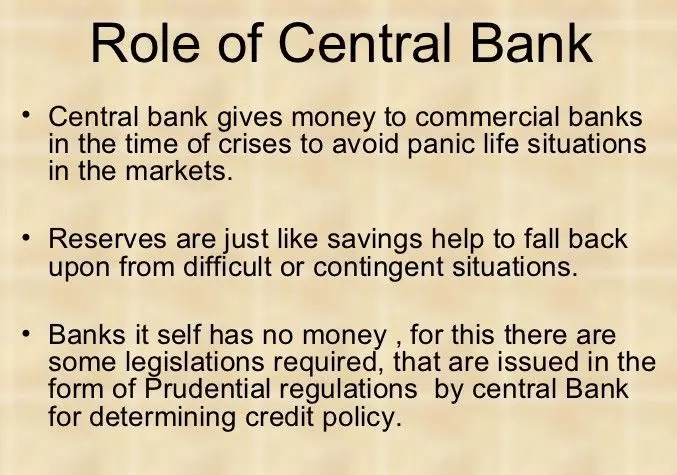
پول بانک مرکزی، که به آن «پول قانونی» یا «پول پایه» نیز گفته میشود، توسط بانک مرکزی کشور منتشر میشود و به عنوان پایهای برای ایجاد پول در اقتصاد عمل میکند. این پول شامل اسکناسها و سکههای فیزیکی است که توسط بانک مرکزی چاپ و ضرب میشوند، همچنین شامل حسابهای بانکی است که بانکها در نزد بانک مرکزی نگهداری میکنند. این نوع پول به عنوان «پول بدون ریسک» شناخته میشود، زیرا توسط دولت تضمین میشود و ارزش پایداری دارد.
پول بانک مرکزی به دو شکل اصلی وجود دارد:
- پول فیزیکی: اسکناسها و سکههایی که در دست مردم و کسبوکارها هستند.
- پول الکترونیکی: حسابهای ذخیره شده در بانک مرکزی که بانکها برای انجام تراکنشهای بین بانکی از آن استفاده میکنند.
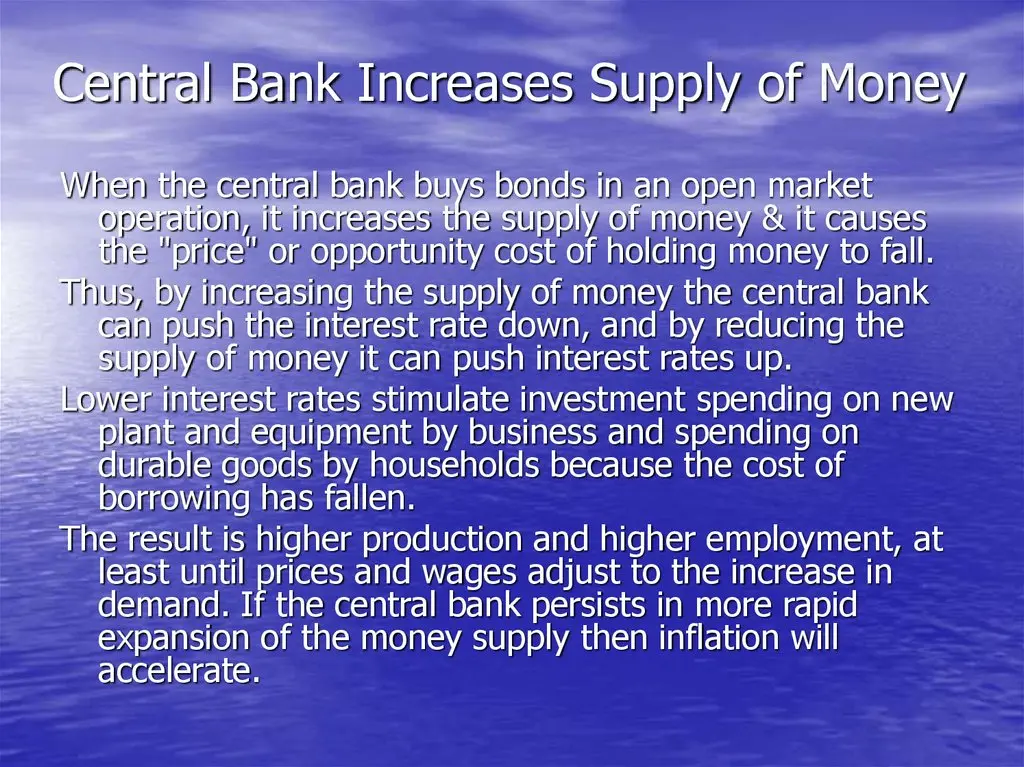
این پول توسط بانک مرکزی کنترل میشود و نقش مهمی در تنظیم سیاستهای پولی و اقتصادی کشور دارد. برای مثال، بانک مرکزی با افزایش یا کاهش نرخ بهره یا تغییر در حجم پول در گردش، میتواند بر تورم، رشد اقتصادی و ارزش پول تأثیر بگذارد.
سپرده بانکی چیست؟
سپرده بانکی، پول یا داراییهایی است که مردم و کسبوکارها در بانکها و موسسات مالی واریز میکنند. این سپردهها میتوانند به صورت حساب جاری، حساب پسانداز یا سایر انواع سپردهها باشد. سپردههای بانکی به عنوان یکی از منابع اصلی مالی بانکها عمل میکنند و بانکها از این پول برای اعطای قرض، سرمایهگذاری و انجام فعالیتهای مالی خود استفاده میکنند.
سپردههای بانکی به دو دسته اصلی تقسیم میشوند:
- سپردههای قابل دسترسی: مانند حسابهای جاری که صاحب سپرده میتواند در هر زمان به پول خود دسترسی داشته باشد.
- سپردههای با مدت زمان مشخص: مانند سپردههای ثابت که صاحب سپرده باید تا پایان مدت زمان مشخص شده، پول خود را در بانک نگهداری کند.
سپردههای بانکی با ریسک کمتری نسبت به سرمایهگذاریهای دیگر همراه هستند، اما نرخ بازدهی آنها نیز معمولاً پایینتر است. همچنین، سپردههای بانکی تحت پوشش بیمه سپرده هستند، به این معنی که در صورت ورشکستگی بانک، تا حد مشخصی از پول سپردهگذاران تضمین میشود.
تفاوتهای اصلی بین پول بانک مرکزی و سپرده بانکی
اگرچه هر دو مفهوم در سیستم مالی نقش مهمی دارند، اما تفاوتهای اساسی بین آنها وجود دارد:
- منبع: پول بانک مرکزی توسط بانک مرکزی منتشر میشود، در حالی که سپرده بانکی توسط مردم و کسبوکارها در بانکها واریز میشود.
- کنترل: بانک مرکزی کنترل کامل بر پول خود دارد و میتواند حجم آن را تغییر دهد، اما سپردههای بانکی تحت کنترل بانکها و قوانین مالی هستند.
- ریسک: پول بانک مرکزی بدون ریسک است، اما سپردههای بانکی ممکن است در صورت ورشکستگی بانک، تحت تأثیر قرار گیرند (با این حال، بیمه سپرده این ریسک را تا حد زیادی کاهش میدهد).
- بازده: پول بانک مرکزی معمولاً بدون بازده است، اما سپردههای بانکی میتوانند سود مناسبی ارائه دهند، البته با توجه به نرخ بهره و شرایط بانکی.
- کاربرد: پول بانک مرکزی به عنوان پایهای برای ایجاد پول در اقتصاد عمل میکند، در حالی که سپردههای بانکی به عنوان منبع مالی برای بانکها و سرمایهگذاری استفاده میشوند.
در واقع، پول بانک مرکزی به عنوان «پول پایه» عمل میکند که بانکها برای ایجاد پول جدید در سیستم مالی از آن استفاده میکنند. این فرآیند با اعطای قرض به مشتریان و ایجاد سپردههای جدید انجام میشود. به این ترتیب، سپردههای بانکی به عنوان «پول مشتق» یا «پول گسترده» شناخته میشوند که بر اساس پول پایه ایجاد میشوند.
پرسشهای رایج در مورد پول بانک مرکزی و سپرده بانکی
در ادامه، به برخی از سوالات رایج در این زمینه پاسخ میدهیم:
۱. آیا پول بانک مرکزی همان پول قانونی است؟
بله، پول بانک مرکزی همان پول قانونی است که توسط دولت و بانک مرکزی تضمین میشود. این پول شامل اسکناسها و سکههای فیزیکی است که در سراسر کشور پذیرفته میشوند.
۲. آیا سپردههای بانکی تحت پوشش بیمه هستند؟
در بیشتر کشورها، سپردههای بانکی تا حد مشخصی تحت پوشش بیمه سپرده هستند. این بیمه توسط دولت یا سازمانهای مربوطه ارائه میشود و در صورت ورشکستگی بانک، تا سقف مشخصی از پول سپردهگذاران تضمین میشود.
۳. چرا بانکها از سپردههای مردم برای اعطای قرض استفاده میکنند؟
بانکها با دریافت سپردههای مردم، پول را جمعآوری میکنند و سپس این پول را به صورت قرض به دیگران میدهند. این فرآیند به بانکها امکان میدهد تا سود از تفاوت بین نرخ بهره دریافت شده از قرضدهندگان و نرخ بهره پرداخت شده به سپردهگذاران کسب کنند.
۴. آیا پول بانک مرکزی میتواند تورم ایجاد کند؟
بله، افزایش حجم پول بانک مرکزی در گردش میتواند منجر به تورم شود. زمانی که بانک مرکزی بیش از حد پول را در اقتصاد منتشر کند، ارزش پول کاهش مییابد و قیمتها افزایش مییابند. این موضوع یکی از چالشهای اصلی سیاستگذاران پولی است.
۵. چه تفاوتی بین پول الکترونیکی بانک مرکزی و سپردههای بانکی الکترونیکی وجود دارد؟
پول الکترونیکی بانک مرکزی به عنوان «پول مرکزی دیجیتال» یا CBDC شناخته میشود و توسط بانک مرکزی کنترل میشود. سپردههای بانکی الکترونیکی، پولهایی هستند که در حسابهای بانکی الکترونیکی مردم ذخیره میشوند و توسط بانکها مدیریت میگردند. تفاوت اصلی در این است که پول الکترونیکی بانک مرکزی توسط دولت تضمین میشود و ریسک کمتری دارد، در حالی که سپردههای بانکی الکترونیکی ممکن است تحت تأثیر ورشکستگی بانک قرار گیرند.
چگونه میتوانیم از این دو مفهوم در زندگی روزمره استفاده کنیم؟
شناخت تفاوت بین پول بانک مرکزی و سپرده بانکی میتواند در تصمیمگیریهای مالی شخصی مؤثر باشد. برای مثال:
- اگر قصد سرمایهگذاری در بازارهای مالی را دارید، باید بدانید که پول بانک مرکزی به عنوان پایهای برای ایجاد پول عمل میکند و میتواند بر ارزش سرمایهگذاریهای شما تأثیر بگذارد.
- در انتخاب نوع سپرده بانکی، باید به نرخ بهره، مدت زمان سپرده و پوشش بیمه سپرده توجه کنید.
- در صورت نیاز به وام یا قرض، باید بدانید که بانکها چگونه از سپردههای شما برای اعطای قرض استفاده میکنند و چه ریسکهایی ممکن است داشته باشد.
- همیشه قبل از واریز پول به بانک، از پوشش بیمه سپرده و شرایط آن آگاه شوید.
- در انتخاب نوع سپرده، به نرخ بهره و شرایط بانکی توجه کنید و با بانکهای مختلف مقایسه کنید.
- در صورت نیاز به سرمایهگذاری، علاوه بر سپردههای بانکی، به سایر ابزارهای مالی مانند سرمایهگذاری در بورس، ارزهای دیجیتال و سایر داراییها نیز توجه کنید.
- در شرایط تورمی، توجه به سیاستهای پولی بانک مرکزی و تغییرات در حجم پول در گردش میتواند به شما کمک کند تا تصمیمات مالی بهتری بگیرید.
همچنین، در شرایط اقتصادی ناپایدار، شناخت این مفاهیم میتواند به شما کمک کند تا تصمیمات مالی بهتری بگیرید و از ریسکهای احتمالی محافظت کنید.
نکات مهم برای سپردهگذاران و سرمایهگذاران
در پایان، چند نکته مهم برای سپردهگذاران و سرمایهگذاران:
برای اطلاعات بیشتر در مورد مفاهیم مالی و اقتصادی، میتوانید به مقالات مرتبط در تایم به تایم مراجعه کنید. این مقالات میتوانند به شما کمک کنند تا درک بهتری از سیستم مالی و اقتصادی داشته باشید و تصمیمات مالی هوشمندانهتری بگیرید.











