

























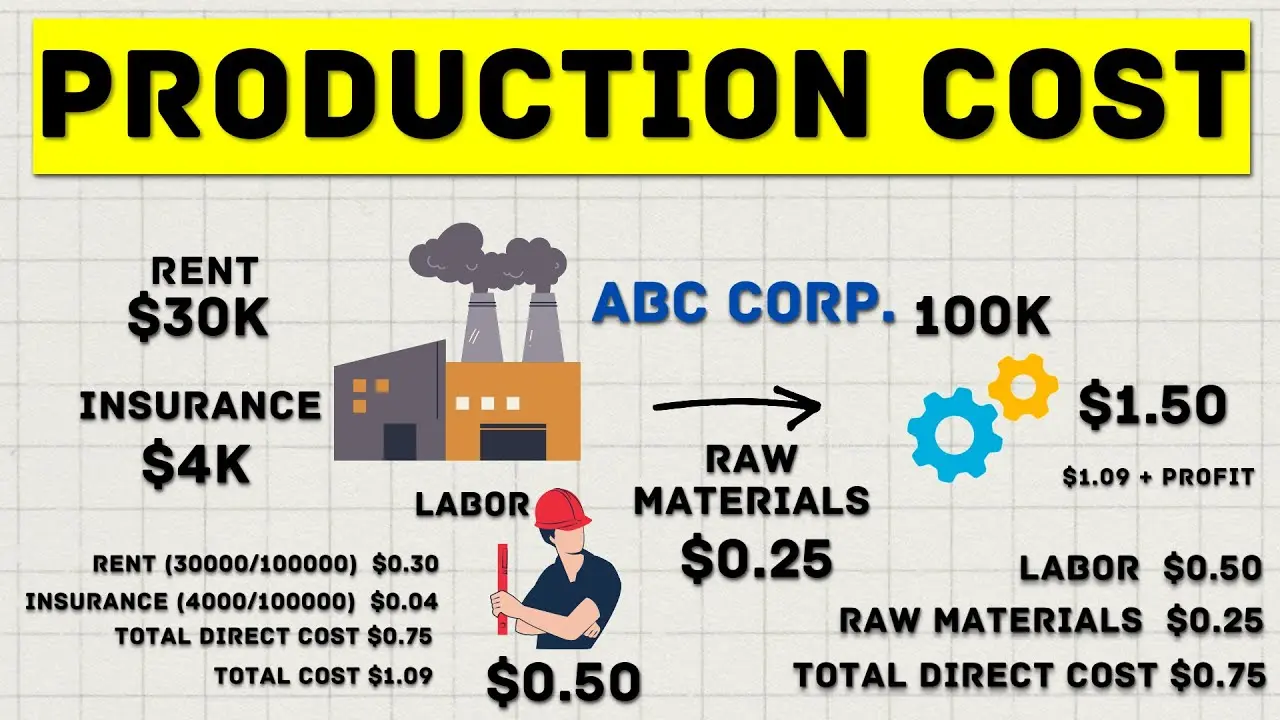
قیمت نهایی هر کالایی که در بازار عرضه میشود، نتیجه یک فرآیند پیچیده است که عوامل مختلفی در آن نقش دارند. یکی از مهمترین این عوامل، هزینههای تولید است. در واقع، هزینههای تولید به عنوان یکی از پایههای اصلی تعیین قیمت عمل میکنند و هر تغییری در این هزینهها میتواند تأثیر مستقیم یا غیرمستقیم بر قیمت نهایی کالا داشته باشد. اما چگونه این تأثیر رخ میدهد؟ چه عوامل دیگری در این روند دخیل هستند؟ و چرا برخی مواقع تغییرات هزینه تولید با تأخیر یا به صورت غیرمستقیم بر قیمت تأثیر میگذارد؟ در این مقاله به بررسی این موضوعات و جزئیات مهم مرتبط با تأثیر هزینه تولید بر قیمت نهایی کالا میپردازیم.
هسته اصلی: هزینه تولید و قیمت نهایی
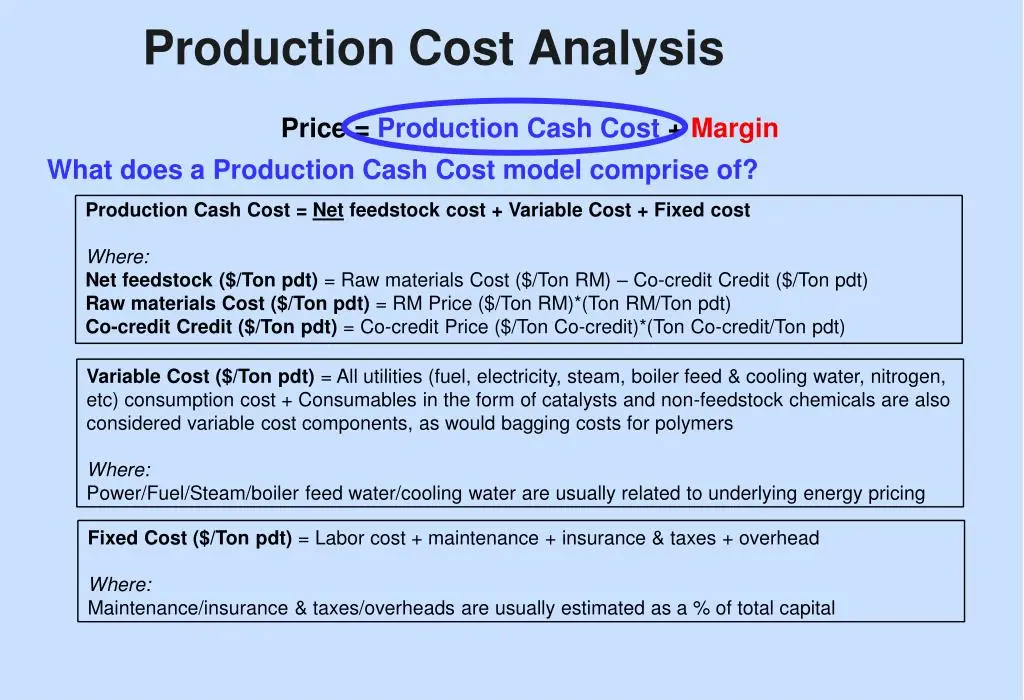
هسته اصلی رابطه بین هزینه تولید و قیمت نهایی کالا، اصل اقتصادی سادهای است که اغلب به عنوان «قیمتگذاری بر اساس هزینه» شناخته میشود. در این مدل، تولیدکنندگان ابتدا هزینههای مستقیم و غیرمستقیم تولید را محاسبه میکنند و سپس با افزودن یک درصد سود یا مارژ، قیمت نهایی را تعیین میکنند. اما این فرآیند سادهتر از آنچه به نظر میرسد نیست.
هسته اصلی رابطه بین هزینه تولید و قیمت نهایی کالا، اصل اقتصادی سادهای است که اغلب به عنوان «قیمتگذاری بر اساس هزینه» شناخته میشود. در این مدل، تولیدکنندگان ابتدا هزینههای مستقیم و غیرمستقیم تولید را محاسبه میکنند و سپس با افزودن یک درصد سود یا مارژ، قیمت نهایی را تعیین میکنند. اما این فرآیند سادهتر از آنچه به نظر میرسد نیست.
برای درک بهتر این رابطه، باید به دو دسته اصلی هزینههای تولید توجه کنیم:
- هسته اصلی: هزینههای مستقیم: این هزینهها مستقیماً به تولید یک واحد کالا مرتبط هستند. شامل مواد اولیه، دستمزد کارگران تولیدی، هزینههای انرژی و سوخت مصرفی در فرآیند تولید میشود.
- هسته اصلی: هزینههای غیرمستقیم: این هزینهها به صورت غیرمستقیم با تولید مرتبط هستند و شامل هزینههای اداری، هزینههای نگهداری و تعمیرات، هزینههای بازاریابی و تبلیغات، و حتی هزینههای مالی مانند بهره وامها میشود.
هر تغییری در این هزینهها، چه افزایش و چه کاهش، میتواند بر قیمت نهایی کالا تأثیر بگذارد. برای مثال، اگر قیمت مواد اولیه افزایش یابد، تولیدکننده ممکن است مجبور شود قیمت کالا را نیز افزایش دهد تا سود خود را حفظ کند. اما این تأثیر همیشه مستقیم نیست و عوامل دیگری مانند رقابت در بازار، تقاضا و عرضه، و سیاستهای دولتی نیز در این روند دخیل هستند.
عوامل تأثیرگذار بر رابطه هزینه تولید و قیمت نهایی
اگرچه هزینه تولید به عنوان یکی از اصلیترین عوامل تعیینکننده قیمت نهایی کالا شناخته میشود، اما عوامل دیگری نیز در این روند نقش دارند. در این بخش به بررسی برخی از این عوامل میپردازیم:
۱. رقابت در بازار
در بازارهای رقابتی، تولیدکنندگان نمیتوانند به راحتی قیمتهای خود را افزایش دهند، حتی اگر هزینههای تولید افزایش یابد. در چنین بازارهایی، اگر یک تولیدکننده قیمت کالا را افزایش دهد، ممکن است مشتریان به رقبا روی آورند. بنابراین، تولیدکنندگان باید تعادل بین هزینههای تولید و قیمت نهایی را حفظ کنند تا در بازار رقابت کنند.
۲. تقاضا و عرضه
تقاضا و عرضه دو عامل کلیدی در تعیین قیمت نهایی کالا هستند. اگر تقاضا برای یک کالا افزایش یابد و عرضه ثابت بماند، قیمت کالا افزایش مییابد، حتی اگر هزینه تولید ثابت باشد. برعکس، اگر عرضه افزایش یابد و تقاضا ثابت بماند، قیمت کالا کاهش مییابد. بنابراین، تغییرات در تقاضا و عرضه میتواند تأثیر مستقیمی بر قیمت نهایی کالا داشته باشد، حتی اگر هزینه تولید تغییر نکرده باشد.
۳. سیاستهای دولتی و مالیاتها
سیاستهای دولتی مانند مالیاتها، عوارض گمرکی و یارانهها نیز میتوانند بر هزینه تولید و در نتیجه قیمت نهایی کالا تأثیر بگذارند. برای مثال، افزایش مالیات بر مواد اولیه میتواند هزینه تولید را افزایش داده و در نتیجه قیمت نهایی کالا را بالا ببرد. همچنین، یارانهها و کمکهای دولتی میتوانند هزینه تولید را کاهش داده و قیمت نهایی کالا را پایین بیاورند.
۴. فناوری و نوآوری
تغییرات در فناوری و نوآوری نیز میتواند بر هزینه تولید تأثیر بگذارد. برای مثال، استفاده از ماشینآلات پیشرفته و خودکار میتواند هزینههای دستمزد را کاهش داده و در نتیجه هزینه تولید را پایین بیاورد. همچنین، نوآوری در فرآیند تولید میتواند بهرهوری را افزایش داده و هزینههای تولید را کاهش دهد.
چگونه تغییرات هزینه تولید بر قیمت نهایی تأثیر میگذارد؟
تغییرات در هزینه تولید میتواند به صورت مستقیم یا غیرمستقیم بر قیمت نهایی کالا تأثیر بگذارد. در این بخش به بررسی این تأثیرات میپردازیم:
۱. تأثیر مستقیم
در برخی موارد، تغییرات هزینه تولید به صورت مستقیم بر قیمت نهایی کالا تأثیر میگذارد. برای مثال، اگر قیمت مواد اولیه افزایش یابد، تولیدکننده ممکن است مجبور شود قیمت کالا را نیز افزایش دهد تا سود خود را حفظ کند. این تأثیر مستقیم معمولاً در بازارهای غیررقابتی یا بازارهایی که تولیدکننده قدرت تعیین قیمت دارد، مشاهده میشود.
۲. تأثیر غیرمستقیم
در برخی موارد، تأثیر تغییرات هزینه تولید بر قیمت نهایی کالا غیرمستقیم است. برای مثال، اگر هزینه تولید افزایش یابد، تولیدکننده ممکن است تصمیم به کاهش حجم تولید بگیرد. این کاهش تولید میتواند عرضه کالا را کاهش داده و در نتیجه قیمت را افزایش دهد. همچنین، افزایش هزینه تولید میتواند باعث کاهش سود تولیدکننده شود، که در صورت ادامه این روند، ممکن است تولیدکننده مجبور به خروج از بازار شود، که این نیز میتواند عرضه کالا را کاهش داده و قیمت را افزایش دهد.
استراتژیهای مدیریت هزینه تولید و قیمتگذاری
تولیدکنندگان برای مدیریت هزینههای تولید و تعیین قیمت نهایی کالا، از استراتژیهای مختلفی استفاده میکنند. در این بخش به بررسی برخی از این استراتژیها میپردازیم:
۱. قیمتگذاری بر اساس هزینه
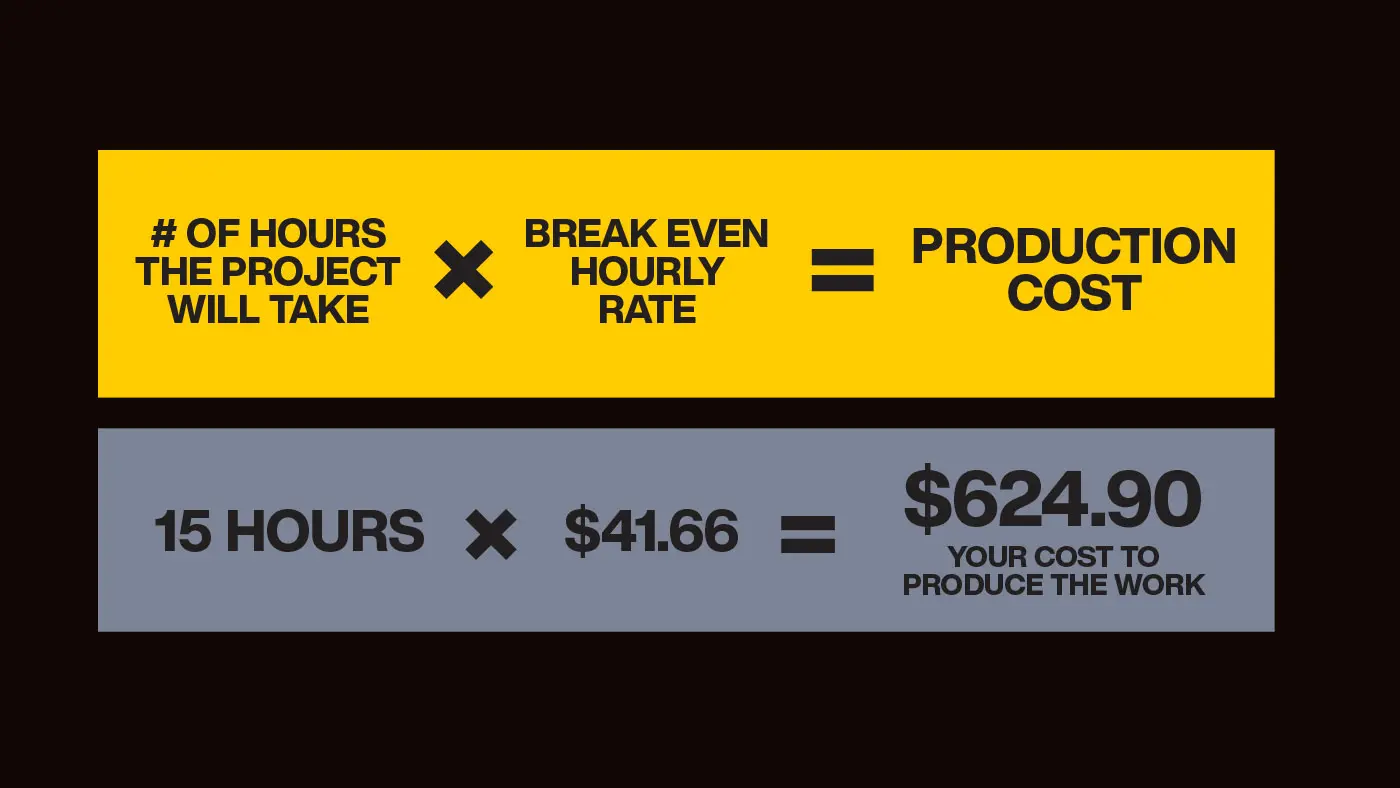
در این استراتژی، تولیدکننده ابتدا هزینههای تولید را محاسبه میکند و سپس با افزودن یک درصد سود یا مارژ، قیمت نهایی را تعیین میکند. این استراتژی ساده و قابل پیشبینی است، اما ممکن است در بازارهای رقابتی مؤثر نباشد.
۲. قیمتگذاری بر اساس ارزش
در این استراتژی، تولیدکننده قیمت کالا را بر اساس ارزش آن برای مشتری تعیین میکند. این استراتژی معمولاً در بازارهای غیررقابتی یا بازارهایی که مشتریان آمادگی پرداخت بیشتری دارند، استفاده میشود.
۳. قیمتگذاری رقابتی
در این استراتژی، تولیدکننده قیمت کالا را بر اساس قیمتهای رقبا تعیین میکند. این استراتژی معمولاً در بازارهای رقابتی استفاده میشود و تولیدکننده سعی میکند با ارائه قیمتهای رقابتی، مشتریان را جذب کند.
۴. قیمتگذاری پویا
در این استراتژی، تولیدکننده قیمت کالا را بر اساس تغییرات در تقاضا و عرضه، هزینههای تولید و سایر عوامل، به صورت پویا و دینامیک تعیین میکند. این استراتژی معمولاً در بازارهای الکترونیکی و آنلاین استفاده میشود.
تولیدکنندگان همچنین میتوانند با استفاده از تحلیل هزینه-فایده، تصمیمات بهتری در مورد مدیریت هزینههای تولید و تعیین قیمت نهایی بگیرند. این تحلیل شامل بررسی هزینههای مختلف تولید و مقایسه آنها با سود حاصل از فروش کالا است.
نتیجهگیری و نکات مهم
هسته اصلی رابطه بین هزینه تولید و قیمت نهایی کالا، اصل اقتصادی سادهای است که با عوامل مختلفی مانند رقابت در بازار، تقاضا و عرضه، سیاستهای دولتی و فناوری، پیچیده میشود. تولیدکنندگان باید این عوامل را در نظر بگیرند و با استفاده از استراتژیهای مناسب، هزینههای تولید را مدیریت کرده و قیمت نهایی کالا را تعیین کنند.
همچنین، تغییرات در هزینه تولید میتواند به صورت مستقیم یا غیرمستقیم بر قیمت نهایی کالا تأثیر بگذارد. بنابراین، تولیدکنندگان باید به تغییرات در هزینههای تولید و سایر عوامل بازار توجه داشته باشند و استراتژیهای خود را به روز رسانی کنند.
در نهایت، برای درک بهتر این موضوع، مطالعه و تحلیل بازار و روندهای اقتصادی ضروری است. اگر به دنبال اطلاعات بیشتر در مورد تحلیل هزینهها و استراتژیهای قیمتگذاری هستید، میتوانید در تایم به تایم مقالات مرتبط را مطالعه کنید.











