

























وقتی صحبت از اقتصاد میشود، یکی از مفاهیم کلیدی که همیشه در میان خبرها، تحلیلها و سیاستهای اقتصادی به گوش میرسد، نرخ بهره است. این عدد کوچک اما قدرتمند، نه تنها بر تصمیمات افراد در خرید خانه، خودرو یا سرمایهگذاری تأثیر میگذارد، بلکه میتواند روی کل اقتصاد یک کشور تأثیر بگذارد. اما نرخ بهره دقیقاً چیست؟ چرا اینقدر اهمیت دارد؟ و چگونه بر زندگی روزمره ما تأثیر میگذارد؟ در این مقاله به پاسخ این سوالات و دیگر نکات مهم در مورد نرخ بهره میپردازیم.
نرخ بهره چیست؟
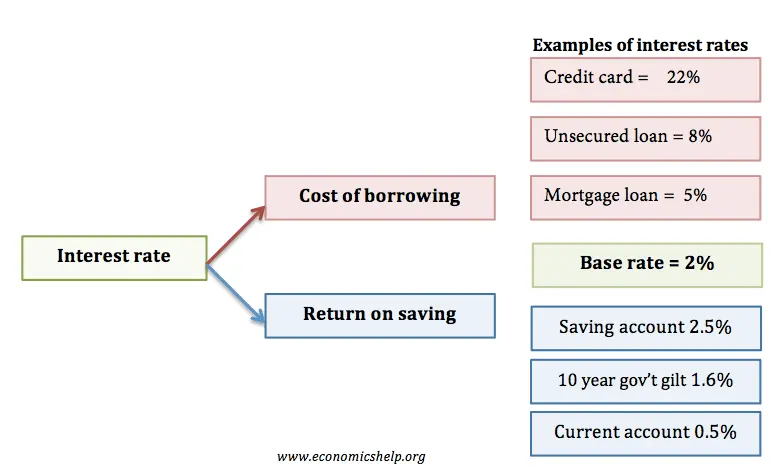
نرخ بهره به سادهترین شکل ممکن، هزینهای است که برای استفاده از پول دیگران پرداخت میکنید. برای مثال، وقتی شما از بانک قرض میگیرید، بانک به شما پول میدهد اما در عوض، شما باید علاوه بر پول اصلی، مقداری دیگر به عنوان هزینه استفاده از آن پول (بهره) پرداخت کنید. این همان نرخ بهره است.
اما نرخ بهره فقط به قرض گرفتن محدود نمیشود. وقتی شما پول خود را در بانک سپرده میگذارید، بانک به شما بهره میدهد. این بهره در واقع پاداشی است که بانک به شما برای استفاده از پول شما پرداخت میکند. بنابراین، نرخ بهره دو وجه دارد:
- برای قرضگیرنده: هزینهای که باید پرداخت کند.
- برای قرضدهنده: درآمدی که دریافت میکند.
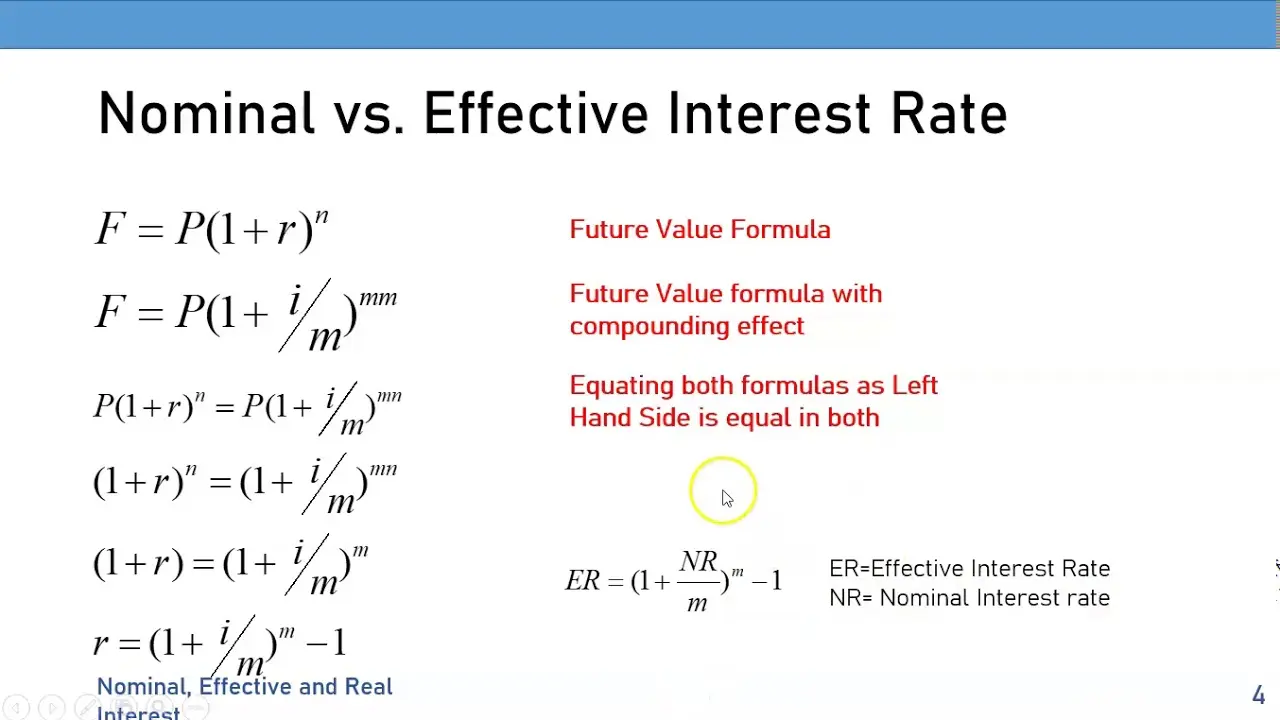
نرخ بهره معمولاً به صورت درصدی از مبلغ قرض یا سپرده در یک دوره زمانی مشخص (مثلاً سالانه) بیان میشود. برای مثال، اگر نرخ بهره ۱۰ درصد باشد، شما برای هر سال استفاده از ۱۰۰۰ تومان، ۱۰۰ تومان بهره پرداخت میکنید.
چرا نرخ بهره برای اقتصاد اهمیت دارد؟
نرخ بهره یکی از ابزارهای اصلی سیاست پولی است که بانک مرکزی برای کنترل اقتصاد استفاده میکند. تغییرات در نرخ بهره میتواند بر رفتار مصرفکنندگان، سرمایهگذاران و حتی دولت تأثیر بگذارد. اما چرا اینقدر مهم است؟
اولین دلیل اهمیت نرخ بهره، تأثیر آن بر مصرف و سرمایهگذاری است. وقتی نرخ بهره بالا میرود، قرض گرفتن گرانتر میشود و مردم تمایل کمتری به خرید خانه، خودرو یا سرمایهگذاری در پروژههای جدید دارند. این باعث کاهش تقاضا و در نتیجه کاهش تورم میشود. از سوی دیگر، وقتی نرخ بهره پایین است، قرض گرفتن ارزانتر میشود و مردم بیشتر سرمایهگذاری میکنند که میتواند رشد اقتصادی را افزایش دهد.
دلیل دوم، تأثیر نرخ بهره بر ارزش پول و سرمایهگذاری است. وقتی نرخ بهره بالا است، سرمایهگذاری در اوراق قرضه و سپردههای بانکی جذابتر میشود، زیرا بازدهی بیشتری ارائه میدهند. این میتواند سرمایه را از بازارهای دیگر مانند سهام و املاک جذب کند و باعث تغییر در قیمت این داراییها شود.
دلیل سوم، تأثیر نرخ بهره بر ارزش پول ملی است. وقتی نرخ بهره در یک کشور بالا میرود، سرمایهگذاران خارجی تمایل بیشتری به سرمایهگذاری در آن کشور دارند، زیرا بازدهی بیشتری دریافت میکنند. این میتواند باعث افزایش تقاضا برای پول ملی و در نتیجه افزایش ارزش آن شود.
بنابراین، بانک مرکزی با تنظیم نرخ بهره، میتواند بر تورم، رشد اقتصادی، ارزش پول و حتی اشتغال تأثیر بگذارد. این ابزار قدرتمند، یکی از اصلیترین ابزاری است که دولتها برای مدیریت اقتصاد استفاده میکنند.
نرخ بهره چگونه تعیین میشود؟
نرخ بهره توسط بانک مرکزی کشور تعیین میشود. در ایران، بانک مرکزی جمهوری اسلامی ایران (مرکز بانک) مسئول تعیین نرخ بهره است. این بانک با توجه به شرایط اقتصادی، تورم، رشد اقتصادی و سایر عوامل، نرخ بهره را تنظیم میکند.
یکی از مهمترین نرخهای بهرهای که بانک مرکزی تعیین میکند، نرخ بهره سیاستی است. این نرخ به عنوان یک راهنمای اصلی برای سایر نرخهای بهره در اقتصاد عمل میکند. برای مثال، وقتی نرخ بهره سیاستی بالا میرود، بانکها نیز نرخ بهره قرضها و سپردهها را افزایش میدهند.
عوامل دیگری نیز در تعیین نرخ بهره تأثیر دارند، مانند:
- تورم: وقتی تورم بالا است، بانک مرکزی معمولاً نرخ بهره را افزایش میدهد تا از افزایش بیش از حد قیمتها جلوگیری کند.
- رشد اقتصادی: اگر اقتصاد در حال رشد است، ممکن است نرخ بهره افزایش یابد تا از overheating (گرم شدن بیش از حد اقتصاد) جلوگیری شود.
- شرایط جهانی: تغییرات در نرخ بهره کشورهای دیگر، مانند آمریکا یا اروپا، میتواند بر نرخ بهره داخلی تأثیر بگذارد.
- استقرار سیاسی و اقتصادی: عدم استقرار میتواند باعث افزایش نرخ بهره شود، زیرا سرمایهگذاران تمایل به ریسکپذیری کمتری دارند.
نرخ بهره و زندگی روزمره
نرخ بهره نه تنها بر تصمیمات اقتصادی بزرگ تأثیر میگذارد، بلکه بر زندگی روزمره افراد نیز تأثیر میگذارد. برای مثال:
- قرض گرفتن: اگر شما قصد خرید خانه یا خودرو با قرض داشته باشید، نرخ بهره پایینتر به معنای هزینه کمتر برای شما است. به همین دلیل، وقتی نرخ بهره پایین است، تقاضا برای خرید خانه و خودرو افزایش مییابد.
- سپردهگذاری: اگر شما پول خود را در بانک سپرده میگذارید، نرخ بهره بالاتر به معنای درآمد بیشتری برای شما است. بنابراین، در دورههای با نرخ بهره بالا، سپردهگذاری جذابتر میشود.
- کارتهای اعتباری: نرخ بهره کارتهای اعتباری نیز تحت تأثیر نرخ بهره کلی اقتصاد قرار دارد. وقتی نرخ بهره بالا میرود، هزینه استفاده از کارت اعتباری نیز افزایش مییابد.
- سرمایهگذاری: اگر شما در بازارهای مالی سرمایهگذاری میکنید، نرخ بهره میتواند بر تصمیمات شما تأثیر بگذارد. برای مثال، وقتی نرخ بهره بالا است، سرمایهگذاری در اوراق قرضه جذابتر از سرمایهگذاری در سهام میشود.
بنابراین، تغییرات در نرخ بهره میتواند بر تصمیمات مالی شما تأثیر بگذارد و حتی میتواند تعیین کند که آیا میتوانید خانه بخرید یا خیر.
نرخ بهره و تورم
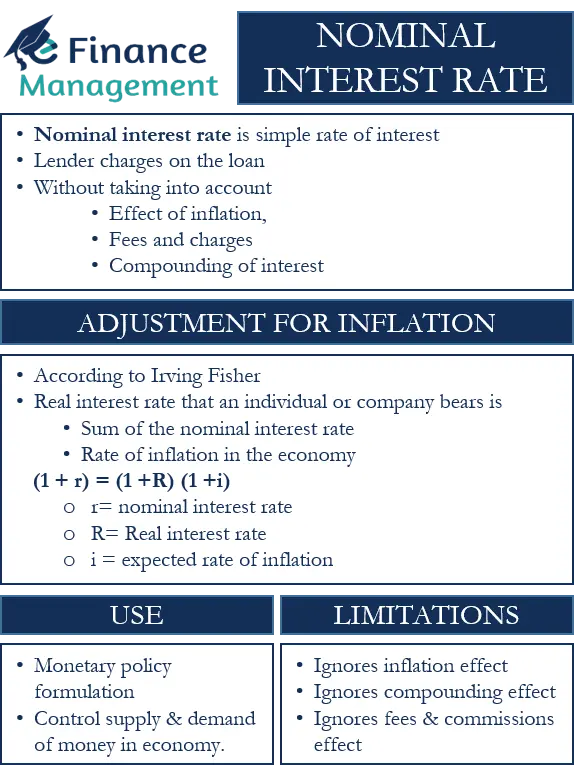
یکی از مهمترین روابط اقتصادی، رابطه بین نرخ بهره و تورم است. تورم زمانی رخ میدهد که قیمتهای کالا و خدمات افزایش یابد. بانک مرکزی با افزایش نرخ بهره، میتواند از افزایش بیش از حد تورم جلوگیری کند.
چگونه؟ وقتی نرخ بهره بالا میرود، قرض گرفتن گرانتر میشود و مردم کمتر پول قرض میگیرند. این کاهش در تقاضا میتواند باعث کاهش تورم شود. همچنین، وقتی نرخ بهره بالا است، سرمایهگذاران تمایل بیشتری به سرمایهگذاری در داراییهای امنتر مانند سپردههای بانکی دارند، که میتواند فشار تورمی را کاهش دهد.
اما اگر نرخ بهره بسیار پایین باشد، ممکن است تورم افزایش یابد، زیرا مردم بیشتر پول قرض میگیرند و تقاضا افزایش مییابد. این میتواند باعث افزایش قیمتها شود. بنابراین، بانک مرکزی باید نرخ بهره را به گونهای تنظیم کند که تورم کنترل شود و در عین حال رشد اقتصادی حفظ شود.
نرخ بهره و بازارهای مالی
نرخ بهره همچنین بر بازارهای مالی تأثیر میگذارد. برای مثال:
- سهم: وقتی نرخ بهره بالا میرود، سرمایهگذاری در اوراق قرضه جذابتر از سرمایهگذاری در سهام میشود، زیرا اوراق قرضه بازدهی ثابت و امنتری ارائه میدهند. این میتواند باعث کاهش قیمت سهام شود.
- ارز: افزایش نرخ بهره میتواند باعث افزایش ارزش پول ملی شود، زیرا سرمایهگذاران خارجی تمایل بیشتری به سرمایهگذاری در آن کشور دارند.
- املاک: نرخ بهره پایینتر میتواند باعث افزایش تقاضا برای خرید خانه شود، زیرا قرض گرفتن ارزانتر میشود. این میتواند باعث افزایش قیمت املاک شود.
بنابراین، تغییرات در نرخ بهره میتواند موجی از تغییرات در بازارهای مالی ایجاد کند و سرمایهگذاران باید این تغییرات را در نظر بگیرند.
چگونه میتوانیم از تغییرات نرخ بهره آگاه باشیم؟
اگر میخواهید از تغییرات نرخ بهره آگاه باشید و تصمیمات مالی خود را بر اساس آن تنظیم کنید، میتوانید از منابع زیر استفاده کنید:
- اخبار اقتصادی: رسانههای معتبر اقتصادی مانند تایم به تایم – تایم به تایم، گزارشهای بانک مرکزی و سازمانهای اقتصادی.
- گزارشهای بانک مرکزی: بانک مرکزی معمولاً گزارشهای دورهای در مورد سیاستهای پولی و تغییرات نرخ بهره منتشر میکند.
- تحلیلگران مالی: بسیاری از تحلیلگران مالی و شرکتهای مشاوره اقتصادی، پیشبینیهایی در مورد تغییرات نرخ بهره ارائه میدهند.
- پلتفرمهای مالی: برخی از پلتفرمهای مالی آنلاین، اطلاعاتی در مورد نرخ بهره و تأثیر آن بر بازارها ارائه میدهند.
با دنبال کردن این منابع، میتوانید از تغییرات نرخ بهره آگاه باشید و تصمیمات مالی خود را بر اساس آن تنظیم کنید.
نکات پایانی
نرخ بهره یکی از مفاهیم اساسی در اقتصاد است که بر زندگی روزمره افراد، تصمیمات سرمایهگذاری و حتی سیاستهای اقتصادی تأثیر میگذارد. درک این مفهوم میتواند به شما کمک کند تا تصمیمات مالی بهتری بگیرید و از تغییرات اقتصادی آگاه باشید.
همچنین، باید توجه داشته باشید که نرخ بهره تنها یکی از عوامل تأثیرگذار بر اقتصاد است. عوامل دیگری مانند سیاستهای مالی دولت، شرایط جهانی و حتی رویدادهای سیاسی نیز میتوانند بر اقتصاد تأثیر بگذارند. بنابراین، برای درک کامل اقتصاد، باید این عوامل را نیز در نظر بگیرید.
در پایان، اگر میخواهید اطلاعات بیشتری در مورد مفاهیم اقتصادی دیگر داشته باشید، میتوانید به مقالات دیگر تایم به تایم – تایم به تایم مراجعه کنید.











