

























در دنیای مالی و سرمایهگذاری، یکی از مفاهیم اساسی که همواره مورد توجه قرار میگیرد، نرخ بهره است. اما نرخ بهره واقعی چیست و چگونه با نرخ بهره اسمی متفاوت است؟ این سوال برای بسیاری از سرمایهگذاران، اقتصاددانان و حتی افراد عادی که با مفاهیم مالی آشنا نیستند، اهمیت دارد. در این راهنما کامل، به بررسی دقیق نرخ بهره واقعی، روشهای محاسبه آن و تفاوتهای آن با نرخ بهره اسمی میپردازیم تا بتوانید بهتر با این مفهوم آشنا شوید و در تصمیمگیریهای مالی خود از آن استفاده کنید.
نرخ بهره اسمی و واقعی: تفاوت اساسی
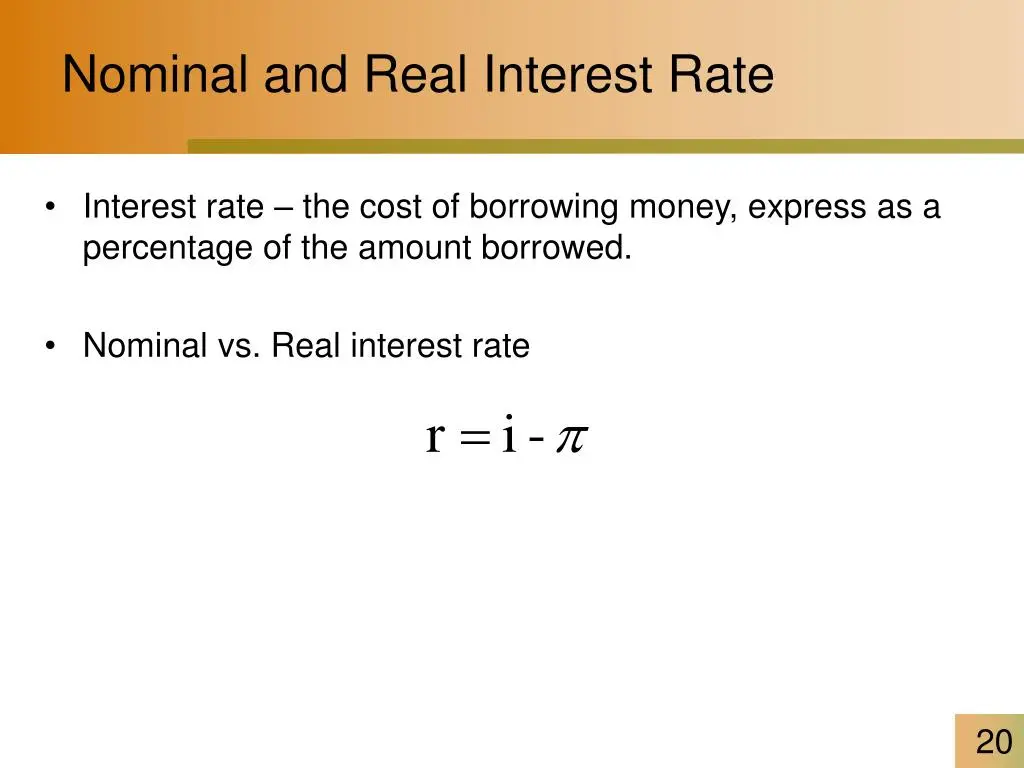
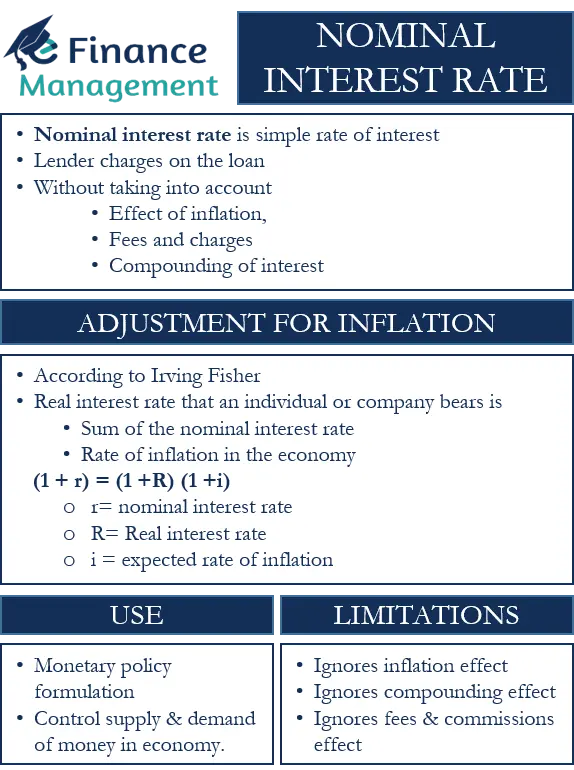
نرخ بهره اسمی (Nominal Interest Rate) نرخ بهرهای است که بانکها و موسسات مالی به صورت مستقیم اعلام میکنند. این نرخ بدون در نظر گرفتن تأثیر تورم بر ارزش پول محاسبه میشود. به عبارت دیگر، نرخ بهره اسمی نشاندهنده سود یا هزینهای است که بدون توجه به تغییرات قیمتها در اقتصاد محاسبه میشود.
اما نرخ بهره واقعی (Real Interest Rate) نرخ بهرهای است که پس از کسر تأثیر تورم از نرخ بهره اسمی به دست میآید. این نرخ نشاندهنده قدرت خرید واقعی پول است و برای سرمایهگذاران بسیار مهمتر از نرخ اسمی است، زیرا نشان میدهد که پس از کسر تورم، چه مقدار واقعی از سرمایه شما افزایش مییابد یا چه میزان هزینه واقعی برای وامگیری دارید.
برای درک بهتر این تفاوت، فرض کنید نرخ بهره اسمی یک سپرده بانکی ۱۰ درصد در سال است. اگر تورم در همان سال ۵ درصد باشد، نرخ بهره واقعی شما فقط ۵ درصد خواهد بود. این بدان معناست که پس از کسر تورم، قدرت خرید شما تنها ۵ درصد افزایش یافته است.
چگونه نرخ بهره واقعی را محاسبه کنیم؟
محاسبه نرخ بهره واقعی نیازمند دانستن دو پارامتر اصلی است: نرخ بهره اسمی و نرخ تورم. فرمول سادهای برای محاسبه نرخ بهره واقعی وجود دارد که به صورت زیر است:
نرخ بهره واقعی = نرخ بهره اسمی – نرخ تورم
اما این فرمول تنها زمانی دقیق است که نرخ تورم پایین باشد. برای نرخهای تورمی بالاتر، فرمول دقیقتری استفاده میشود که به صورت زیر است:
نرخ بهره واقعی = (۱ + نرخ بهره اسمی) / (۱ + نرخ تورم) – ۱
این فرمول به شما اجازه میدهد تا تأثیر تورم را به درستی در محاسبات خود در نظر بگیرید. برای مثال، اگر نرخ بهره اسمی ۸ درصد و نرخ تورم ۳ درصد باشد، نرخ بهره واقعی به صورت زیر محاسبه میشود:
(۱ + ۰٫۰۸) / (۱ + ۰٫۰۳) – ۱ = ۰٫۰۴۸۵ یا ۴٫۸۵ درصد
این روش نشان میدهد که حتی با نرخ بهره اسمی بالا، اگر تورم نیز بالا باشد، نرخ بهره واقعی ممکن است بسیار کمتر از آنچه فکر میکنید باشد.
چرا نرخ بهره واقعی مهم است؟
نرخ بهره واقعی برای چندین دلیل مهم است:
- قدرت خرید واقعی: نرخ بهره واقعی نشان میدهد که پس از کسر تورم، قدرت خرید سرمایه شما چقدر افزایش مییابد. این اطلاعات برای سرمایهگذاران بسیار حیاتی است، زیرا نشان میدهد که آیا سرمایهگذاری شما واقعاً ارزش افزوده دارد یا خیر.
- تاثیر بر تصمیمات مالی: اگر نرخ بهره واقعی منفی باشد، این بدان معناست که ارزش پول شما با گذشت زمان کاهش مییابد. این موضوع میتواند سرمایهگذاران را به سمت داراییهای دیگری مانند طلا، ارزهای خارجی یا سرمایهگذاری در بازارهای خارجی سوق دهد.
- ارزیابی هزینه وام: برای کسانی که قصد وامگیری دارند، نرخ بهره واقعی نشان میدهد که چه میزان واقعی از درآمدشان باید برای پرداخت بهره به بانک اختصاص یابد. این اطلاعات میتواند در تصمیمگیری برای وامگیری بسیار مؤثر باشد.
- تحلیل اقتصادی: اقتصاددانان و تحلیلگران از نرخ بهره واقعی برای ارزیابی وضعیت اقتصادی و پیشبینی روندهای آینده استفاده میکنند. این نرخ میتواند نشاندهنده سلامت اقتصادی یک کشور باشد.
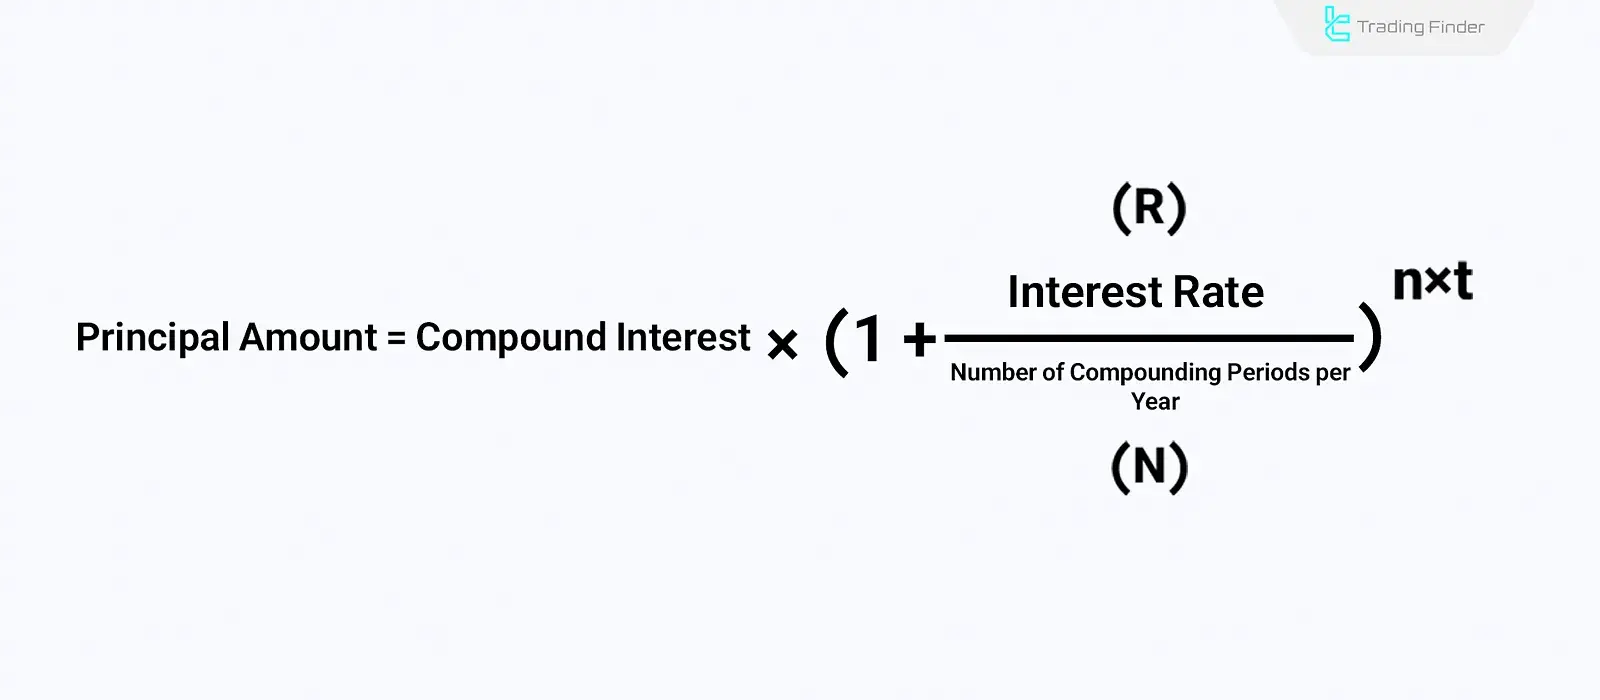
نرخ بهره واقعی منفی: چه معنایی دارد؟
در برخی شرایط، نرخ بهره واقعی میتواند منفی شود. این اتفاق زمانی رخ میدهد که نرخ تورم بالاتر از نرخ بهره اسمی باشد. برای مثال، اگر نرخ بهره اسمی ۲ درصد و نرخ تورم ۳ درصد باشد، نرخ بهره واقعی منفی ۱ درصد خواهد بود.
نرخ بهره واقعی منفی نشاندهنده این است که ارزش پول شما با گذشت زمان کاهش مییابد. این موضوع میتواند برای سرمایهگذاران چالشبرانگیز باشد، زیرا نشان میدهد که حتی با سرمایهگذاری در سپردههای بانکی یا اوراق قرضه، ارزش واقعی پول شما کاهش مییابد.
در چنین شرایطی، سرمایهگذاران ممکن است به دنبال داراییهایی باشند که بتوانند از تورم محافظت کنند، مانند:
- سودآوریهای بلندمدت مانند املاک و مستغلات
- سودآوریهای مرتبط با مواد اولیه مانند طلا یا نفت
- سودآوریهای خارجی که نرخ تورم پایینتری دارند
نرخ بهره واقعی منفی همچنین میتواند نشاندهنده سیاستهای پولی انبساطی باشد که بانک مرکزی برای تحریک اقتصاد انجام میدهد. در چنین شرایطی، بانک مرکزی ممکن است نرخ بهره اسمی را کاهش دهد تا مردم و کسبوکارهای بیشتری به وامگیری تشویق شوند.
نرخ بهره واقعی در سرمایهگذاری
برای سرمایهگذاران، درک نرخ بهره واقعی بسیار مهم است، زیرا این نرخ نشان میدهد که چه مقدار واقعی از سرمایه شما افزایش مییابد. برای مثال:
- اگر نرخ بهره واقعی مثبت باشد، سرمایهگذاری در سپردههای بانکی یا اوراق قرضه میتواند یک انتخاب منطقی باشد.
- اگر نرخ بهره واقعی منفی باشد، سرمایهگذاری در داراییهایی که میتوانند از تورم محافظت کنند، مانند املاک و مستغلات یا طلا، ممکن است جذابتر باشد.
- در بازارهای مالی، سرمایهگذاران باید نرخ بهره واقعی را در نظر بگیرند تا بتوانند تصمیمات بهتری در مورد خرید و فروش داراییها بگیرند.
برای مثال، اگر نرخ بهره واقعی منفی باشد، سرمایهگذاری در اوراق قرضه ممکن است منجر به کاهش ارزش واقعی سرمایه شما شود. در چنین شرایطی، سرمایهگذاری در داراییهایی که میتوانند رشد کنند و از تورم محافظت کنند، مانند شرکتهای با رشد بالا یا بازارهای خارجی، ممکن است بهتر باشد.
نرخ بهره واقعی در اقتصاد ایران
در اقتصاد ایران، نرخ بهره واقعی به دلیل نوسانات تورمی و تغییرات نرخ بهره اسمی، موضوعی بسیار مهم است. در سالهای گذشته، نرخ تورم در ایران به دلیل عوامل مختلفی مانند تحریمها، نوسانات قیمت نفت و سیاستهای پولی، بسیار بالا بوده است. این موضوع باعث شده است که نرخ بهره واقعی در بسیاری از موارد منفی شود.
برای مثال، اگر نرخ بهره اسمی در ایران ۲۰ درصد باشد و نرخ تورم ۳۰ درصد، نرخ بهره واقعی منفی ۱۰ درصد خواهد بود. این موضوع نشان میدهد که حتی با سرمایهگذاری در سپردههای بانکی با نرخ بهره اسمی بالا، ارزش واقعی پول سرمایهگذاران کاهش مییابد.
در چنین شرایطی، سرمایهگذاران ایرانی ممکن است به دنبال راهکارهایی برای محافظت از سرمایه خود باشند. برخی از این راهکارها شامل سرمایهگذاری در بازارهای خارجی، خرید ارزهای خارجی، سرمایهگذاری در املاک و مستغلات یا حتی خرید طلا و مواد اولیه است.
برای تحلیل دقیقتر نرخ بهره واقعی در ایران، لازم است که به دادههای رسمی بانک مرکزی و سازمان آمار ایران توجه کنید. این دادهها میتوانند به شما کمک کنند تا نرخ تورم و نرخ بهره اسمی را در دورههای مختلف بررسی کنید و نرخ بهره واقعی را محاسبه نمایید.
در صورت نیاز به اطلاعات بیشتر در مورد مفاهیم مالی و سرمایهگذاری، میتوانید به مقالات مرتبط در تایم به تایم مراجعه کنید. این مقالات میتوانند راهنمایی کاملتری برای شما در زمینههای مختلف مالی ارائه دهند.
نکات پایانی
نرخ بهره واقعی یکی از مفاهیم کلیدی در اقتصاد و سرمایهگذاری است که نشاندهنده قدرت خرید واقعی پول است. درک این مفهوم میتواند به شما کمک کند تا تصمیمات مالی بهتری بگیرید و از سرمایه خود به بهترین شکل محافظت کنید.
همواره به یاد داشته باشید که نرخ بهره واقعی نه تنها برای سرمایهگذاران بلکه برای وامگیرندگان نیز مهم است. اگر قصد وامگیری دارید، محاسبه نرخ بهره واقعی میتواند به شما کمک کند تا بفهمید چه میزان واقعی از درآمدتان باید برای پرداخت بهره اختصاص یابد.
در نهایت، برای تصمیمگیریهای مالی هوشمندانه، توصیه میشود که همواره از منابع معتبر و دادههای روز استفاده کنید و با مشاوران مالی حرفهای مشورت نمایید.











