در اقتصاد خانوار، یکی از مفاهیم مهم و پرکاربرد که اغلب در بحثهای مالی و برنامهریزی خانوار مطرح میشود، «شکاف درآمد و هزینه» است. این مفهوم به تفاوت بین درآمدهای دریافتی یک خانوار و هزینههای آن اشاره دارد و میتواند نشاندهنده وضعیت مالی و اقتصادی خانواده باشد. در این مقاله، به بررسی دقیق این مفهوم، نحوه ایجاد آن، عوامل مؤثر بر آن و نکات کاربردی برای مدیریت بهتر این شکاف میپردازیم.
شکاف درآمد و هزینه خانوار چیست؟
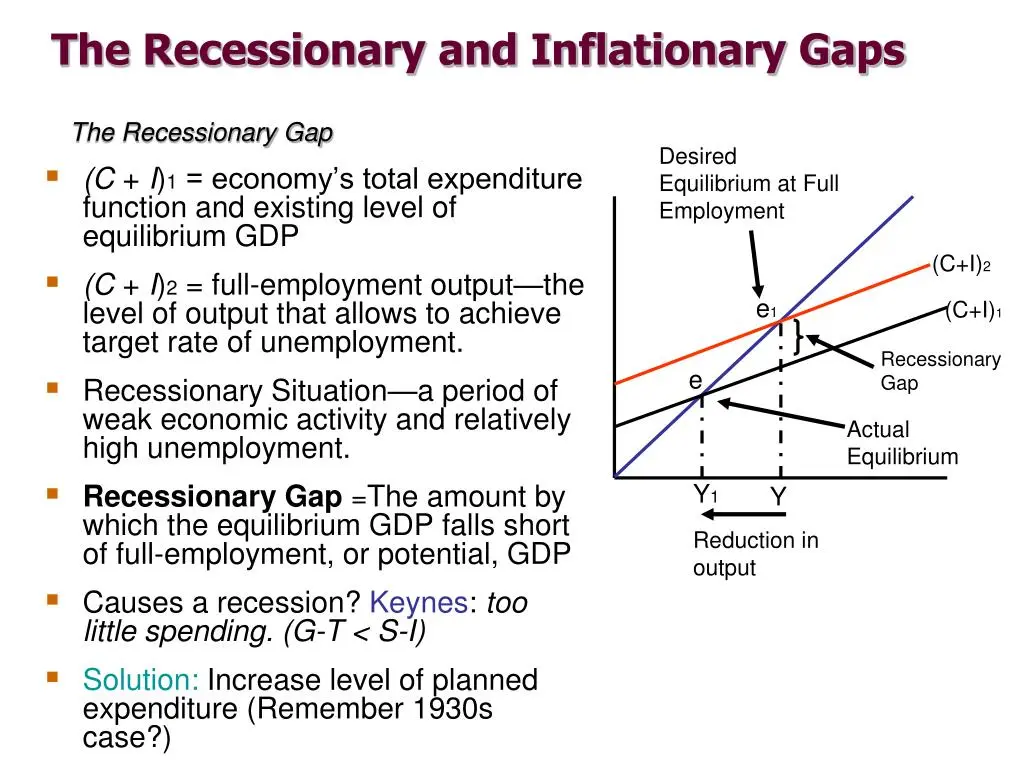
شکاف درآمد و هزینه خانوار به اختلاف بین درآمدهای دریافتی و هزینههای یک خانوار در یک دوره زمانی مشخص (مثلاً ماهانه یا سالانه) گفته میشود. این شکاف میتواند مثبت یا منفی باشد:
- شکاف مثبت: زمانی که درآمدهای خانوار بیشتر از هزینههای آن است. این وضعیت نشاندهنده توانایی ذخیرهسازی و سرمایهگذاری بیشتر است.
- شکاف منفی: زمانی که هزینههای خانوار از درآمدهای آن بیشتر است. این وضعیت ممکن است به بدهی، استفاده از پسانداز یا حتی مشکلات مالی منجر شود.
این مفهوم در برنامهریزی مالی خانوار بسیار مهم است، زیرا نشاندهنده تعادل یا عدم تعادل بین منابع مالی و نیازهای خانواده است.
چگونه شکاف درآمد و هزینه ایجاد میشود؟
شکاف درآمد و هزینه خانوار تحت تأثیر عوامل متعددی قرار میگیرد. برخی از این عوامل عبارتند از:
- درآمد: سطح درآمد خانواده، نوع شغل، ساعات کار، و حتی درآمدهای جانبی مانند سرمایهگذاری یا کسب و کارهای کوچک میتواند تأثیرگذار باشد.
- هزینهها: هزینههای ثابت مانند اجاره، قرضه، خدمات شهری، و هزینههای متغیر مانند خرید مواد غذایی، حمل و نقل، و سرگرمیها نقش کلیدی دارند.
- تغییرات اقتصادی: تورم، بیکاری، و تغییرات در بازار کار میتواند درآمد و هزینهها را تحت تأثیر قرار دهد.
- رفتار مصرفی: تصمیمات خرید، استفاده از کارت اعتباری، و مدیریت پسانداز نیز میتواند شکاف را تغییر دهد.
- رویدادهای غیرمنتظره: مانند بروز بیماری، بیکاری ناگهانی، یا هزینههای غیرمنتظره مانند تعمیرات خانه.
در واقع، هر تغییر در یکی از این عوامل میتواند باعث ایجاد یا گسترش شکاف درآمد و هزینه شود.
نکات مهم برای مدیریت شکاف درآمد و هزینه
مدیریت صحیح شکاف درآمد و هزینه میتواند به خانوار کمک کند تا در مسیر پایداری مالی قرار گیرد. برخی از نکات کاربردی برای این منظور عبارتند از:
۱. تحلیل دقیق درآمد و هزینه
اولین گام برای مدیریت شکاف، تحلیل دقیق و منظم درآمدها و هزینههای خانوار است. ثبت دقیق تمام درآمدها و هزینهها در یک جدول یا نرمافزار مالی میتواند کمک زیادی کند. این تحلیل نشاندهنده نقاط ضعف و قوت مالی خانوار است و امکان برنامهریزی دقیقتر را فراهم میآورد.
۲. کاهش هزینههای غیرضروری
یکی از راههای مؤثر برای کاهش شکاف منفی، کاهش هزینههای غیرضروری است. این هزینهها ممکن است شامل خریدهای غیرضروری، استفاده بیش از حد از خدمات غیرضروری، یا حتی هزینههای پنهان مانند هزینههای اینترنت یا تلفن همراه باشد. شناسایی و کاهش این هزینهها میتواند به بهبود وضعیت مالی کمک کند.
۳. افزایش درآمدهای جانبی
اگر شکاف منفی به دلیل کمبود درآمد ایجاد شده باشد، افزایش درآمدهای جانبی میتواند راهکاری مؤثر باشد. این درآمدها میتوانند از طریق کارهای فرعی، سرمایهگذاری، یا حتی فروش کالای غیرمستعمل به دست آیند. مهم است که این درآمدها به صورت پایدار و بدون ایجاد استرس اضافه به زندگی خانوار باشد.
۴. ایجاد پسانداز اضطراری
یکی از بهترین راهها برای مقابله با هزینههای غیرمنتظره، ایجاد یک پسانداز اضطراری است. این پسانداز باید به اندازهای باشد که بتواند هزینههای حداقل ۳ تا ۶ ماهه خانوار را پوشش دهد. این کار میتواند از ایجاد شکاف منفی در صورت بروز مشکلات غیرمنتظره جلوگیری کند.
۵. برنامهریزی مالی بلندمدت
برنامهریزی مالی بلندمدت شامل تعیین اهداف مالی، مانند خرید خانه، تحصیل فرزندان، یا بازنشستگی، و اختصاص بخشی از درآمد به این اهداف است. این برنامهریزی میتواند به خانوار کمک کند تا در مسیر دستیابی به اهداف مالی خود پیش برود و از ایجاد شکاف منفی در آینده جلوگیری کند.
۶. استفاده از ابزارهای مالی
استفاده از ابزارهای مالی مانند حسابهای پسانداز با بهره، سرمایهگذاری در بازارهای مالی، یا حتی استفاده از کارتهای اعتباری با شرایط مناسب میتواند به مدیریت بهتر شکاف درآمد و هزینه کمک کند. البته باید توجه داشت که استفاده از این ابزارها باید با دانش و احتیاط انجام شود.
چالشهای رایج در مدیریت شکاف درآمد و هزینه
در مدیریت شکاف درآمد و هزینه، خانوارها ممکن است با چالشهایی مانند:
- تغییرات ناگهانی در درآمد (مثلاً بیکاری یا کاهش حقوق)
- افزایش ناگهانی هزینهها (مثلاً هزینههای پزشکی یا تعمیرات)
- افزایش تورم و کاهش قدرت خرید
- عدم توانایی در کاهش هزینهها به دلیل نیازهای اساسی
روبرو شوند. برای مقابله با این چالشها، داشتن یک برنامه مالی انعطافپذیر و آمادگی برای تغییرات ضروری است.
نکات کاربردی برای خانوارها
برای مدیریت بهتر شکاف درآمد و هزینه، میتوانید از نکات زیر استفاده کنید:
- همیشه یک بودجه ماهانه داشته باشید و آن را به صورت منظم بررسی کنید.
- از ابزارهای دیجیتال مانند اپلیکیشنهای مالی برای ثبت و تحلیل درآمد و هزینه استفاده کنید.
- در صورت امکان، هزینههای ثابت را کاهش دهید (مثلاً تغییر اپراتور تلفن همراه یا کاهش هزینههای انرژی).
- سعی کنید حداقل ۱۰ تا ۲۰ درصد از درآمد خود را برای پسانداز یا سرمایهگذاری اختصاص دهید.
- در صورت بروز شکاف منفی، به جای استفاده از کارت اعتباری، از پسانداز یا درآمدهای جانبی استفاده کنید.
در نهایت، مدیریت شکاف درآمد و هزینه یک فرآیند مداوم است که نیاز به توجه و برنامهریزی دارد. با پیروی از این نکات، خانوارها میتوانند وضعیت مالی خود را بهبود بخشند و در مسیر پایداری مالی پیش بروند.
برای اطلاعات بیشتر در مورد برنامهریزی مالی خانوار و راهکارهای مدیریت هزینه، میتوانید به مقالههای مرتبط در تایم به تایم مراجعه کنید.