وقتی صحبت از اقتصاد و سرمایهگذاری میشود، یکی از مفاهیمی که همیشه در ذهن سرمایهگذاران و حتی افراد عادی حضور دارد، تورم است. تورم به معنای کاهش ارزش پول در طول زمان است و تأثیرات عمیقی بر زندگی روزمره و ارزش سرمایه افراد دارد. اما چگونه این پدیده دقیقاً کار میکند؟ چرا ارزش پول ما با گذشت زمان کاهش مییابد؟ و چگونه میتوانیم از تأثیرات منفی تورم بر سرمایه خود محافظت کنیم؟ در این راهنما سعی میکنیم به این سوالات پاسخ دهیم و مفهوم تورم را به زبان ساده و قابل فهم برای همه توضیح دهیم.
تورم چیست؟
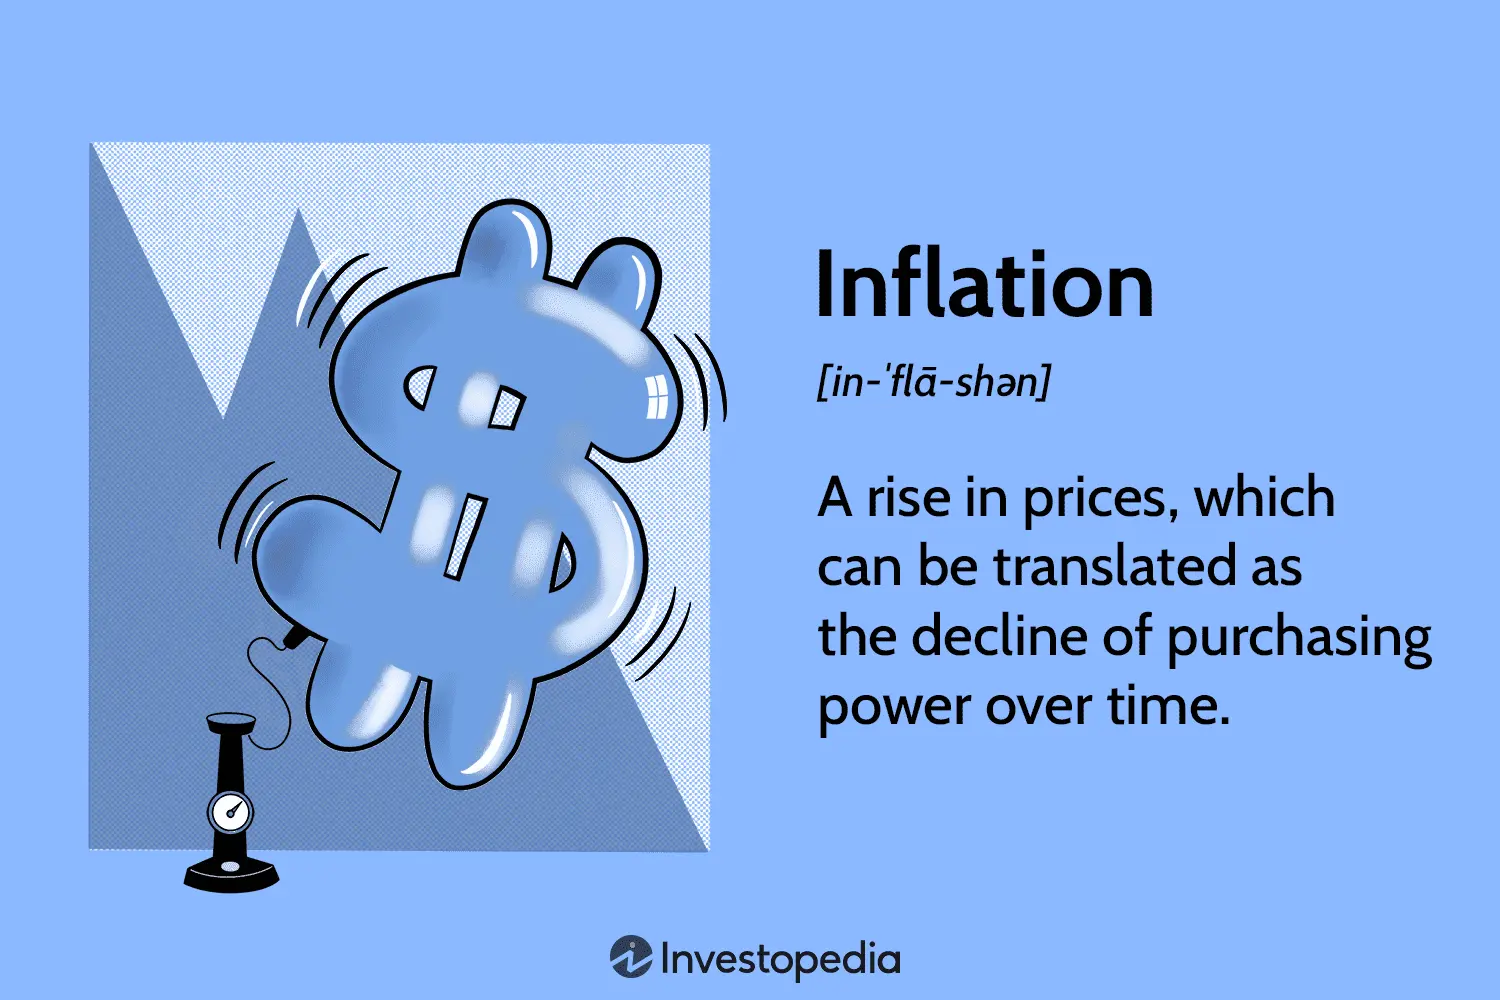
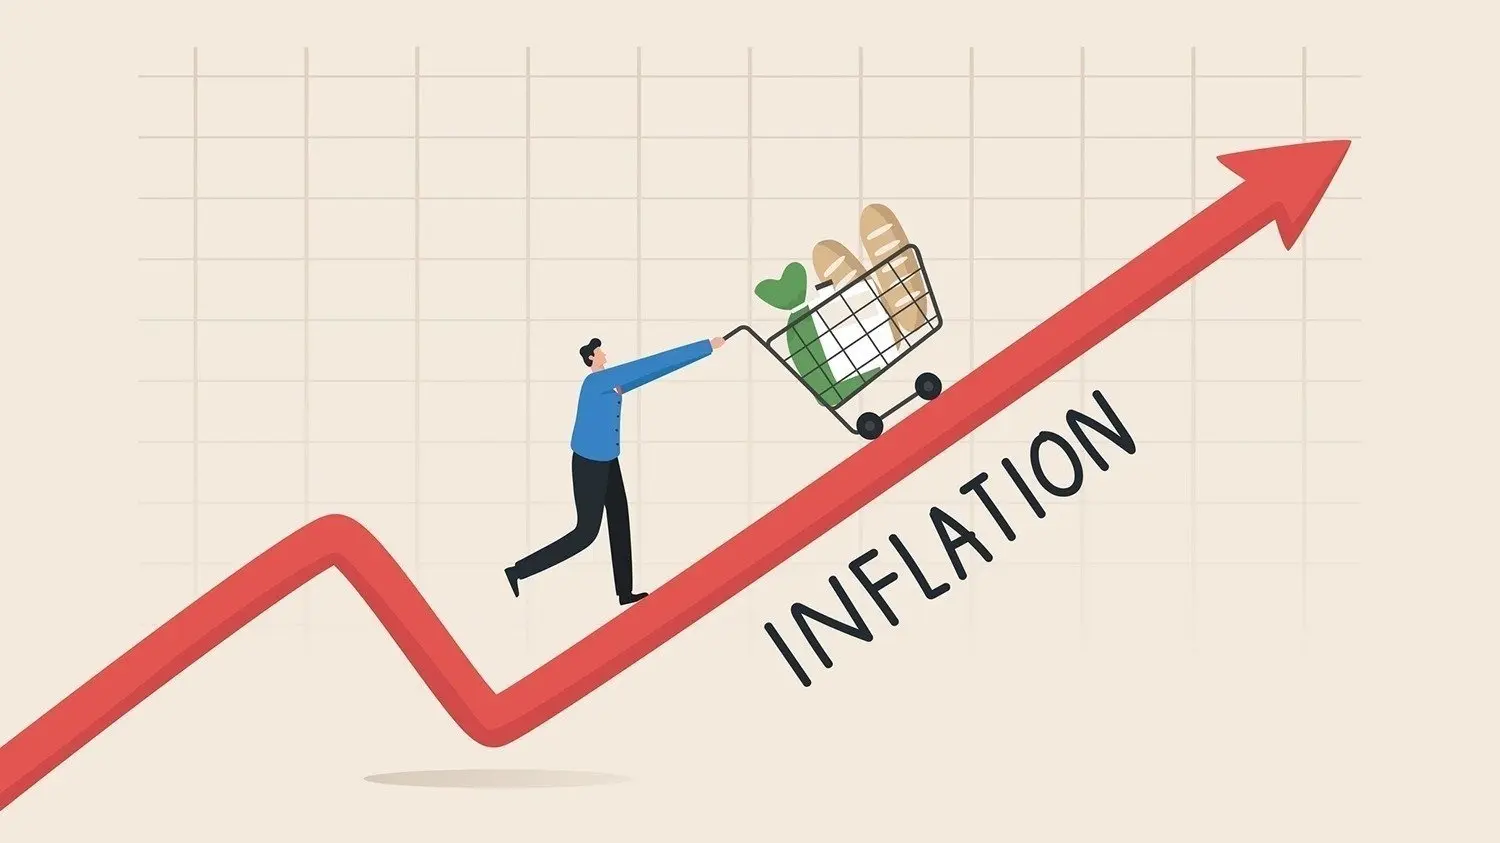
تورم به افزایش عمومی و پایدار سطح قیمتهای کالا و خدمات در یک اقتصاد گفته میشود. به عبارت دیگر، وقتی تورم وجود دارد، پول شما کمتر از قبل ارزش دارد. برای مثال، اگر امروز یک کیلو نان ۱۰۰۰ تومان باشد و سال بعد به ۱۲۰۰ تومان برسد، این افزایش قیمت نشانه تورم است. تورم میتواند به دلایل مختلفی مانند افزایش تقاضا، کاهش عرضه، افزایش هزینههای تولید یا حتی تغییرات در سیاستهای پولی دولت رخ دهد.
تورم معمولاً با درصدی اندازهگیری میشود که نشان میدهد در یک دوره زمانی مشخص (مثلاً یک سال)، قیمتها چقدر افزایش یافتهاند. برای مثال، اگر تورم سالانه ۱۰ درصد باشد، یعنی قیمتها در یک سال ۱۰ درصد افزایش یافتهاند و ارزش پول شما ۱۰ درصد کاهش یافته است.
چرا تورم ارزش پول را کاهش میدهد؟
وقتی تورم وجود دارد، قدرت خرید پول کاهش مییابد. این یعنی با همان مقدار پول، شما نمیتوانید همان تعداد کالایی را که قبلاً میتوانستید خریداری کنید. برای مثال، اگر سال گذشته با ۱۰ میلیون تومان یک تلویزیون میتوانستید بخرید، اما این سال با همان ۱۰ میلیون تومان فقط یک تلویزیون با کیفیت پایینتر را میتوانید تهیه کنید. این کاهش قدرت خرید به دلیل افزایش عمومی قیمتها است.
یکی از دلایل اصلی کاهش ارزش پول در تورم، این است که بانک مرکزی برای کنترل تورم، ممکن است سیاستهایی را پیاده کند که منجر به کاهش ارزش پول شود. برای مثال، چاپ بیش از حد پول یا افزایش عرضه پول در اقتصاد میتواند باعث تورم شود، زیرا پول بیشتری در دسترس است و تقاضا برای کالاها افزایش مییابد، در حالی که عرضه کالاها ثابت میماند یا افزایش کمی دارد.
چگونه تورم ارزش سرمایه را کاهش میدهد؟
تورم نه تنها بر قدرت خرید پول تأثیر میگذارد، بلکه میتواند ارزش سرمایه شما را نیز کاهش دهد. سرمایهگذاری در داراییهایی مانند پول نقد، سپرده بانکی یا حتی برخی از اوراق بهادار ممکن است در برابر تورم آسیبپذیر باشد. برای مثال:
- سپرده بانکی: اگر پول شما در یک حساب بانکی با نرخ بهره پایین قرار دارد، تورم میتواند ارزش واقعی پول شما را کاهش دهد. برای مثال، اگر نرخ تورم ۱۵ درصد و نرخ بهره سپرده ۱۰ درصد باشد، ارزش واقعی پول شما در پایان سال کاهش یافته است.
- پول نقد: نگهداری پول نقد در خانه یا حسابهای بدون بهره، در صورت تورم، ارزش آن کاهش مییابد، زیرا قدرت خرید آن با گذشت زمان کاهش مییابد.
- اوراق بهادار: برخی از اوراق بهادار مانند اوراق قرضه با نرخ بهره ثابت ممکن است در برابر تورم آسیبپذیر باشند، زیرا درآمد ثابت آنها نمیتواند با افزایش قیمتها همراه شود.
در واقع، تورم مانند یک سرقت آرام است که ارزش سرمایه شما را به تدریج کاهش میدهد، بدون اینکه شما آن را احساس کنید. برای مثال، اگر سال گذشته ۱۰۰ میلیون تومان سرمایه داشتهاید و تورم ۱۰ درصد بوده است، اما سرمایه شما فقط ۵ درصد افزایش یافته است، در واقع ارزش واقعی سرمایه شما ۵ درصد کاهش یافته است.
چگونه میتوان از تأثیرات تورم محافظت کرد؟
برای محافظت از سرمایه خود در برابر تورم، باید داراییهایی را انتخاب کنید که بتوانند با تورم همراه شوند یا حتی از آن پیشی بگیرند. برخی از راهکارهای رایج عبارتند از:
- سنگین کردن پرتفوی سرمایهگذاری: سرمایهگذاری در داراییهایی مانند طلا، املاک و مستغلات، یا سهام شرکتهای با رشد بالا میتواند کمک کند تا ارزش سرمایه شما با تورم همراه شود.
- ارائه داراییهای با نرخ بازده بالا: سرمایهگذاری در داراییهایی که نرخ بازدهی آنها بالاتر از نرخ تورم است، مانند برخی از اوراق بهادار یا سرمایهگذاری در بازارهای مالی، میتواند ارزش سرمایه شما را حفظ کند.
- تنوعبخشی: تقسیم سرمایه بین داراییهای مختلف مانند سهام، اوراق قرضه، املاک و مستغلات و طلا میتواند ریسک را کاهش داده و از تأثیرات تورم محافظت کند.
- سرمایهگذاری در داراییهای واقعی: داراییهایی مانند املاک و مستغلات یا کالاها میتوانند در برابر تورم مقاومت کنند، زیرا قیمت آنها معمولاً با تورم افزایش مییابد.
همچنین، آگاهی از نرخ تورم و پیشبینی تغییرات آن میتواند کمک کند تا تصمیمات سرمایهگذاری بهتری بگیرید. برای مثال، اگر تورم بالا است، ممکن است سرمایهگذاری در داراییهایی که با تورم همراه میشوند، مانند طلا یا املاک، یک انتخاب مناسب باشد.
تورم و تصمیمات مالی شخصی
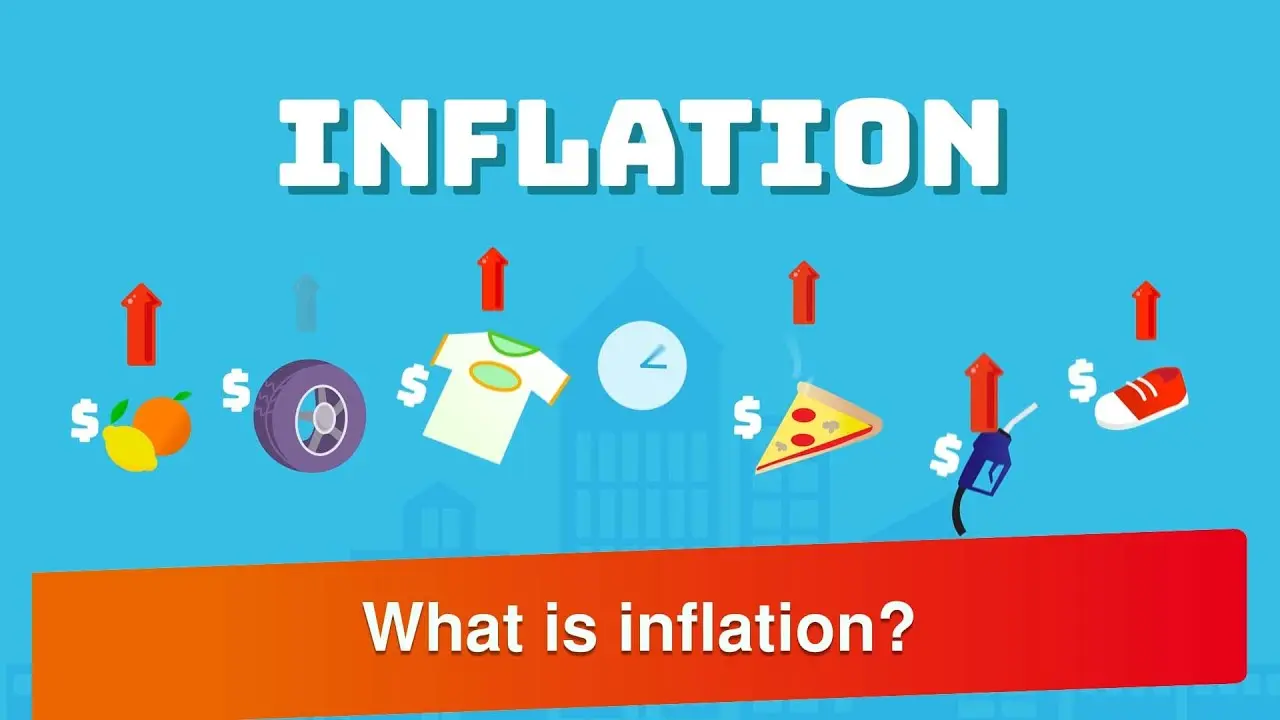
تورم نه تنها بر سرمایهگذاری تأثیر میگذارد، بلکه بر تصمیمات مالی شخصی نیز تأثیرگذار است. برای مثال:
- خرید خانه: اگر نرخ تورم بالا است، قیمت املاک و مستغلات نیز ممکن است افزایش یابد. بنابراین، خرید خانه در چنین شرایطی ممکن است یک سرمایهگذاری خوب باشد، اما باید به نرخ بهره وام و سایر هزینهها نیز توجه کرد.
- خرید خودرو: تورم میتواند قیمت خودروها را نیز افزایش دهد، بنابراین زمان خرید خودرو باید با توجه به نرخ تورم و پیشبینی تغییرات قیمتها انتخاب شود.
- پنسیون و بازنشستگی: اگر درآمد شما ثابت است، تورم میتواند قدرت خرید شما را کاهش دهد. بنابراین، سرمایهگذاری در داراییهایی که با تورم همراه میشوند، میتواند برای آینده مالی شما بسیار مهم باشد.
در نهایت، آگاهی از تورم و تأثیرات آن بر زندگی مالی شما میتواند کمک کند تا تصمیمات بهتری بگیرید و از ارزش سرمایه خود محافظت کنید. برای اطلاعات بیشتر در مورد سرمایهگذاری و مدیریت مالی در شرایط تورم، میتوانید به مقالات مرتبط در تایم به تایم مراجعه کنید.
نکات پایانی
تورم یک پدیده طبیعی در اقتصاد است و نمیتوان آن را کاملاً کنترل کرد، اما میتوان با برنامهریزی مناسب و انتخاب داراییهای مناسب، از تأثیرات منفی آن محافظت کرد. مهمترین نکته این است که همیشه باید به نرخ تورم توجه داشته باشید و سرمایهگذاریهای خود را با توجه به شرایط اقتصادی تنظیم کنید.
در پایان، یادآوری میشود که سرمایهگذاری همیشه با ریسک همراه است و هیچ دارایی نمیتواند ۱۰۰ درصد در برابر تورم محافظت کند. بنابراین، تنوعبخشی و آگاهی از شرایط اقتصادی میتواند کمک کند تا ریسک را کاهش داده و ارزش سرمایه خود را حفظ کنید.