در زندگی مالی هر خانوار، مفهوم ثروت خانوار یکی از مهمترین معیارهایی است که نشاندهنده وضعیت اقتصادی خانواده در یک دوره زمانی مشخص میباشد. اما ثروت خانوار دقیقاً چیست؟ چگونه محاسبه میشود و چه مواردی در این محاسبه تأثیرگذار هستند؟ اگر قصد دارید وضعیت مالی خود را تحلیل کنید یا برای برنامهریزی مالی بلندمدت اقدام نمایید، شناخت دقیق این مفهوم و روشهای محاسبه آن ضروری است.
ثروت خانوار چیست؟
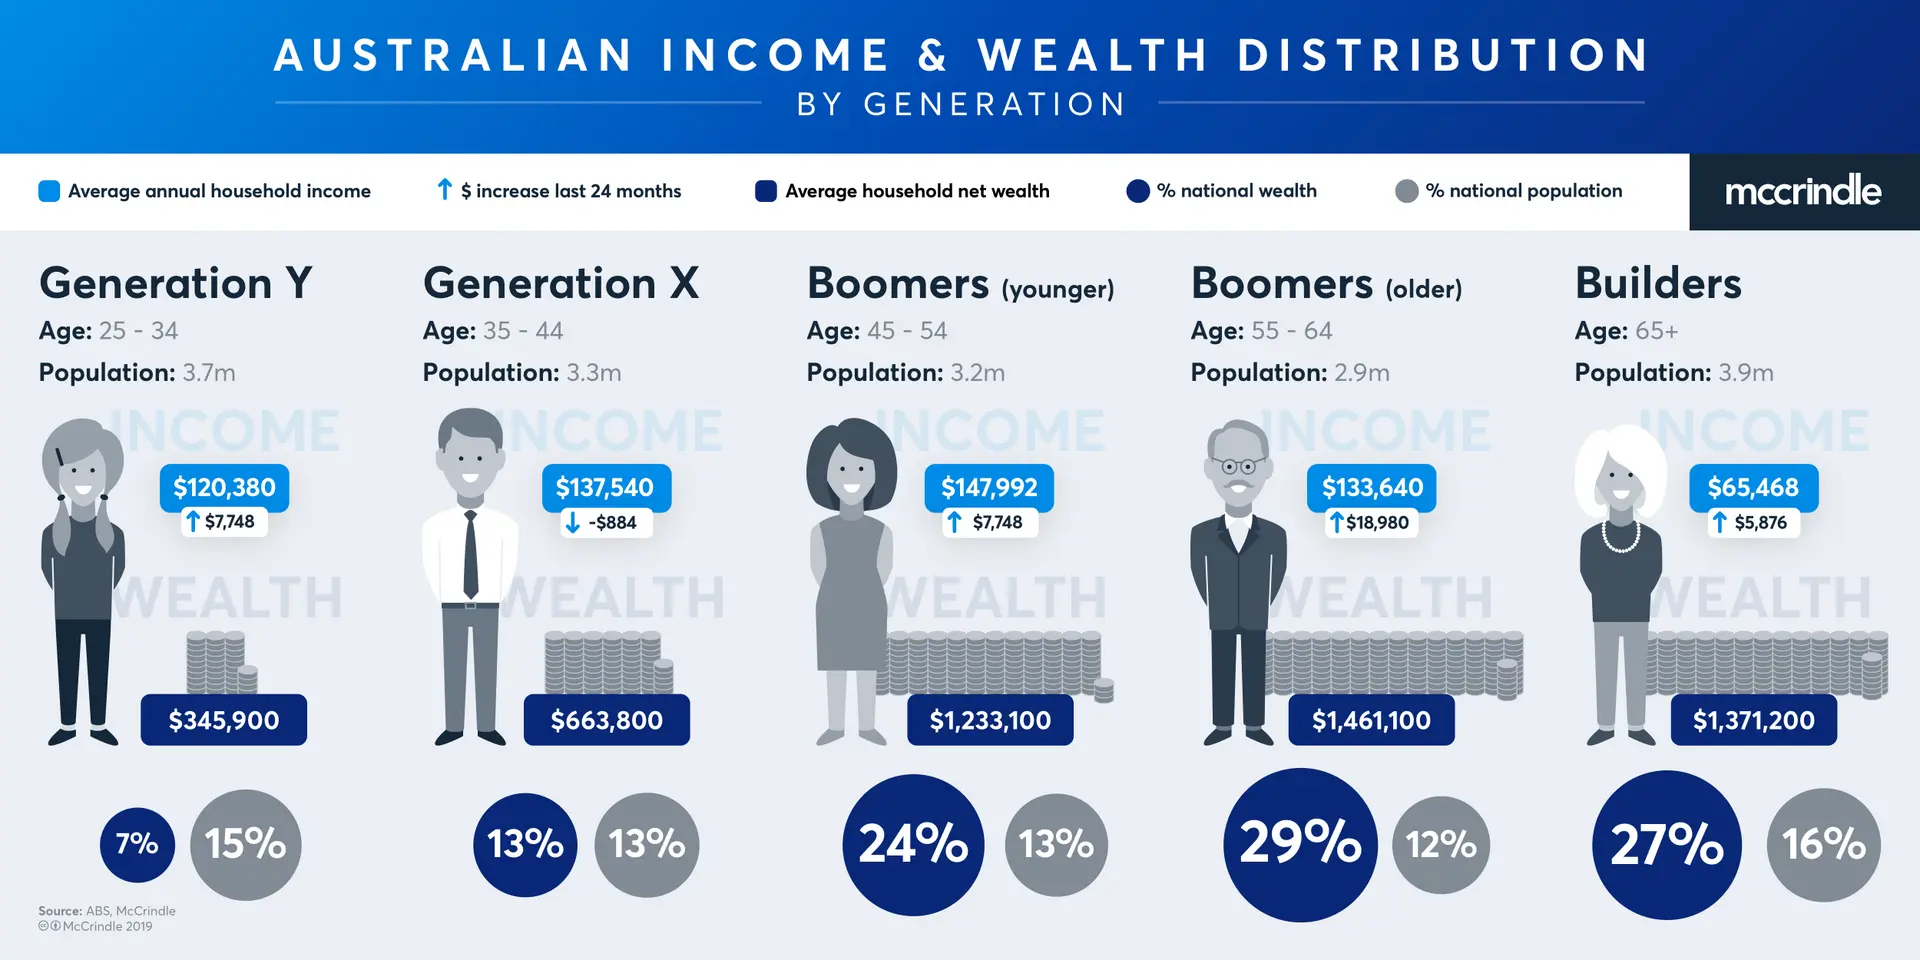
ثروت خانوار به مجموع داراییهای مالی و غیرمالی یک خانواده در یک زمان مشخص گفته میشود. این داراییها میتوانند شامل اموال، سرمایهگذاریها، حقوق و مزایای مالی و حتی بدهیهای خانوار باشند. در واقع، ثروت خانوار نشاندهنده توانایی خانواده برای تأمین هزینههای آینده و مقابله با نوسانات اقتصادی است.
این مفهوم با درآمد خانوار متفاوت است. درآمد نشاندهنده پول دریافتی در یک دوره زمانی (مانند ماه یا سال) است، در حالی که ثروت نشاندهنده داراییهای تجمعی خانواده در طول زمان میباشد. برای مثال، یک خانواده ممکن است درآمد بالایی داشته باشد اما اگر تمام درآمد خود را مصرف کرده و سرمایهگذاری نکند، ثروت کمی خواهد داشت.
چگونه ثروت خانوار محاسبه میشود؟
محاسبه ثروت خانوار شامل جمع داراییهای خانوار و کسر بدهیهای آن میباشد. فرمول سادهای که برای این محاسبه استفاده میشود، به این صورت است:
ثروت خانوار = مجموع داراییها – مجموع بدهیها
در ادامه به بررسی جزئیات این فرمول و انواع داراییها و بدهیها میپردازیم.
۱. شناسایی داراییهای خانوار
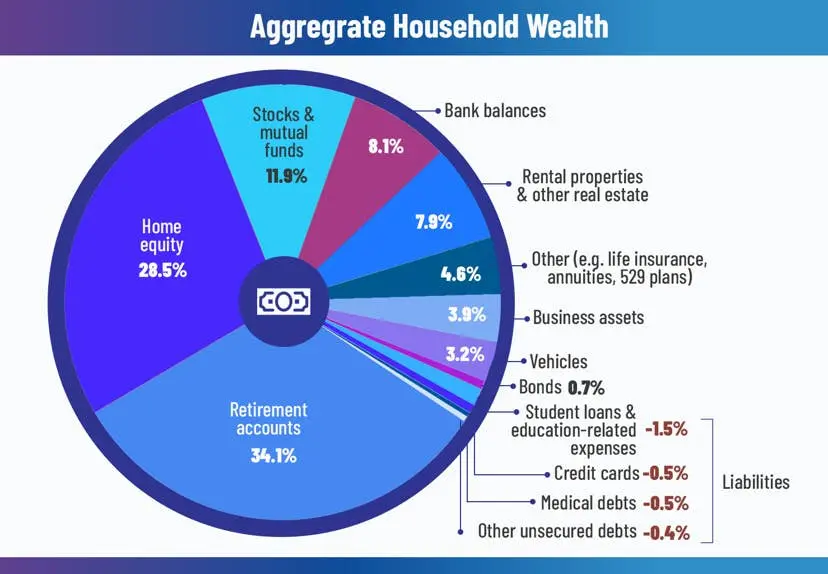
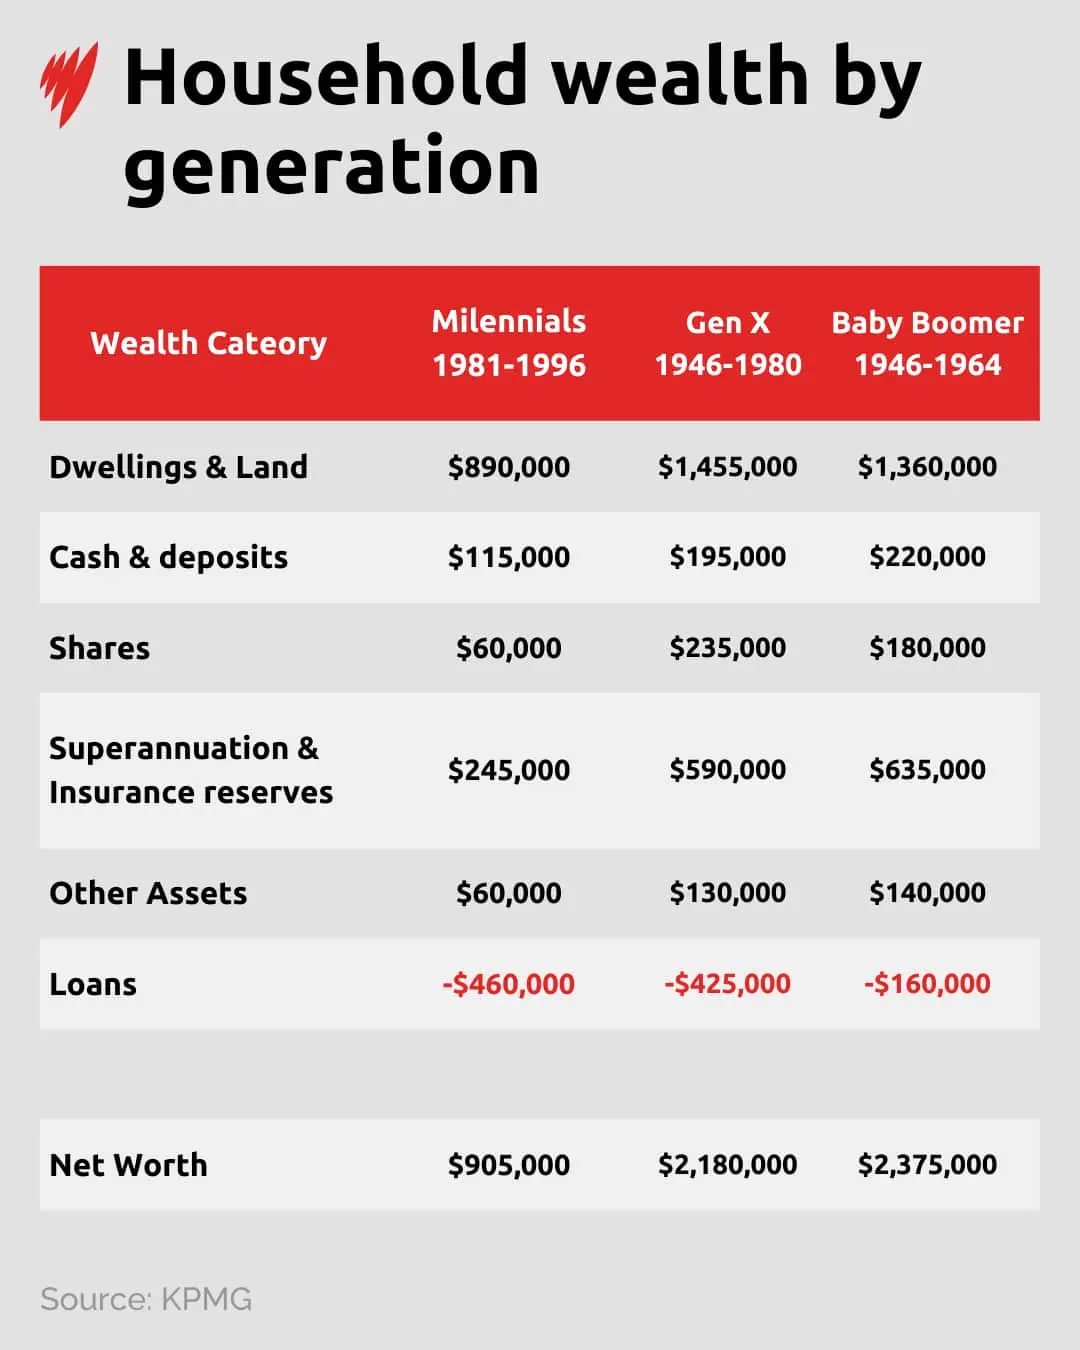
داراییهای خانوار شامل موارد زیر میباشد:
- داراییهای نقدی: پول نقد موجود در حسابهای بانکی، کیف پول الکترونیکی و سایر منابع نقدی.
- داراییهای مالی: سرمایهگذاریها در بورس، صندوقهای سرمایهگذاری، اوراق قرضه، بیمههای سرمایهگذاری و سایر ابزارهای مالی.
- اموال: ملکهای مسکونی، زمینها، خودروها و سایر داراییهای فیزیکی.
- داراییهای معنوی: حقوق مالکیت فکری مانند پتنتها یا حق نشر که در برخی موارد میتواند ارزش مالی داشته باشد.
- داراییهای انسانی: تواناییهای فردی مانند مهارتها و دانش که میتواند منجر به درآمد آینده شود (اگرچه این بخش معمولاً در محاسبات مالی مستقیم لحاظ نمیشود).
برای مثال، اگر یک خانواده صاحب یک خانه با ارزش ۵۰۰ میلیون تومان، یک خودرو با ارزش ۱۰۰ میلیون تومان و ۲۰۰ میلیون تومان در حساب بانکی داشته باشد، مجموع داراییهای نقدی و فیزیکی آن ۸۰۰ میلیون تومان خواهد بود.
۲. شناسایی بدهیهای خانوار
بدهیها شامل تمام قرضهایی هستند که خانوار باید در آینده پرداخت کند. این بدهیها میتوانند شامل:
- قرضهای مسکن (مانند وام مسکن)
- قرضهای خودرو
- کارتهای اعتباری و بدهیهای مصرفی
- بدهیهای شخصی به افراد یا نهادهای مالی
- بدهیهای مالیاتی یا سایر بدهیهای قانونی
برای مثال، اگر خانوادهای علاوه بر داراییهای قبلی، ۳۰۰ میلیون تومان وام مسکن و ۵۰ میلیون تومان بدهی کارت اعتباری داشته باشد، مجموع بدهیهای آن ۳۵۰ میلیون تومان خواهد بود.
۳. محاسبه نهایی ثروت خانوار
با استفاده از فرمول ذکر شده، ثروت خانوار به این صورت محاسبه میشود:
ثروت خانوار = ۸۰۰ میلیون تومان (داراییها) – ۳۵۰ میلیون تومان (بدهیها) = ۴۵۰ میلیون تومان
این عدد نشاندهنده توان مالی خانوار برای مقابله با هزینههای غیرمنتظره یا سرمایهگذاری در آینده است.
چه مواردی در محاسبه ثروت خانوار تأثیرگذار هستند؟
در محاسبه ثروت خانوار، علاوه بر داراییها و بدهیها، عوامل دیگری نیز تأثیرگذار هستند که باید به آنها توجه کرد:
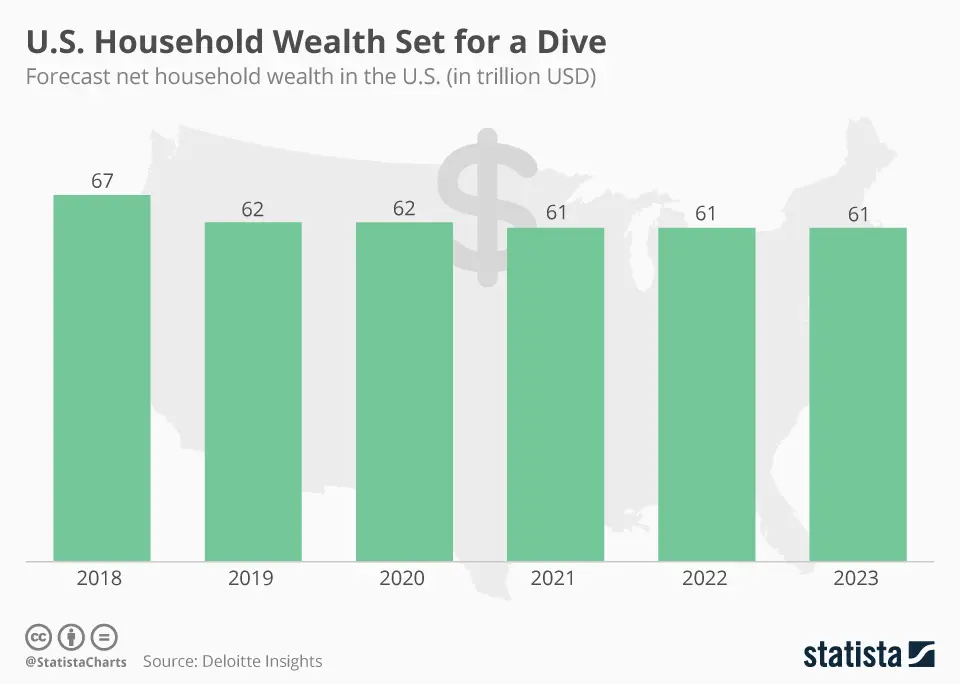
- ارزش داراییها: ارزش داراییها ممکن است با گذشت زمان تغییر کند. برای مثال، ارزش ملک یا خودرو ممکن است به دلیل نوسانات بازار افزایش یا کاهش یابد.
- بازده سرمایهگذاریها: اگر خانوار در سرمایهگذاریهایی مانند بورس یا صندوقهای سرمایهگذاری سرمایهگذاری کرده باشد، بازده این سرمایهگذاریها میتواند بر ثروت خانوار تأثیرگذار باشد.
- بازده نقدینگی: نرخ بهره بانکی و تورم نیز میتواند بر ارزش پول نقد موجود در حسابهای بانکی تأثیر بگذارد.
- بازده داراییهای فیزیکی: مانند اجاره ملک یا استفاده از خودرو برای کسب درآمد، میتواند به افزایش ثروت خانوار کمک کند.
- بازده بدهیها: برخی از بدهیها مانند وام مسکن ممکن است با نرخ بهره پایینتری همراه باشند و در صورت استفاده صحیح، میتوانند به افزایش ثروت خانوار کمک کنند.
برای مثال، اگر خانوار در سرمایهگذاریهای با بازده بالا سرمایهگذاری کند یا بتواند بدهیهای خود را با نرخ بهره پایین مدیریت کند، ثروت خانوار در طول زمان افزایش مییابد.
چه زمانی باید ثروت خانوار را محاسبه کرد؟
محاسبه ثروت خانوار در شرایط مختلفی ضروری است:
- پیش از خرید ملک یا خودرو: برای بررسی توان مالی و امکان پرداخت اقساط.
- پیش از ازدواج یا تشکیل خانواده: برای برنامهریزی مالی مشترک و تعیین اهداف مالی.
- پیش از بازنشستگی: برای بررسی میزان سرمایهگذاری و توانایی تأمین هزینههای زندگی پس از بازنشستگی.
- پیش از سرمایهگذاری: برای تعیین میزان ریسکپذیری و انتخاب بهترین ابزارهای سرمایهگذاری.
- در صورت بروز بحران مالی: برای ارزیابی توانایی مقابله با هزینههای غیرمنتظره.
در هر یک از این شرایط، داشتن یک تحلیل دقیق از ثروت خانوار میتواند به تصمیمگیری بهتر کمک کند.
نکات مهم در محاسبه ثروت خانوار
در هنگام محاسبه ثروت خانوار، باید به نکات زیر توجه کرد:
- ارزیابی دقیق داراییها: ارزش داراییها باید بر اساس بازار و شرایط فعلی ارزیابی شود، نه بر اساس قیمت خرید.
- کسر بدهیها: تمام بدهیها باید در محاسبه لحاظ شوند، حتی اگر پرداخت آنها در آینده باشد.
- توجه به تورم: تورم میتواند بر ارزش پول نقد و داراییها تأثیر بگذارد و باید در برنامهریزی مالی در نظر گرفته شود.
- برنامهریزی برای آینده: علاوه بر محاسبه ثروت فعلی، باید برنامهریزی برای افزایش ثروت در آینده نیز انجام شود.
- استفاده از مشاوره مالی: در صورت نیاز، میتوان از خدمات مشاوران مالی برای تحلیل دقیقتر استفاده کرد.
در نهایت، شناخت دقیق ثروت خانوار و روشهای محاسبه آن میتواند به خانوادهها کمک کند تا تصمیمات مالی بهتری بگیرند و برای آینده خود برنامهریزی کنند.
اگر به دنبال اطلاعات بیشتر در مورد مدیریت مالی خانوار و برنامهریزی مالی بلندمدت هستید، میتوانید در تایم به تایم مقالات مرتبط را مطالعه کنید.