در چند سال گذشته، بحرانهای بانکی به یکی از مهمترین موضوعات اقتصادی تبدیل شدهاند که نه تنها بر سیستم مالی بلکه بر زندگی روزمره مردم نیز تأثیر میگذارند. از فروپاشی بانکهای بزرگ گرفته تا محدودیتهای sudden در دسترسی به پول، این بحرانها میتوانند زنجیرهای از نگرانیها را به وجود آورند. اما بحران بانکی دقیقاً چیست؟ چگونه شکل میگیرد و چگونه به اقتصاد واقعی منتقل میشود؟ در این مقاله، به بررسی این سوالات و پاسخ به پرسشهای مهم در این زمینه میپردازیم.
بحران بانکی چیست؟
بحران بانکی زمانی رخ میدهد که بانکها نتوانند به تعهدات مالی خود مانند پرداخت وامها یا بازپرداخت سپردهها عمل کنند. این وضعیت میتواند به دلایل مختلفی مانند کاهش ارزش داراییها، افزایش نرخهای بهره، یا حتی خطاهای مدیریتی در بانکها ایجاد شود. در واقع، بحران بانکی زمانی اتفاق میافتد که سیستم بانکی نتواند به عنوان یک واسطه موثری بین سپردهگذاران و وامگیرندگان عمل کند.
یکی از دلایل اصلی ایجاد بحران بانکی، عدم تعادل بین داراییها و بدهیهای بانکها است. برای مثال، اگر بانکها وامهای زیادی به افراد یا شرکتهایی داده باشند که نتوانند آن را بازپرداخت کنند، بانکها با مشکل مواجه میشوند. همچنین، افزایش نرخ بهره میتواند باعث شود که وامگیرندگان نتوانند قسطهای خود را پرداخت کنند و این موضوع فشار بیشتری بر بانکها وارد کند.
چگونه بحران بانکی به اقتصاد واقعی منتقل میشود؟
تاثیر بحرانهای بانکی بر اقتصاد واقعی میتواند گسترده و عمیق باشد. یکی از مهمترین راههای انتقال این بحران، کاهش دسترسی مردم و شرکتها به اعتبار است. وقتی بانکها با مشکل مواجه میشوند، ممکن است وامدهی را کاهش دهند یا حتی متوقف کنند. این موضوع میتواند باعث شود که کسبوکارهای کوچک و بزرگ نتوانند سرمایهگذاری کنند یا هزینههای خود را پرداخت کنند.
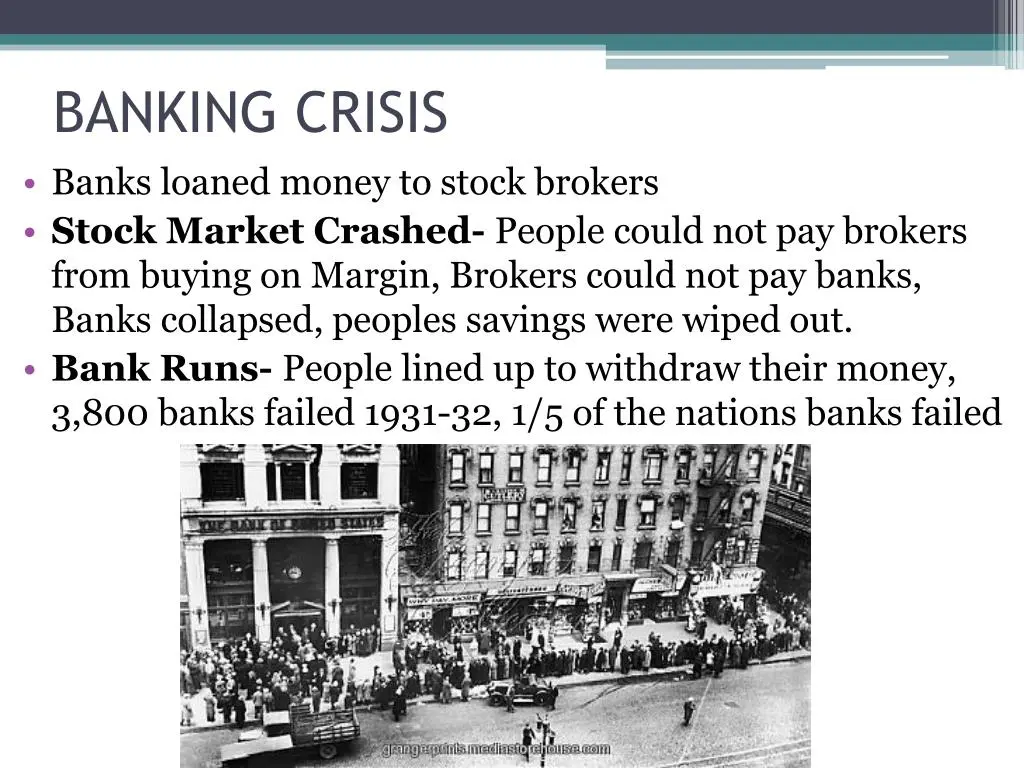
از سوی دیگر، بحران بانکی میتواند باعث کاهش ارزش داراییها شود. برای مثال، اگر بانکها مجبور شوند داراییهایی مانند املاک و مستغلات را با قیمت پایینتر بفروشند، این موضوع میتواند باعث کاهش ارزش داراییهای مردم نیز شود. همچنین، کاهش اعتماد عمومی به سیستم بانکی میتواند باعث شود که مردم سپردههای خود را از بانکها خارج کنند و این موضوع میتواند چرخه بحران را تشدید کند.
یکی دیگر از تأثیرات مهم بحران بانکی، افزایش بیکاری است. وقتی کسبوکارها نتوانند به دلیل کمبود سرمایه یا کاهش تقاضا ادامه دهند، ممکن است مجبور به اخراج کارکنان شوند. این موضوع میتواند باعث افزایش نرخ بیکاری و کاهش درآمد خانوارها شود.
چگونه میتوان از بحران بانکی جلوگیری کرد؟
پیشگیری از بحرانهای بانکی نیازمند اقدامات قوی و برنامهریزی دقیق است. یکی از مهمترین اقدامات، نظارت دقیق بر فعالیتهای بانکها توسط نهادهای نظارتی مانند بانک مرکزی است. این نهادها باید اطمینان حاصل کنند که بانکها داراییهای کافی برای پوشش بدهیهای خود دارند و در صورت نیاز، بتوانند از منابع مالی اضافی استفاده کنند.
همچنین، آموزش مالی به مردم و کسبوکارها میتواند کمک کند تا در برابر بحرانهای احتمالی مقاومتر باشند. برای مثال، آموزش نحوه مدیریت بدهیها و سرمایهگذاری هوشمندانه میتواند به کاهش ریسکهای مالی کمک کند.
در نهایت، داشتن سیستم بیمه سپرده نیز میتواند به کاهش تأثیرات منفی بحرانهای بانکی کمک کند. این سیستم اطمینان میدهد که سپردهگذاران در صورت فروپاشی بانک، بخشی از پول خود را بازیابی کنند.
پرسشهای مهم در مورد بحرانهای بانکی
در این بخش به برخی از پرسشهای مهمی که در مورد بحرانهای بانکی مطرح میشود، پاسخ میدهیم:
- آیا بحرانهای بانکی میتوانند به بحرانهای اقتصادی بزرگتر تبدیل شوند؟
بله، بحرانهای بانکی میتوانند به دلیل تأثیر گستردهای که بر اقتصاد دارند، به بحرانهای اقتصادی بزرگتر تبدیل شوند. برای مثال، بحران مالی ۲۰۰۸ که از فروپاشی بانکهای آمریکایی آغاز شد، به یک بحران جهانی تبدیل شد و اقتصاد بسیاری از کشورها را تحت تأثیر قرار داد. - چگونه میتوانم در برابر بحرانهای بانکی محافظت کنم؟
یکی از بهترین راهها، diversification در سرمایهگذاری و سپردهگذاری است. همچنین، داشتن اطلاعات کافی در مورد وضعیت مالی بانکهایی که در آن سپردهگذاری میکنید، میتواند کمک کند تا ریسک را کاهش دهید. - آیا دولتها میتوانند در جلوگیری از بحرانهای بانکی مؤثر باشند؟
بله، دولتها و بانکهای مرکزی میتوانند با سیاستهای مالی و پولی مناسب، از گسترش بحرانهای بانکی جلوگیری کنند. برای مثال، کاهش نرخ بهره یا افزایش نقدینگی میتواند به کاهش فشار بر بانکها کمک کند.
در نهایت، بحرانهای بانکی میتوانند تأثیرات گستردهای بر اقتصاد داشته باشند، اما با برنامهریزی مناسب و اقدامات پیشگیرانه، میتوان از شدت این تأثیرات کاسته و اقتصاد را پایدارتر کرد. برای اطلاعات بیشتر در مورد موضوعات اقتصادی و مالی، میتوانید به تایم به تایم مراجعه کنید.