

























وقتی صحبت از سرمایهگذاری یا مدیریت مالی میشود، یکی از مفاهیم مهمی که اغلب نادیده گرفته میشود، نرخ بازده واقعی است. بسیاری از افراد فکر میکنند که فقط به نرخ بازده اسمی (یا نرخ بازدهی که معمولاً در گزارشهای مالی یا تبلیغات سرمایهگذاری مشاهده میشود) توجه کنند، اما این نرخ تنها بخشی از داستان است. نرخ بازده واقعی، با در نظر گرفتن تأثیر تورم، تصویر کاملتری از سود واقعی سرمایهگذاری یا درآمد شما را ارائه میدهد.
نرخ بازده اسمی و واقعی چه تفاوتی دارند؟
نرخ بازده اسمی (Nominal Return) همان عددی است که معمولاً در گزارشهای مالی یا تبلیغات مشاهده میشود. برای مثال، اگر یک سرمایهگذاری به شما میگوید که در یک سال ۱۰ درصد بازده داشته است، این عدد اسمی است و هنوز تأثیر تورم را در بر نمیگیرد. اما نرخ بازده واقعی (Real Return) این عدد را با در نظر گرفتن تورم تعدیل میکند و به شما نشان میدهد که قدرت خرید واقعی پول شما چقدر افزایش یا کاهش یافته است.
برای مثال، اگر نرخ بازده اسمی یک سرمایهگذاری ۱۰ درصد باشد و تورم در همان دوره ۵ درصد باشد، نرخ بازده واقعی شما فقط ۴٫۸۸ درصد خواهد بود. این تفاوت مهم است، زیرا تورم قدرت خرید پول شما را کاهش میدهد و اگر نرخ بازده واقعی منفی باشد، به این معنی است که سرمایه شما در واقع از ارزش افتاده است.
چرا باید تورم را در محاسبه سود در نظر گرفت؟
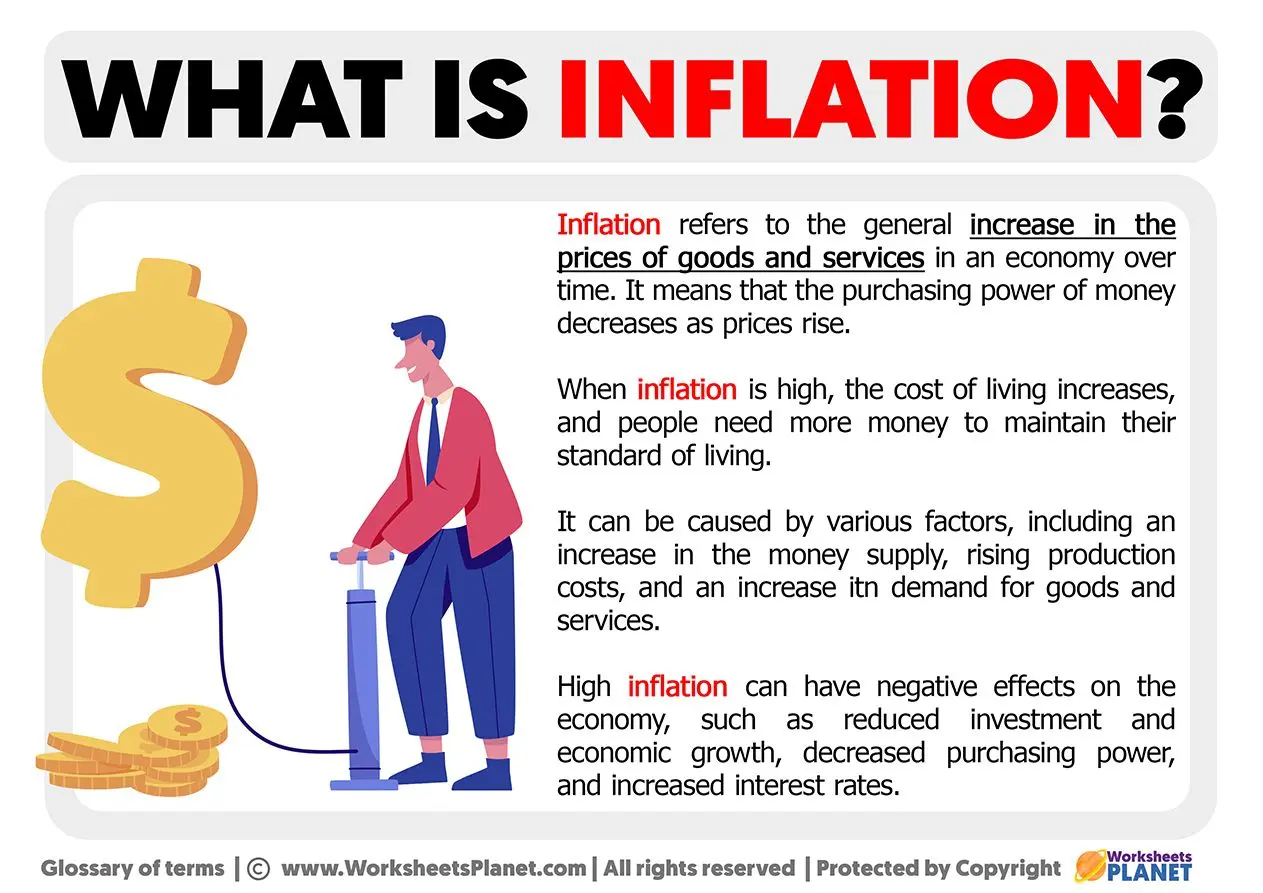
تورم یکی از مهمترین عوامل اقتصادی است که بر قدرت خرید پول تأثیر میگذارد. اگر نرخ بازده اسمی سرمایهگذاری شما بیشتر از نرخ تورم نباشد، در واقع سرمایه شما در حال از دست دادن ارزش است. برای مثال، اگر نرخ بازده اسمی یک حساب پسانداز ۳ درصد باشد و تورم ۴ درصد باشد، پس از یک سال، قدرت خرید پول شما کاهش یافته و شما در واقع از دست دادهاید.
در نظر گرفتن تورم در محاسبه سود به شما کمک میکند:
- بهتر تصمیمگیری کنید: اگر میدانید که نرخ بازده واقعی سرمایهگذاری شما منفی است، میتوانید به دنبال گزینههای بهتری بگردید.
- استراتژی مالی خود را تنظیم کنید: اگر تورم بالا است، ممکن است نیاز به سرمایهگذاری در داراییهایی داشته باشید که در برابر تورم مقاوم هستند، مانند طلا، املاک یا سرمایهگذاریهای بلندمدت.
- از اشتباهات مالی جلوگیری کنید: بسیاری از افراد فکر میکنند که سرمایهگذاری با نرخ بازده اسمی بالا موفق است، اما وقتی تورم را در نظر میگیرند، متوجه میشوند که در واقع از دست دادهاند.
چگونه نرخ بازده واقعی را محاسبه کنیم؟
فرمول سادهای برای محاسبه نرخ بازده واقعی وجود دارد:
نرخ بازده واقعی = (۱ + نرخ بازده اسمی) / (۱ + نرخ تورم) – ۱
برای مثال، اگر نرخ بازده اسمی ۱۰ درصد و نرخ تورم ۵ درصد باشد:
نرخ بازده واقعی = (۱ + ۰٫۱۰) / (۱ + ۰٫۰۵) – ۱ = ۰٫۹۵۲۴ یا ۴٫۸۸ درصد
این فرمول نشان میدهد که حتی اگر سرمایهگذاری شما ۱۰ درصد بازده داشته باشد، پس از کسر تورم، بازده واقعی شما فقط ۴٫۸۸ درصد است.
چرا بسیاری از افراد نرخ بازده واقعی را نادیده میگیرند؟
عدهای از دلایل زیر ممکن است نرخ بازده واقعی را نادیده بگیرند:
- ناآگاهی: بسیاری از افراد نمیدانند که نرخ بازده واقعی چیست و چگونه محاسبه میشود.
- سادهسازی: استفاده از نرخ بازده اسمی سادهتر است و نیاز به محاسبات بیشتری ندارد.
- تغییرات کوتاهمدت: در دورههای کوتاه، تأثیر تورم ممکن است قابل توجه نباشد، اما در بلندمدت بسیار مهم است.
با این حال، در بلندمدت، نادیده گرفتن تورم میتواند منجر به تصمیمات مالی نادرست شود. برای مثال، اگر شما فکر میکنید که سرمایهگذاری شما با نرخ بازده اسمی ۷ درصد موفق است، اما تورم ۸ درصد است، در واقع سرمایه شما در حال از دست دادن ارزش است.
چگونه میتوانیم از نرخ بازده واقعی برای تصمیمگیری بهتر استفاده کنیم؟
در نظر گرفتن نرخ بازده واقعی میتواند به شما کمک کند تا:
- سرمایهگذاریهای خود را با تورم تطبیق دهید: اگر تورم بالا است، باید به دنبال سرمایهگذاریهایی باشید که در برابر تورم مقاوم هستند.
- هدفهای مالی خود را تنظیم کنید: اگر میدانید که نرخ بازده واقعی سرمایهگذاری شما منفی است، باید برنامهریزی کنید که چگونه این مشکل را حل کنید.
- استراتژیهای بلندمدت را طراحی کنید: سرمایهگذاریهای بلندمدت مانند صندوقهای سرمایهگذاری مشترک یا املاک معمولاً در برابر تورم مقاومتر هستند.
برای مثال، اگر شما یک برنامه بازنشستگی دارید، باید مطمئن شوید که سرمایهگذاریهای شما نرخ بازده واقعی مثبت دارند تا بتوانید در آینده قدرت خرید خود را حفظ کنید.
نکات مهم در مورد نرخ بازده واقعی
در ادامه چند نکته مهم در مورد نرخ بازده واقعی آورده شده است:
- تورم همیشه مثبت نیست: در برخی دورهها تورم منفی (دیفلتاسیون) رخ میدهد، که در این صورت نرخ بازده واقعی بیشتر از نرخ بازده اسمی خواهد بود.
- نرخ تورم باید دقیق باشد: برای محاسبه دقیق نرخ بازده واقعی، باید از نرخ تورم واقعی استفاده کنید، نه تخمینهای غیر دقیق.
- سرمایهگذاریهای مختلف تأثیرات متفاوتی دارند: برخی سرمایهگذاریها مانند طلا یا املاک معمولاً در برابر تورم مقاومتر هستند، در حالی که برخی دیگر مانند اوراق قرضه دولتی ممکن است تحت تأثیر تورم قرار گیرند.
در نهایت، در نظر گرفتن نرخ بازده واقعی به شما کمک میکند تا تصویر کاملتری از وضعیت مالی خود داشته باشید و تصمیمات بهتری بگیرید. اگر میخواهید در مورد استراتژیهای سرمایهگذاری و مدیریت مالی بیشتر بدانید، میتوانید به مقالات مرتبط در تایم به تایم مراجعه کنید.











