
















در شرایطی که تورم به یکی از بزرگترین چالشهای اقتصادی تبدیل شده، بسیاری از افراد با این سوال مواجه هستند که چگونه میتوان پسانداز بلندمدت خود را در برابر این فشار محافظت کرد. تورم به معنای کاهش ارزش پول در طول زمان است و اگر پسانداز شما در حسابهای بانکی یا سرمایهگذاریهای کمریسک قرار داشته باشد، ممکن است با گذشت زمان ارزش واقعی آن کاهش یابد. اما چگونه میتوانیم بهترین راه را برای حفظ ارزش پول خود در بلندمدت انتخاب کنیم؟ در این مقاله به بررسی روشهای محاسبه تأثیر تورم بر پسانداز بلندمدت و انتخاب بهترین گزینهها میپردازیم.
تورم و تأثیر آن بر پسانداز
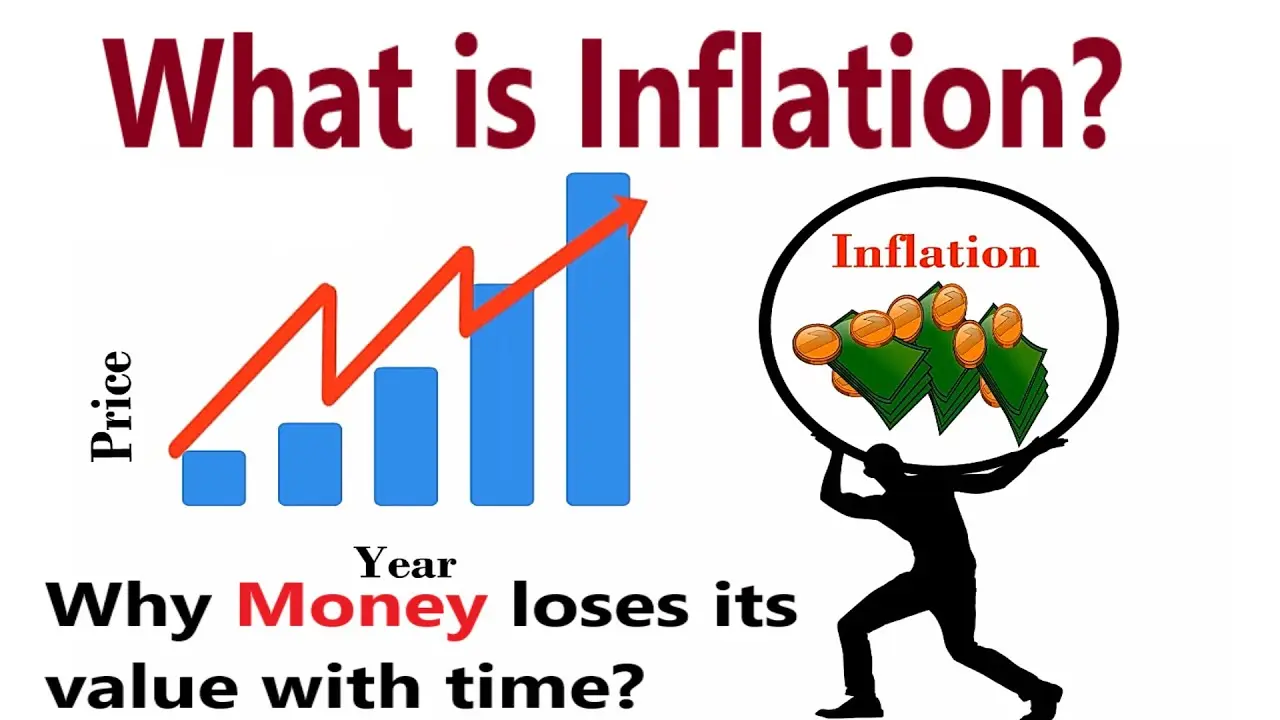
تورم به این معنی است که با گذشت زمان، همان مقدار پول کمتر کالایی را خریداری میکند. برای مثال، اگر امروز یک میلیون تومان یک کیلو گوشت خریداری میکند، ممکن است بعد از چند سال با همان یک میلیون تومان کمتر از یک کیلو گوشت را دریافت کنید. این موضوع برای پسانداز بلندمدت بسیار مهم است، زیرا اگر پول شما در حسابهای بانکی با نرخ بهره پایین قرار داشته باشد، تورم میتواند ارزش واقعی آن را کاهش دهد.
برای درک بهتر این موضوع، فرض کنید شما یک میلیون تومان را در یک حساب بانکی با نرخ بهره ۱۰ درصدی قرار میدهید. اگر تورم در همان سال ۱۵ درصد باشد، در واقع ارزش واقعی پول شما کاهش یافته و شما در واقع پول کمتری دارید. بنابراین، انتخاب سرمایهگذاریهایی که بتوانند حداقل با نرخ تورم هممرز باشند یا حتی بالاتر از آن رشد کنند، بسیار مهم است.
چگونه تأثیر تورم بر پسانداز خود را محاسبه کنیم؟
برای محاسبه تأثیر تورم بر پسانداز بلندمدت، باید دو عامل اصلی را در نظر بگیرید: نرخ تورم و نرخ بازده سرمایهگذاری شما. فرمول سادهای برای محاسبه ارزش واقعی پول در آینده وجود دارد:
ارزش واقعی آینده = ارزش اسمی آینده × (۱۰۰ / (۱۰۰ + نرخ تورم))
برای مثال، اگر شما یک میلیون تومان را با نرخ بازده ۱۲ درصدی برای ۵ سال سرمایهگذاری میکنید و نرخ تورم در این مدت ۸ درصد باشد، ارزش واقعی پول شما بعد از ۵ سال چقدر خواهد بود؟
با استفاده از فرمول بالا، ابتدا ارزش اسمی آینده را محاسبه میکنیم:
ارزش اسمی آینده = ۱٬۰۰۰٬۰۰۰ × (۱ + ۰٫۱۲)^۵ ≈ ۱٬۷۶۲٬۳۴۱ تومان
سپس با در نظر گرفتن تورم:
ارزش واقعی آینده = ۱٬۷۶۲٬۳۴۱ × (۱۰۰ / (۱۰۰ + ۸)) ≈ ۱٬۶۳۱٬۴۳۰ تومان
این مثال نشان میدهد که حتی با نرخ بازده ۱۲ درصدی، تورم ۸ درصدی باعث کاهش ارزش واقعی پول شما شده است. بنابراین، انتخاب سرمایهگذاریهایی که بتوانند با تورم هممرز باشند یا حتی بالاتر از آن رشد کنند، بسیار حیاتی است.
چه سرمایهگذاریهایی میتوانند در برابر تورم مقاومت کنند؟
برای محافظت از پسانداز بلندمدت در برابر تورم، باید به سرمایهگذاریهایی روی آورد که بتوانند با تورم هممرز یا بالاتر از آن رشد کنند. برخی از این گزینهها عبارتند از:
- سهمهای شرکتهای پایدار: سرمایهگذاری در شرکتهایی که توانایی افزایش قیمت محصولات یا خدمات خود را در برابر تورم دارند، مانند شرکتهای مواد غذایی، دارویی یا انرژی.
- ارزهای خارجی: اگر تورم در ایران بالا باشد، سرمایهگذاری در ارزهای خارجی مانند دلار یا یورو میتواند یک راه باشد، اما باید ریسک نوسان ارز را نیز در نظر گرفت.
- طلا و فلزات گرانبها: طلا به عنوان یک دارایی پناهگاه در دوران تورم شناخته میشود و معمولاً در برابر تورم مقاومت میکند.
- املاک و مستغلات: سرمایهگذاری در املاک و مستغلات میتواند در بلندمدت با تورم هممرز باشد، زیرا قیمت املاک معمولاً با تورم افزایش مییابد.
- سندهای سرمایهگذاری: برخی از صندوقهای سرمایهگذاری مانند صندوقهای شاخص یا صندوقهای طلا میتوانند در برابر تورم مقاومت کنند.
چه نکاتی باید در انتخاب سرمایهگذاری در نظر بگیریم؟
انتخاب بهترین سرمایهگذاری برای پسانداز بلندمدت نیازمند توجه به چند نکته مهم است:
- مخاطرهپذیری: هر سرمایهگذاری دارای سطح ریسکی متفاوت است. اگر شما تمایل به ریسک کمتری دارید، باید به سرمایهگذاریهایی مانند طلا یا املاک روی بیاورید، اما اگر میتوانید ریسک بیشتری را بپذیرید، سرمایهگذاری در سهمها یا صندوقهای شاخص میتواند بازدهی بیشتری داشته باشد.
- مدت زمان: اگر سرمایهگذاری شما بلندمدت است، میتوانید ریسک بیشتری را بپذیرید، زیرا زمان بیشتری برای جبران نوسانات بازار دارید.
- تنوع: تقسیم سرمایهگذاری خود بین چندین دارایی مختلف میتواند ریسک کلی را کاهش دهد. برای مثال، میتوانید بخشی از سرمایه خود را در سهمها، بخشی در طلا و بخشی در املاک سرمایهگذاری کنید.
- نرخ تورم: همیشه نرخ تورم فعلی و پیشبینیشده را در نظر بگیرید و سعی کنید سرمایهگذاریهایی را انتخاب کنید که بتوانند حداقل با نرخ تورم هممرز باشند.
همچنین، باید توجه داشته باشید که هیچ سرمایهگذاری بدون ریسک وجود ندارد و حتی بهترین سرمایهگذاریها ممکن است در کوتاهمدت نوسان داشته باشند. بنابراین، مهم است که قبل از سرمایهگذاری، تحقیقات لازم را انجام دهید و با مشاوران مالی مشورت کنید.
چگونه بهترین انتخاب را داشته باشیم؟
برای انتخاب بهترین سرمایهگذاری برای پسانداز بلندمدت، باید به چند نکته کلیدی توجه کنید:
- تحلیل بازار: قبل از سرمایهگذاری، باید بازار را تحلیل کنید و بفهمید که کدام داراییها در شرایط فعلی تورمی بهترین عملکرد را دارند.
- مشاوره: اگر تجربه کافی در سرمایهگذاری ندارید، میتوانید از خدمات مشاوران مالی استفاده کنید. آنها میتوانند به شما کمک کنند تا بهترین تصمیم را بر اساس شرایط مالی و اهداف شما بگیرید.
- آگاهی: همیشه بهروز باشید و از تغییرات اقتصادی و سیاسی مطلع باشید، زیرا این تغییرات میتواند تأثیر زیادی بر سرمایهگذاری شما داشته باشد.
- استراتژی: داشتن یک استراتژی سرمایهگذاری مشخص میتواند به شما کمک کند تا در شرایط تورمی بهترین تصمیم را بگیرید. برای مثال، میتوانید بخشی از سرمایه خود را در داراییهای کمریسک و بخشی در داراییهای پرریسک سرمایهگذاری کنید.
در نهایت، مهم است که به یاد داشته باشید که سرمایهگذاری در بلندمدت نیازمند صبر و استقامت است. نوسانات کوتاهمدت بازار نباید شما را از اهداف بلندمدت خود دور کند. اگر استراتژی شما صحیح باشد و بتوانید در برابر تورم مقاومت کنید، ارزش واقعی سرمایهگذاری شما در طول زمان افزایش خواهد یافت.
برای اطلاعات بیشتر در مورد استراتژیهای سرمایهگذاری و مدیریت ریسک در شرایط تورمی، میتوانید به مقالات مرتبط در تایم به تایم مراجعه کنید.