
















در سالهای اخیر، یکی از بزرگترین نگرانیهای خانوارهای ایرانی، افزایش هزینههای مسکن و چگونگی مدیریت این هزینهها در بودجه خانوار است. بسیاری از خانوادهها با چالش مواجه هستند که چگونه بتوانند بخش بزرگی از درآمد خود را صرف هزینههای مرتبط با مسکن کنند، در حالی که سایر نیازهای اساسی مانند غذا، آموزش و درمان نیز باید تأمین شوند. این موضوع به ویژه برای گروههای درآمد متوسط و پایین، که درصد بیشتری از درآمد خود را صرف مسکن میکنند، حساسیت بیشتری دارد. اما چرا هزینه مسکن به این اندازه از بودجه خانوار را مصرف میکند؟ عوامل متعددی در این زمینه تأثیرگذار هستند که در ادامه به بررسی برخی از مهمترین آنها میپردازیم.
۱. افزایش قیمت زمین و مسکن
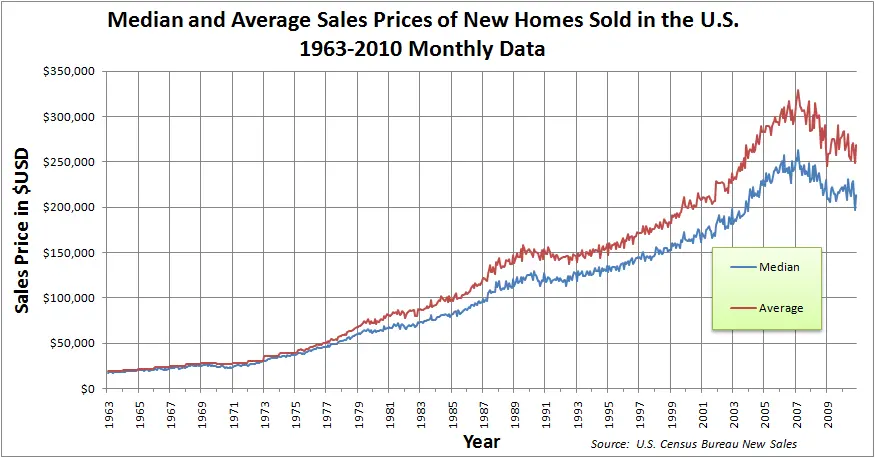
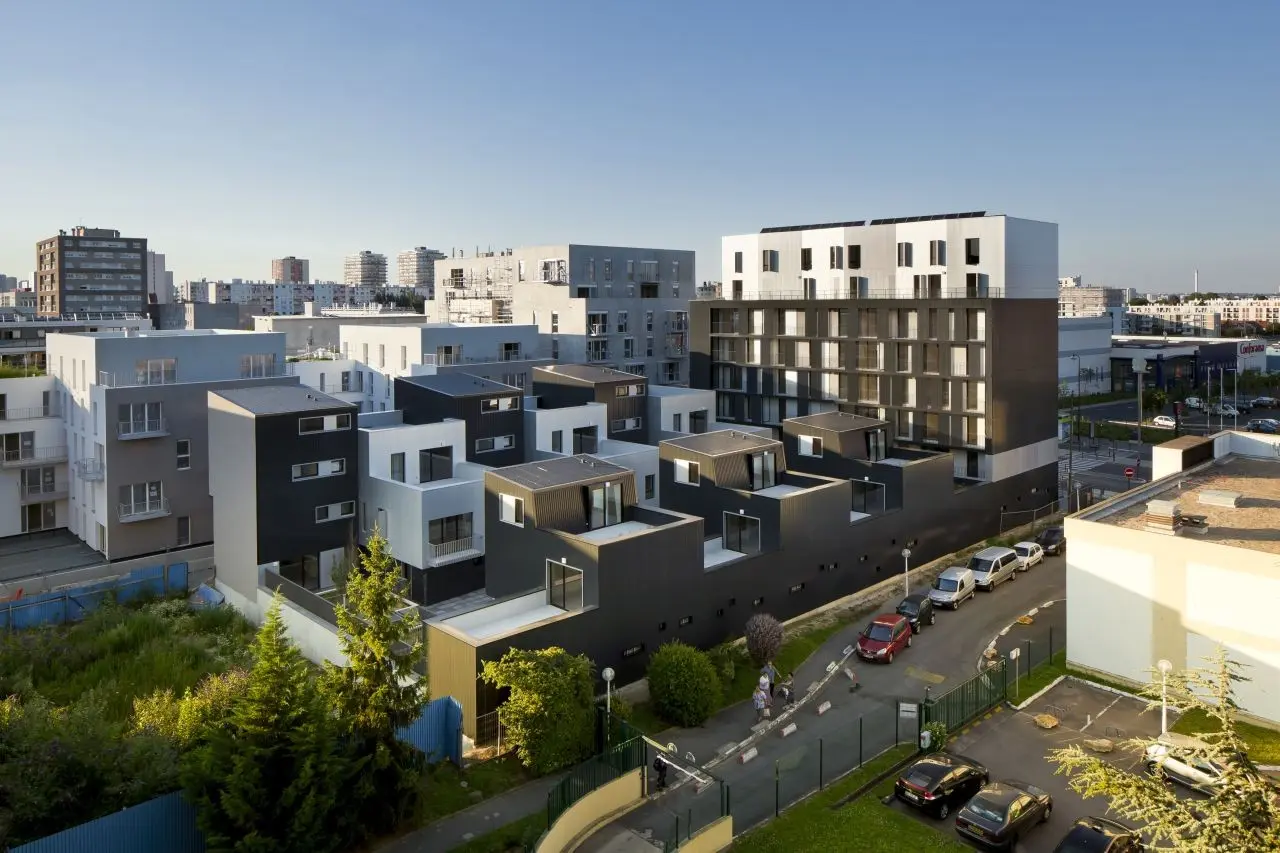
یکی از اصلیترین دلایل افزایش هزینههای مسکن، رشد قیمت زمین و ساختمانها در سالهای اخیر است. عوامل مختلفی مانند افزایش جمعیت، مهاجرت به شهرها، محدودیتهای ساختوساز، و حتی تغییرات اقتصادی جهانی، باعث شدهاند که قیمت زمین و مسکن بهطور قابل توجهی افزایش یابد. در بسیاری از شهرهای بزرگ ایران، قیمت متر مربع زمین و ساختمانها به حدی رسیده است که برای بسیاری از خانوارها خرید خانه یا حتی اجاره مسکن به یک چالش تبدیل شده است.
به عنوان مثال، در شهرهای بزرگ مانند تهران، قیمت مسکن به دلیل تقاضای بالا و محدودیتهای عرضه، بهطور مداوم در حال افزایش است. این موضوع باعث میشود که خانوارها مجبور شوند درصد بیشتری از درآمد خود را صرف هزینههای مسکن کنند، در حالی که سایر نیازهای زندگی نیز باید تأمین شوند.
۲. افزایش هزینههای اجاره مسکن
اجاره مسکن نیز یکی از عوامل مهم در افزایش هزینههای خانوار است. در شهرهای بزرگ، تقاضای بالای مسکن و محدودیت عرضه باعث شده است که اجارهبها بهطور قابل توجهی افزایش یابد. بسیاری از خانوارها، به ویژه جوانان و خانوادههای جدید، مجبور هستند درصد زیادی از درآمد خود را صرف هزینههای اجاره کنند، که این موضوع میتواند فشار مالی زیادی بر آنها وارد کند.
در برخی مناطق، اجاره مسکن به حدی افزایش یافته است که برای بسیاری از خانوادهها غیرممکن شده است. این موضوع باعث میشود که خانوارها مجبور شوند در مناطق دورتر یا با شرایط زندگی نامناسب زندگی کنند، که خود به معنای افزایش هزینههای حملونقل و سایر هزینههای جانبی است.
۳. هزینههای جانبی مرتبط با مسکن
هزینههای مسکن تنها به قیمت خرید یا اجاره محدود نمیشود. هزینههای جانبی مانند آب، برق، گاز، تعمیرات، و حتی هزینههای مرتبط با خرید و فروش مسکن نیز بخش قابل توجهی از بودجه خانوار را مصرف میکنند. به عنوان مثال، هزینههای تعمیر و نگهداری یک ساختمان قدیمی میتواند بسیار بالا باشد و برای بسیاری از خانوارها غیرقابل پیشبینی باشد.
همچنین، هزینههای مربوط به خرید و فروش مسکن مانند مالیات، کارمزد وکلا، و هزینههای مربوط به انتقال مالکیت نیز میتواند بسیار سنگین باشد. این هزینهها به ویژه برای خانوادههایی که برای اولین بار خانه میخرند، میتواند چالشبرانگیز باشد.
۴. تأثیر سیاستهای اقتصادی و مالی
سیاستهای اقتصادی و مالی دولت نیز نقش مهمی در افزایش هزینههای مسکن دارند. تغییرات در نرخ بهره، سیاستهای پولی، و حتی تغییرات در قوانین مربوط به خرید و فروش مسکن میتواند تأثیر مستقیم بر قیمت مسکن داشته باشد. به عنوان مثال، افزایش نرخ بهره میتواند هزینه قرضه و وامهای مسکن را افزایش دهد و برای بسیاری از خانوادهها خرید خانه را دشوارتر کند.
همچنین، تغییرات در سیاستهای مالی مانند افزایش مالیات بر املاک و مستغلات یا تغییرات در قوانین مربوط به اجاره مسکن نیز میتواند تأثیر قابل توجهی بر هزینههای خانوار داشته باشد. این موضوع باعث میشود که خانوارها مجبور شوند با تغییرات مداوم در سیاستهای اقتصادی سازگار شوند و این خود میتواند فشار مالی بیشتری بر آنها وارد کند.
۵. تغییرات اجتماعی و فرهنگی
عوامل اجتماعی و فرهنگی نیز در افزایش هزینههای مسکن تأثیرگذار هستند. به عنوان مثال، تغییرات در ساختار خانواده، افزایش تعداد خانوارهای تکخانواده، و مهاجرت به شهرها باعث افزایش تقاضای مسکن شده است. همچنین، تغییرات در سبک زندگی و نیاز به مسکن با کیفیتتر نیز میتواند باعث افزایش هزینههای مسکن شود.
در برخی موارد، تغییرات فرهنگی مانند افزایش اهمیت فضای شخصی و نیاز به خانههای بزرگتر نیز میتواند باعث افزایش هزینههای مسکن شود. این موضوع به ویژه برای جوانان و خانوادههای جدید، که به دنبال خانهای با شرایط مناسب هستند، حساسیت بیشتری دارد.
۶. راهکارهای کاهش هزینههای مسکن
با توجه به افزایش هزینههای مسکن، بسیاری از خانوارها به دنبال راهکارهایی برای کاهش این هزینهها هستند. برخی از راهکارهای مؤثر شامل:
- اجاره مسکن در مناطق کمتر پرطرفدار: اجاره مسکن در مناطق دورتر یا کمتر پرطرفدار میتواند هزینههای اجاره را کاهش دهد، اگرچه ممکن است با هزینههای حملونقل و سایر هزینههای جانبی همراه باشد.
- خرید مسکن با همکاری: خرید مسکن با همکاری چند نفر میتواند هزینههای اولیه را کاهش دهد و برای بسیاری از خانوادهها امکانپذیرتر شود.
- استفاده از وامهای مسکن: استفاده از وامهای مسکن با نرخ بهره مناسب میتواند کمک کند تا هزینههای اولیه خرید مسکن کاهش یابد.
- تعمیر و نگهداری مناسب: تعمیر و نگهداری منظم مسکن میتواند هزینههای بلندمدت را کاهش دهد و از افزایش هزینههای غیرمنتظره جلوگیری کند.
- استفاده از تسهیلات دولتی: برخی از دولتها تسهیلات و کمکهای مالی برای کاهش هزینههای مسکن ارائه میدهند که میتوان از آنها استفاده کرد.
همچنین، برنامهریزی مالی مناسب و مدیریت بودجه خانوار میتواند کمک کند تا هزینههای مسکن به بهترین شکل ممکن مدیریت شوند. این شامل بررسی دقیق درآمد و هزینهها، تعیین اولویتها، و استفاده از منابع مالی موجود به بهترین شکل ممکن است.
در نهایت، افزایش هزینههای مسکن یک چالش جهانی است که بسیاری از کشورها با آن مواجه هستند. اما با برنامهریزی مناسب و استفاده از راهکارهای مناسب، میتوان این هزینهها را مدیریت کرد و فشار مالی را کاهش داد. برای اطلاعات بیشتر در مورد مدیریت هزینههای خانوار و راهکارهای کاهش هزینههای مسکن، میتوانید به مقالات مرتبط در تایم به تایم مراجعه کنید.