
















خرید مسکن یکی از مهمترین تصمیمات مالی زندگی هر فرد یا خانواده است. قبل از اقدام به خرید، باید توان خرید خود را به دقت ارزیابی کنید تا از انتخاب خانهای مطابق با شرایط مالی خود مطمئن شوید. توان خرید مسکن نشاندهنده این است که با توجه به درآمد، هزینههای زندگی و سایر تعهدات مالی، چه میزان از هزینه خرید و نگهداری خانه را میتوانید به صورت ماهانه یا سالانه بر عهده بگیرید. در این مقاله به بررسی روشهای محاسبه توان خرید مسکن، عوامل موثر بر آن و نکات مهمی که باید قبل از خرید در نظر بگیرید، میپردازیم.
چه چیزی توان خرید مسکن را تعیین میکند؟
توان خرید مسکن به چند عامل اصلی بستگی دارد که باید قبل از شروع جستجوی خانه، آنها را به دقت بررسی کنید:
- درآمد ثابت: درآمد ماهانه یا سالانه شما پس از کسر هزینههای ضروری مانند هزینههای زندگی، بیمه، قرضه و سایر پرداختهای ثابت.
- مبلغ پیشپرداخت: میزان پول نقدی که برای پرداخت پیشپرداخت خانه در اختیار دارید. این مبلغ معمولاً بین ۱۰ تا ۳۰ درصد قیمت خانه است.
- میزان قرضه: اگر قصد دارید از طریق وام مسکن اقدام به خرید کنید، باید میزان قرضهای که میتوانید پرداخت کنید را محاسبه کنید. این شامل نرخ بهره، مدت زمان بازپرداخت و هزینههای مرتبط با وام است.
- هزینههای نگهداری: هزینههای ماهانه یا سالانهای مانند آب، برق، گاز، تعمیرات، بیمه خانه و مالیات که باید برای نگهداری خانه در نظر بگیرید.
- نرخ بهره وام: نرخ بهره وام مسکن تأثیر مستقیم بر میزان قسط ماهانه دارد. نرخ بهره پایینتر به معنای قسط کمتر و توان خرید بیشتر است.
- مدت زمان بازپرداخت: مدت زمان بازپرداخت وام نیز بر میزان قسط تأثیر میگذارد. مدت زمان طولانیتر به معنای قسط کمتر اما پرداخت بهره بیشتر در طول زمان است.
با در نظر گرفتن این عوامل، میتوانید یک تخمین دقیق از توان خرید خود داشته باشید. اما برای محاسبه دقیقتر، استفاده از ابزارهای آنلاین یا مشاوره با کارشناسان مالی توصیه میشود.
چگونه توان خرید مسکن را محاسبه کنیم؟
برای محاسبه توان خرید مسکن، میتوانید از روشهای مختلفی استفاده کنید. یکی از سادهترین روشها استفاده از فرمولهای مالی است که با توجه به درآمد و هزینههای شما، حداکثر قسطی را که میتوانید پرداخت کنید، محاسبه میکند.
یکی از روشهای رایج، استفاده از قاعده ۲۸/۳۶ است. بر اساس این قاعده:
- حداکثر ۲۸ درصد از درآمد ماهانه شما باید برای پرداخت هزینههای مسکن (قسط وام، بیمه، مالیات و نگهداری) اختصاص یابد.
- حداکثر ۳۶ درصد از درآمد ماهانه شما باید برای پرداخت تمام هزینههای بدهی (از جمله وام مسکن، قرضههای شخصی و سایر بدهیها) در نظر گرفته شود.
برای مثال، اگر درآمد ماهانه شما ۱۰ میلیون تومان است، حداکثر ۲٫۸ میلیون تومان از آن باید برای هزینههای مسکن و ۳٫۶ میلیون تومان برای تمام بدهیها اختصاص یابد. این روش به شما کمک میکند تا مطمئن شوید که پرداخت وام مسکن بر روی سایر هزینههای زندگی شما تأثیر منفی نخواهد گذاشت.
همچنین میتوانید از ابزارهای محاسبه توان خرید مسکن موجود در سایتهای بانکی یا شرکتهای وامدهنده استفاده کنید. این ابزارها با وارد کردن اطلاعات مالی شما، میزان وام قابل دریافت و قسط ماهانه را برای شما محاسبه میکنند.
عوامل دیگری که باید در محاسبه توان خرید در نظر بگیرید
علاوه بر عوامل مالی، برخی از عوامل دیگر نیز بر توان خرید مسکن تأثیر میگذارند:
- موقعیت جغرافیایی: قیمت مسکن در مناطق مختلف متفاوت است. خانههایی در مرکز شهر یا مناطق پرتراکم معمولاً گرانتر هستند، در حالی که خانههای در حومه یا مناطق کمتر پرتراکم ممکن است ارزانتر باشند.
- نوع ملک: آپارتمان، ویلا، خانه مستقل یا ملک تجاری هر کدام دارای هزینههای متفاوتی هستند. برای مثال، نگهداری یک ویلا ممکن است هزینه بیشتری نسبت به یک آپارتمان داشته باشد.
- توسعه منطقه: اگر منطقهای در حال توسعه باشد، ممکن است قیمت ملک در آن منطقه در آینده افزایش یابد، اما هزینههای نگهداری و زندگی در آن منطقه نیز ممکن است بالاتر باشد.
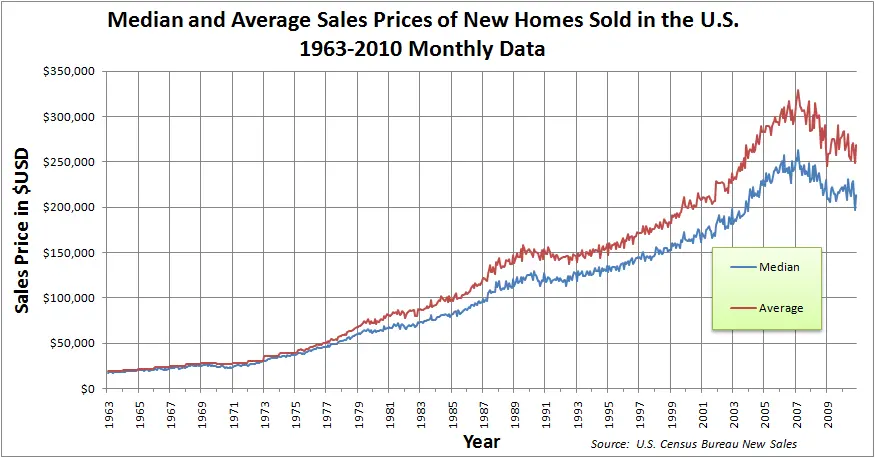
- شرایط بازار: نوسانهای بازار مسکن نیز میتواند بر توان خرید شما تأثیر بگذارد. در شرایطی که بازار مسکن در حال رکود است، ممکن است فرصتهای خریدی بهتر وجود داشته باشد.
در نظر گرفتن این عوامل به شما کمک میکند تا تصمیمات بهتری در مورد خرید مسکن بگیرید و از خرید خانهای که با شرایط مالی شما مطابقت ندارد، خودداری کنید.
نکات مهم قبل از خرید مسکن
قبل از اقدام به خرید مسکن، باید به چند نکته مهم توجه کنید:
- ارزیابی دقیق شرایط مالی: قبل از خرید، باید تمام درآمدها و هزینههای خود را به دقت بررسی کنید و مطمئن شوید که میتوانید هزینههای مربوط به مسکن را به صورت مداوم پرداخت کنید.
- مذاکره در قیمت: در بسیاری از موارد، امکان مذاکره در قیمت ملک وجود دارد. بررسی بازار و قیمتهای مشابه در منطقه به شما کمک میکند تا بهترین قیمت را برای خرید دریافت کنید.
- بررسی شرایط وام: اگر قصد دارید از وام استفاده کنید، باید شرایط وام را به دقت بررسی کنید، از جمله نرخ بهره، مدت زمان بازپرداخت، هزینههای اضافی و شرایط پیشپرداخت.
- بررسی وضعیت ملک: قبل از خرید، باید وضعیت فنی و حقوقی ملک را بررسی کنید. این شامل بررسی سند ملک، وجود یا عدم وجود بدهی، وضعیت فنی ساختمان و مجوزهای لازم است.
- پیشبینی هزینههای آینده: علاوه بر هزینههای اولیه، باید هزینههای آینده مانند تعمیرات، نوسانات نرخ بهره و تغییرات اقتصادی را نیز در نظر بگیرید.
با توجه به این نکات، میتوانید با اطمینان بیشتری اقدام به خرید مسکن کنید و از خرید خانهای که با شرایط مالی و نیازهای شما مطابقت ندارد، خودداری کنید.
چگونه میتوان توان خرید مسکن را افزایش داد؟
اگر توان خرید مسکن شما محدود است، میتوانید با انجام برخی اقدامات، توان خرید خود را افزایش دهید:
- افزایش درآمد: افزایش درآمد از طریق تغییر شغل، کسب درآمد اضافی یا سرمایهگذاری میتواند به شما کمک کند تا توان خرید بیشتری داشته باشید.
- کاهش هزینههای زندگی: کاهش هزینههای غیرضروری و مدیریت بهتر هزینهها میتواند باعث افزایش توان خرید شما شود.
- پیشپرداخت بیشتر: پرداخت پیشپرداخت بیشتری میتواند باعث کاهش قسط ماهانه وام شود و توان خرید شما را افزایش دهد.
- انتخاب وام با شرایط بهتر: انتخاب وام با نرخ بهره پایینتر یا مدت زمان بازپرداخت طولانیتر میتواند باعث کاهش قسط ماهانه شود.
- خرید در مناطق کمتر پرتراکم: خرید در مناطق کمتر پرتراکم یا حومه شهر میتواند باعث کاهش هزینههای خرید و نگهداری شود.
با انجام این اقدامات، میتوانید توان خرید مسکن خود را افزایش داده و به خانهای مناسبتر دست یابید.
نتیجهگیری
محاسبه توان خرید مسکن یک فرایند مهم است که باید با دقت انجام شود. با در نظر گرفتن عوامل مالی، موقعیت جغرافیایی، نوع ملک و شرایط بازار، میتوانید تصمیمات بهتری در مورد خرید مسکن بگیرید. همچنین، با افزایش توان خرید خود از طریق مدیریت مالی بهتر یا افزایش درآمد، میتوانید به خانهای مناسبتر دست یابید.
اگر به دنبال اطلاعات بیشتر در مورد بازار مسکن، روشهای سرمایهگذاری در املاک یا نکات مهم قبل از خرید ملک هستید، میتوانید در تایم به تایم مقالات مفیدی در این زمینه پیدا کنید.