در دنیای سرمایهگذاری و مدیریت ریسک، یکی از مفاهیم اساسی که همواره مورد توجه قرار میگیرد، ریسک سیستماتیک است. این نوع ریسک، که گاهی به عنوان «ریسک غیرقابل تنوعبخشی» نیز شناخته میشود، به عوامل خارجی و غیرقابل کنترل توسط سرمایهگذاران اشاره دارد. اما چرا با وجود تنوعبخشی در پرتفوی سرمایهگذاری، این ریسک کاملاً حذف نمیشود؟ و چه مواردی باید قبل از اقدام در این زمینه به آنها توجه کرد؟ در این مقاله به بررسی این موضوعات میپردازیم.
ریسک سیستماتیک چیست؟
ریسک سیستماتیک به ریسکی گفته میشود که بر تمام داراییها و بازارهای مالی تأثیر میگذارد و نمیتوان با تنوعبخشی در پرتفوی سرمایهگذاری از آن جلوگیری کرد. این نوع ریسک به عوامل اقتصادی، سیاسی، اجتماعی و حتی طبیعی مانند رکود اقتصادی، افزایش نرخ بهره، جنگ، یا بحرانهای جهانی مانند پاندمیها مرتبط است. به عبارت دیگر، ریسک سیستماتیک به دلیل ماهیت گسترده و سیستماتیک خود، تأثیر یکسان و همزمان بر تمام داراییها دارد.
مثال کلاسیک ریسک سیستماتیک، تأثیر یک بحران مالی جهانی مانند بحران ۲۰۰۸ یا پاندمی کووید-۱۹ بر بازارهای جهانی است. در این شرایط، حتی اگر یک سرمایهگذار پرتفوی متنوعی از داراییهای مختلف داشته باشد، همچنان تحت تأثیر افت قیمتها و نوسانهای شدید بازار قرار میگیرد.
چرا تنوعبخشی نمیتواند ریسک سیستماتیک را کاملاً حذف کند؟
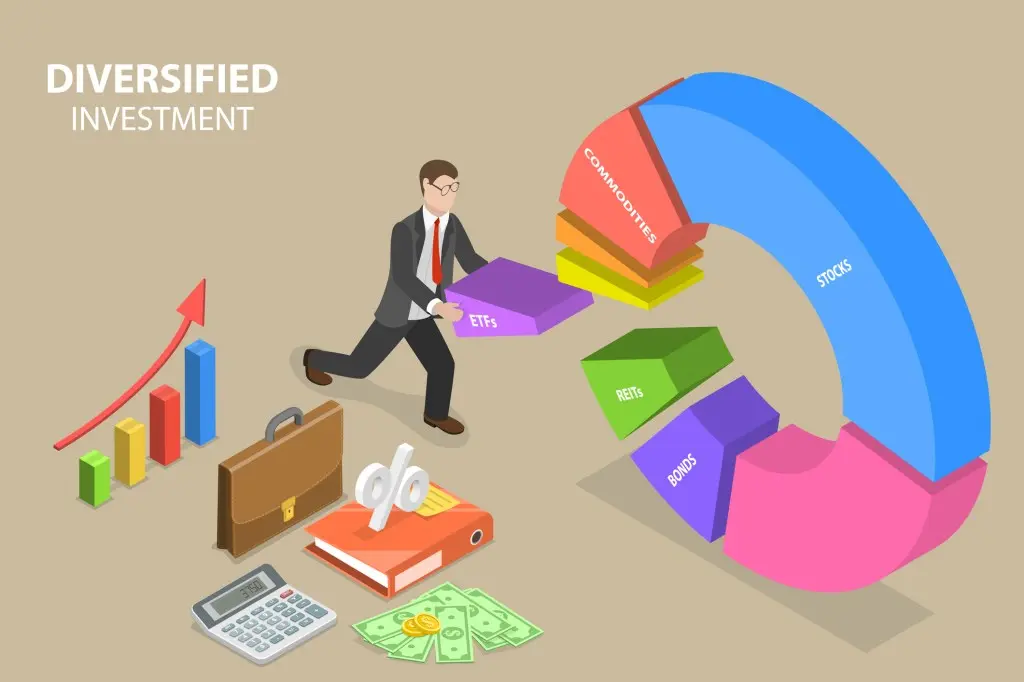
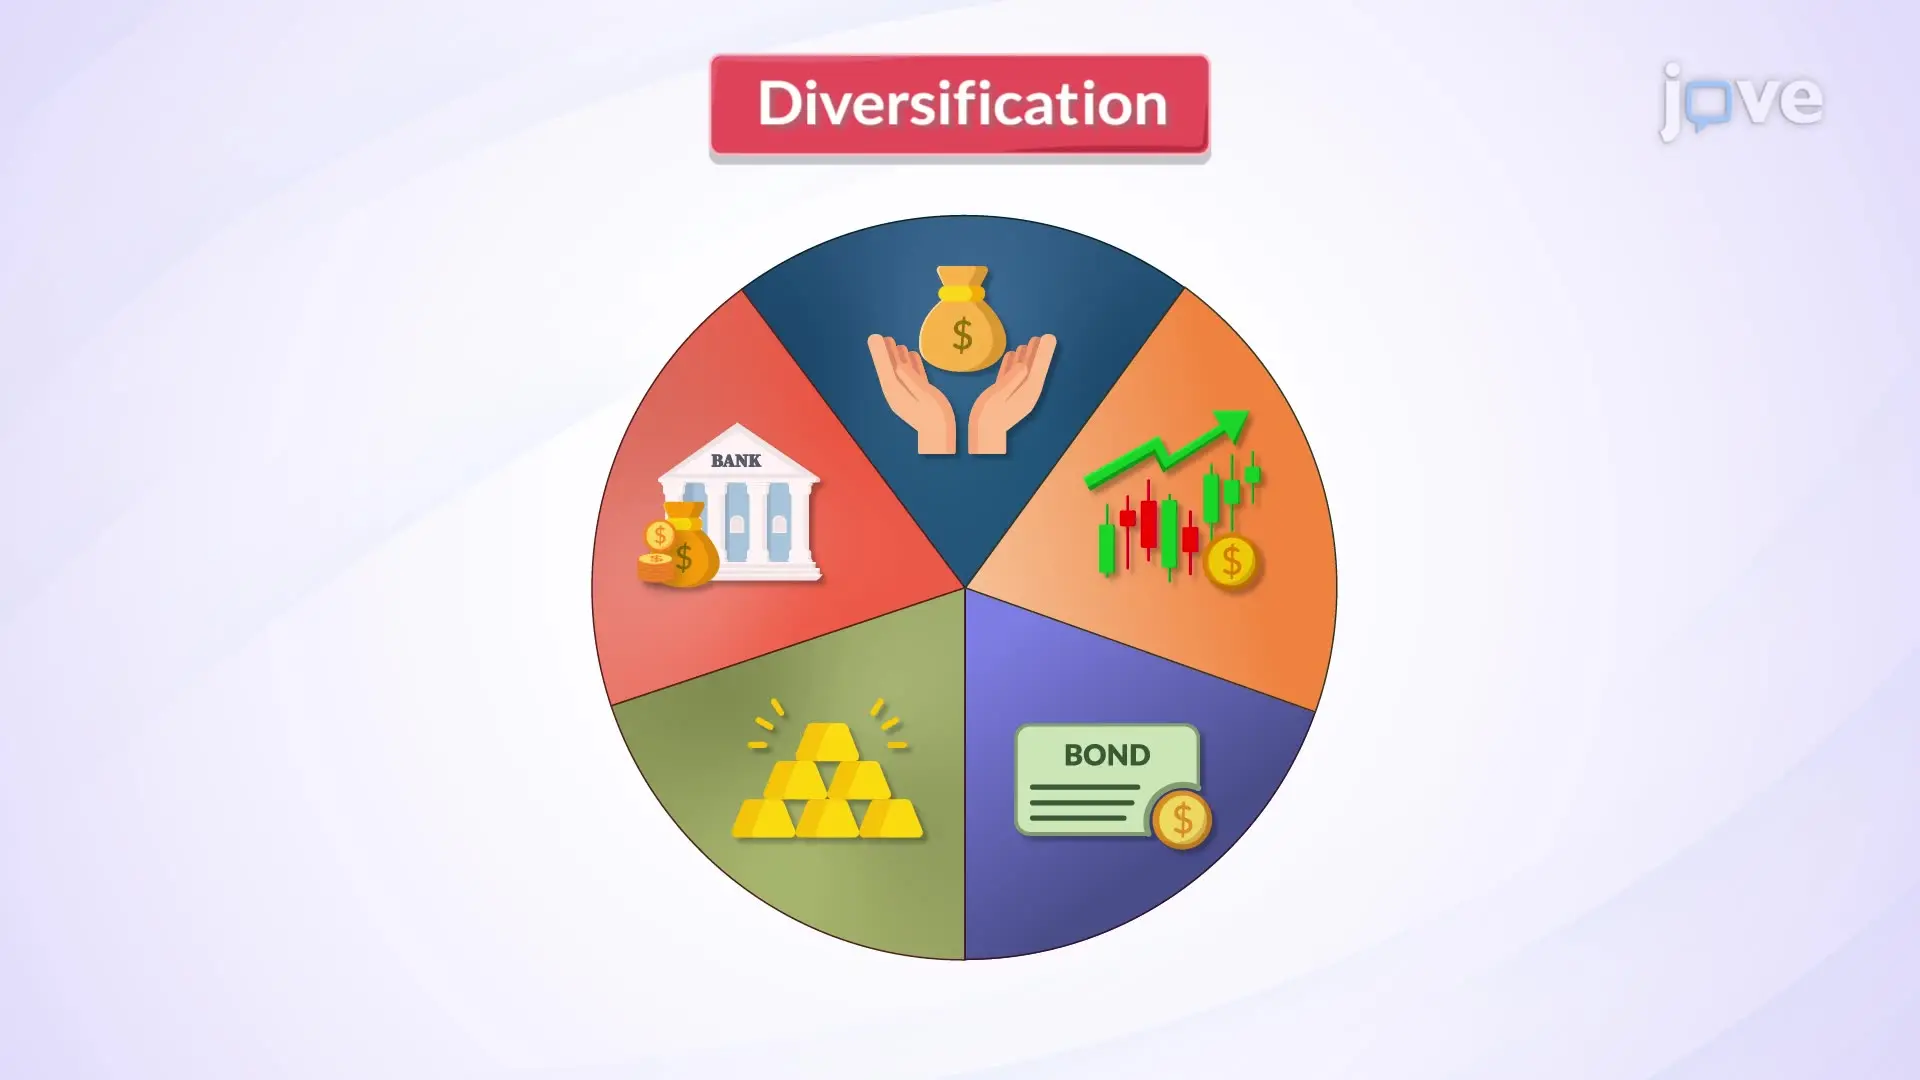
تنوعبخشی یا «دیورسیفیکیشن» یکی از راهکارهای اصلی کاهش ریسک در سرمایهگذاری است. با خرید داراییهای مختلف از صنایع، مناطق جغرافیایی و کلاسهای دارایی متفاوت، سرمایهگذاران میتوانند ریسک غیرسیستماتیک (یا ریسک خاص) را کاهش دهند. اما چرا این روش بر روی ریسک سیستماتیک تأثیر ندارد؟
جواب در ماهیت ریسک سیستماتیک نهفته است. این نوع ریسک به دلیل تأثیرگذار بودن بر تمام داراییها، حتی در پرتفوی متنوع، باقی میماند. برای مثال، اگر یک بحران اقتصادی جهانی رخ دهد، قیمت سهام شرکتهای مختلف، اوراق قرضه، ارزها و حتی کالاهای اساسی مانند طلا نیز تحت تأثیر قرار میگیرند. بنابراین، حتی اگر یک سرمایهگذار در داراییهای مختلف سرمایهگذاری کرده باشد، همچنان در معرض ریسک سیستماتیک قرار دارد.
در واقع، تنوعبخشی تنها میتواند ریسک غیرسیستماتیک را کاهش دهد، زیرا این نوع ریسک به عوامل خاصی مانند عملکرد ضعیف یک شرکت یا صنعت خاص مربوط میشود. اما ریسک سیستماتیک به دلیل تأثیر گستردهتر خود، نیاز به راهکارهای دیگری دارد.
چه مواردی باید قبل از اقدام در مدیریت ریسک سیستماتیک به آنها توجه کرد؟
اگرچه نمیتوان ریسک سیستماتیک را کاملاً حذف کرد، اما سرمایهگذاران میتوانند با درک بهتر این ریسک و استفاده از راهکارهای مناسب، تأثیر آن را کاهش دهند. در این بخش، به برخی از موارد مهمی که باید قبل از اقدام به مدیریت ریسک سیستماتیک به آنها توجه کرد، اشاره میکنیم:
۱. درک کامل از ریسک سیستماتیک
اولین گام برای مدیریت ریسک سیستماتیک، درک کامل از ماهیت و عوامل مؤثر بر آن است. سرمایهگذاران باید با مطالعه و تحلیل عوامل اقتصادی، سیاسی و اجتماعی، به این موضوع پی ببرند که چه نوع ریسکهای سیستماتیک ممکن است بر پرتفوی آنها تأثیر بگذارد. برای مثال، در صورت پیشبینی افزایش نرخ بهره، سرمایهگذاران باید استراتژیهای مناسب برای کاهش تأثیر این تغییرات را در نظر بگیرند.
۲. استفاده از ابزارهای مالی مناسب
ابزارهای مالی مانند مشتقات، صندوقهای سرمایهگذاری مشترک با هدف کاهش ریسک (مانند ETFهای محافظ)، و حتی بیمه ریسک میتوانند در مدیریت ریسک سیستماتیک کمککننده باشند. برای مثال، قراردادهای آتی یا اختیار معامله میتوانند به سرمایهگذاران کمک کنند تا در برابر نوسانهای شدید بازار محافظت کنند.
۳. تنوعبخشی در سطح جهانی
اگرچه تنوعبخشی در سطح داخلی نمیتواند ریسک سیستماتیک را حذف کند، اما سرمایهگذاری در بازارهای جهانی و داراییهای مختلف میتواند تأثیر این ریسک را کاهش دهد. برای مثال، سرمایهگذاری در بازارهای مختلف منطقهای یا حتی کشورهایی با اقتصادهای متفاوت میتواند کمک کند تا تأثیر یک بحران محلی یا منطقهای کاهش یابد.
۴. استفاده از داراییهای محافظ
داراییهایی مانند طلا، ارزهای خارجی، یا حتی اوراق قرضه دولتی میتوانند در زمان بحرانهای اقتصادی به عنوان داراییهای محافظ عمل کنند. این داراییها معمولاً در شرایط رکود اقتصادی یا افزایش نوسان بازار، ارزش خود را حفظ یا حتی افزایش میدهند.
۵. مدیریت زمان و استراتژی بلندمدت
ریسک سیستماتیک معمولاً در بازههای زمانی طولانیتر تأثیر میگذارد. بنابراین، سرمایهگذاران باید استراتژیهای بلندمدت داشته باشند و از واکنشهای کوتاهمدت و هیجانی در برابر نوسانهای بازار خودداری کنند. داشتن یک برنامه سرمایهگذاری منظم و پایدار میتواند کمک کند تا تأثیر ریسک سیستماتیک کاهش یابد.
راهکارهای کاهش تأثیر ریسک سیستماتیک
اگرچه نمیتوان ریسک سیستماتیک را کاملاً حذف کرد، اما سرمایهگذاران میتوانند با استفاده از راهکارهای زیر، تأثیر آن را به حداقل برسانند:
- استفاده از داراییهای جایگزین: سرمایهگذاری در داراییهایی مانند املاک، کالاهای اساسی، یا حتی هنر میتواند در کاهش تأثیر ریسک سیستماتیک کمک کند.
- دیورسیفیکیشن جغرافیایی: سرمایهگذاری در بازارهای مختلف جهان میتواند تأثیر یک بحران محلی یا منطقهای را کاهش دهد.
- استفاده از ابزارهای محافظ: ابزارهای مالی مانند قراردادهای آتی، اختیار معامله، یا حتی صندوقهای محافظ میتوانند در کاهش ریسک سیستماتیک مؤثر باشند.
- تحلیل و پیشبینی: مطالعه و تحلیل عوامل اقتصادی و سیاسی میتواند به سرمایهگذاران کمک کند تا در برابر ریسکهای سیستماتیک آمادهتر باشند.
در نهایت، مدیریت ریسک سیستماتیک نیازمند دانش، استراتژی و صبر است. سرمایهگذاران باید با درک کامل از این نوع ریسک و استفاده از راهکارهای مناسب، بتوانند تأثیر آن را به حداقل برسانند و پرتفوی خود را در برابر نوسانهای بازار محافظت کنند.
برای اطلاعات بیشتر در مورد استراتژیهای سرمایهگذاری و مدیریت ریسک، میتوانید به مقالات مرتبط در تایم به تایم مراجعه کنید.