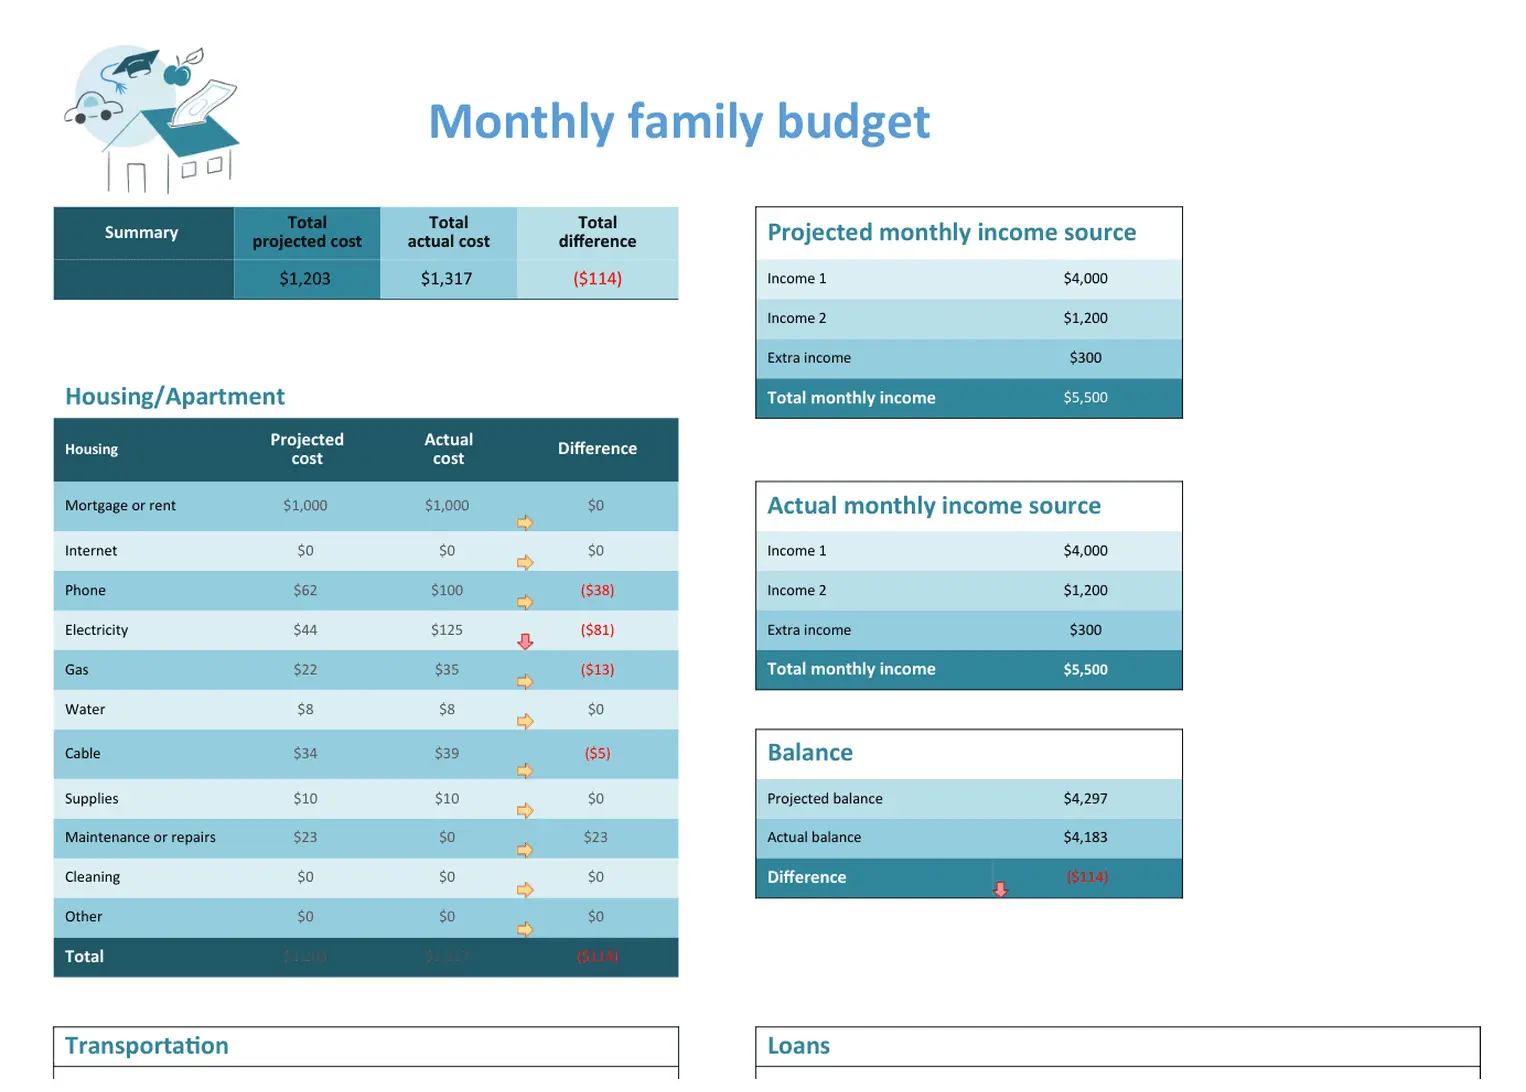
مدیریت بودجه خانوادگی یکی از مهمترین مهارتهای مالی است که میتواند به شما کمک کند تا هزینههای خود را کنترل کرده و برای آینده مالی خود برنامهریزی کنید. بسیاری از خانوادهها با چالشهای مالی روبرو هستند، اما با برنامهریزی صحیح و مدیریت هوشمندانه بودجه، میتوانید از این مشکلات پیشگیری کنید. در این مقاله، مراحل مهم مدیریت بودجه خانوادگی را به صورت کامل و ساده بررسی میکنیم تا بتوانید با آگاهی کامل به این کار بپردازید.
چرا مدیریت بودجه خانوادگی مهم است؟
مدیریت بودجه خانوادگی به شما کمک میکند تا:
- هوشمندانهتر هزینه کنید: با آگاهی از درآمد و هزینههای ماهانه، میتوانید تصمیمات مالی بهتری بگیرید و از هزینههای غیرضروری جلوگیری کنید.
- ذخیرهسازی: با مدیریت صحیح بودجه، میتوانید بخشی از درآمد خود را برای آینده ذخیره کرده و از نگرانیهای مالی در آینده جلوگیری کنید.
- کاهش استرس مالی: عدم برنامهریزی مالی میتواند باعث استرس و نگرانی شود، اما با مدیریت بودجه، میتوانید این استرس را کاهش دهید.
- برآورده کردن اهداف مالی: مدیریت بودجه به شما کمک میکند تا اهداف مالی خود مانند خرید خانه، تحصیل فرزندان یا بازنشستگی را بهتر دنبال کنید.
اگر هنوز به این موضوع فکر نکردهاید، این زمان مناسب است که با برنامهریزی دقیقتر، قدمهای اول را بردارید. مدیریت بودجه خانوادگی نیازی به پیچیدگی ندارد و با چند مرحله ساده میتوانید به نتایج خوبی برسید.
مراحل مدیریت بودجه خانوادگی
مرحله ۱: درآمد و هزینههای خود را شناسایی کنید
اولین قدم در مدیریت بودجه، شناخت دقیق درآمد و هزینههای خانوادگی است. برای این کار:
- لیست درآمدهای ماهانه خود را تهیه کنید، شامل حقوق، درآمدهای جانبی و هر گونه درآمد دیگری که دارید.
- همه هزینههای ماهانه را ثبت کنید، از جمله:
- هیجانی (مانند آب، برق، گاز، اینترنت)
- غذایی
- تغذیه و خرید مواد اولیه
- پرداخت قرض و وام
- هزینههای حمل و نقل
- هزینههای آموزشی و سرگرمی
- ذخیرهسازی و سرمایهگذاری
با داشتن این لیست، میتوانید درک بهتری از جریان پول در خانواده خود داشته باشید. اگر هزینههای شما بیشتر از درآمد است، باید اقداماتی برای کاهش هزینهها یا افزایش درآمد انجام دهید.
مرحله ۲: اولویتبندی هزینهها
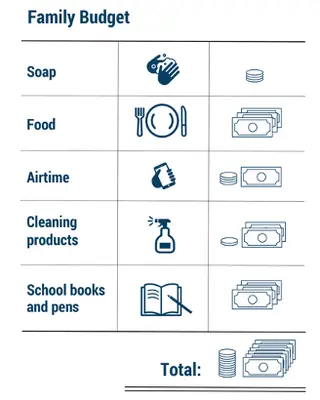
همه هزینهها یکسان نیستند و برخی از آنها ضروریتر از دیگران هستند. در این مرحله، هزینههای خود را به دو دسته تقسیم کنید:
- هزینههای ضروری: این هزینهها شامل نیازهای اساسی زندگی مانند غذا، آب، برق، اجاره یا قرض مسکن، و هزینههای پزشکی هستند.
- هزینههای غیرضروری: این هزینهها شامل خریدهای غیرضروری، سرگرمیها، خریدهای لوکس و هزینههای غیرضروری دیگر هستند.
با اولویتبندی هزینهها، میتوانید بودجه خود را به گونهای تقسیم کنید که نیازهای اساسی اولویت داشته باشند و سپس به هزینههای غیرضروری بپردازید.
مرحله ۳: تعیین اهداف مالی
بعد از شناسایی درآمد و هزینهها، زمان تعیین اهداف مالی است. این اهداف میتواند شامل:
- ذخیرهسازی برای خرید خانه یا خودرو
- پرداخت بدهیها
- تحصیل فرزندان
- بازنشستگی
- سفر یا خریدهای خاص
اهداف خود را به صورت کوتاهمدت، میانمدت و بلندمدت تقسیم کنید و برای هر یک از آنها بودجهای اختصاص دهید. این کار به شما کمک میکند تا به اهداف مالی خود نزدیکتر شوید.
مرحله ۴: استفاده از روشهای مدیریت بودجه
برای مدیریت بهتر بودجه، میتوانید از روشهای مختلفی استفاده کنید. یکی از روشهای معروف، روش ۵۰-۳۰-۲۰ است:
- ۵۰٪ برای نیازهای ضروری: این بخش شامل هزینههای اساسی مانند غذا، اجاره، برق و آب است.
- ۳۰٪ برای هزینههای شخصی و سرگرمی: این بخش شامل هزینههای غیرضروری مانند خریدهای شخصی، سفر و سرگرمی است.
- ۲۰٪ برای ذخیرهسازی و سرمایهگذاری: این بخش برای پرداخت بدهیها، ذخیرهسازی و سرمایهگذاری استفاده میشود.
این روش به شما کمک میکند تا بودجه خود را به صورت منظم تقسیم کنید و از هزینههای غیرضروری جلوگیری کنید.
مرحله ۵: پیگیری و بررسی بودجه
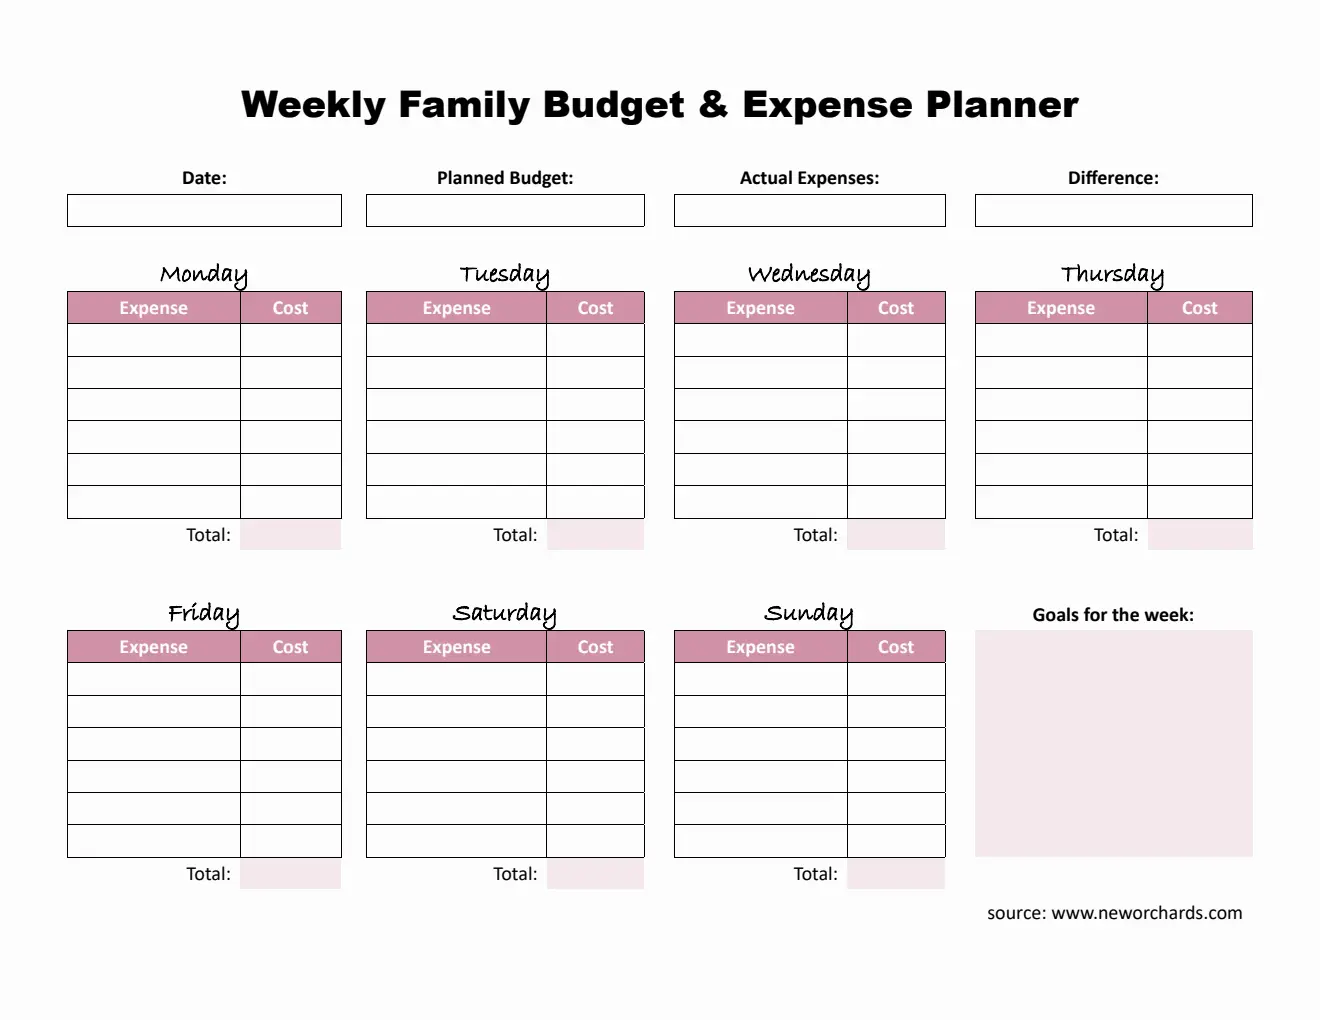
مدیریت بودجه یک فرآیند مداوم است و نیاز به پیگیری و بررسی منظم دارد. هر ماه، بودجه خود را بررسی کنید و ببینید آیا در مسیر اهداف خود هستید یا خیر. اگر هزینههای شما بیش از حد بودجه است، باید اقداماتی برای کاهش هزینهها یا افزایش درآمد انجام دهید.
از ابزارهای مختلفی مانند اپلیکیشنهای مالی، جدولهای اکسل یا حتی یک دفترچه ساده میتوانید برای پیگیری بودجه استفاده کنید. مهمترین نکته، ثبت دقیق هزینهها و درآمدها است.
مرحله ۶: انعطافپذیری در بودجه
زندگی همیشه پیشبینیپذیر نیست و ممکن است هزینههای غیرمنتظرهای مانند هزینههای پزشکی یا تعمیرات خودرو داشته باشید. برای این موارد، همیشه بخشی از بودجه خود را برای هزینههای غیرمنتظره در نظر بگیرید.
همچنین، اگر درآمد شما تغییر کرد یا هزینههای جدیدی اضافه شد، بودجه خود را به روز کنید و آن را با شرایط جدید هماهنگ کنید.
ابزارهای کمککننده در مدیریت بودجه خانوادگی
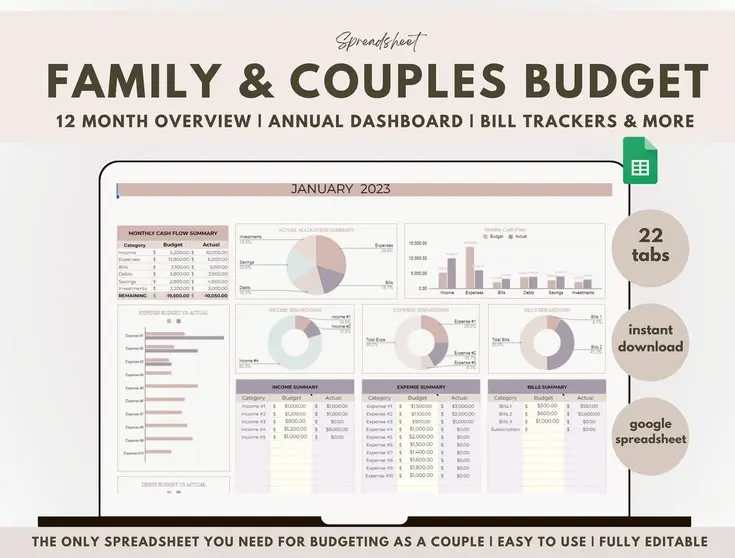
برای مدیریت بهتر بودجه، میتوانید از ابزارهای مختلفی استفاده کنید:
- اپلیکیشنهای مالی مانند Mint یا YNAB که به شما کمک میکنند تا هزینهها و درآمدها را پیگیری کنید.
- جدولهای اکسل یا گوگل شیت برای ثبت و تحلیل دادههای مالی.
- دفترچههای دستی برای ثبت هزینهها و درآمدها.
- کارشناسان مالی برای مشاوره در مورد مدیریت بودجه و سرمایهگذاری.
استفاده از این ابزارها میتواند به شما کمک کند تا مدیریت بودجه را آسانتر و دقیقتر انجام دهید.
نکات مهم در مدیریت بودجه خانوادگی
برای موفقیت در مدیریت بودجه خانوادگی، به چند نکته مهم توجه کنید:
- شفافیت: همه اعضای خانواده باید از بودجه و اهداف مالی آگاه باشند تا بتوانند همکاری کنند.
- سادهسازی: مدیریت بودجه نیازی به پیچیدگی ندارد. با روشهای ساده شروع کنید و سپس به تدریج آن را بهبود بخشید.
- ثبات: سعی کنید بودجه خود را به صورت منظم و ثابت پیگیری کنید تا بتوانید نتایج بهتری کسب کنید.
- آموزش: اگر فرزندان دارید، به آنها نیز آموزش دهید که چگونه با پول رفتار کنند و اهمیت مدیریت بودجه را درک کنند.
اگر به دنبال راهنماییهای بیشتر در مورد مدیریت مالی و سرمایهگذاری هستید، میتوانید در تایم به تایم مقالات مفید دیگری را مطالعه کنید.
نتیجهگیری
مدیریت بودجه خانوادگی یک فرآیند ساده اما بسیار مؤثر است که میتواند به شما کمک کند تا زندگی مالی خود را بهبود بخشید. با شناسایی درآمد و هزینهها، اولویتبندی هزینهها، تعیین اهداف مالی و پیگیری منظم بودجه، میتوانید از مشکلات مالی جلوگیری کرده و برای آینده خود برنامهریزی کنید.
همیشه به یاد داشته باشید که مدیریت بودجه یک مهارت است که با تمرین و تجربه بهبود مییابد. با شروع از امروز، میتوانید گامهای اولیه را برای یک زندگی مالی سالم بردارید.