
















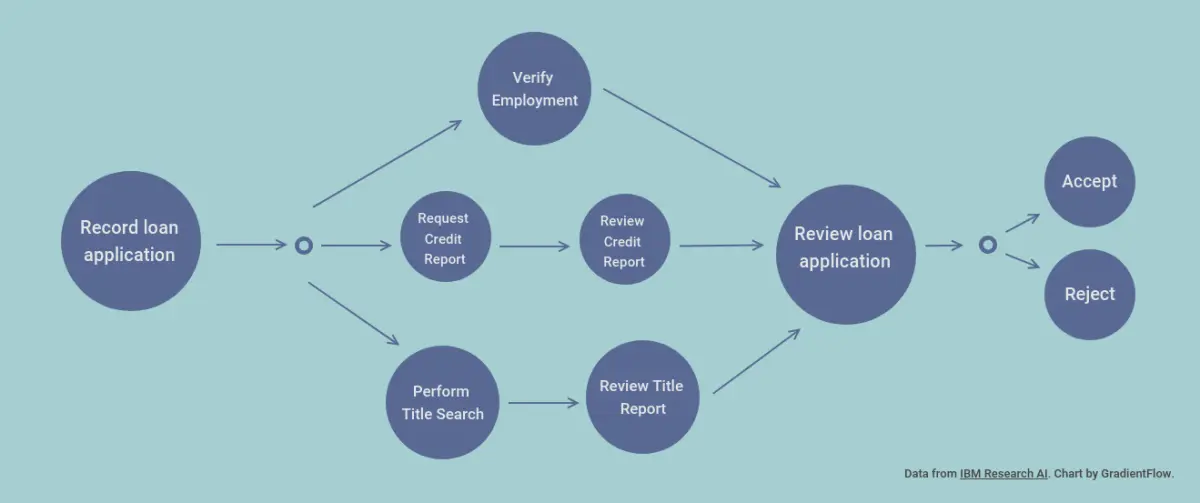
در دنیای مالی مدرن، وامدهی هوشمند به یکی از مهمترین ابزاری تبدیل شده است که بانکها و موسسات مالی برای کاهش ریسک و افزایش کارایی استفاده میکنند. این سیستمها با بهرهگیری از دادهها، الگوریتمهای پیشرفته و هوش مصنوعی، امکان ارزیابی دقیقتر وامگیرندگان را فراهم میآورند. اما چگونه این فرآیند کار میکند؟ و چه الگوریتمهایی در پشت صحنه به کار گرفته میشوند؟ در این راهنمای کامل، به بررسی مفاهیم اساسی وامدهی هوشمند، نحوه محاسبه ریسک وامگیرندگان و همچنین مزایا و چالشهای این روش میپردازیم.
وامدهی هوشمند چیست؟
وامدهی هوشمند یک روش نوین در صنعت مالی است که با استفاده از فناوریهای پیشرفته، فرآیند اعطای وام را بهینهسازی میکند. در این روش، دادههای مختلفی از وامگیرنده جمعآوری میشود و با استفاده از الگوریتمهای تحلیل داده، ریسک احتمالی پرداخت نکردن وام توسط وی محاسبه میشود. این سیستمها میتوانند در زمان واقعی تصمیمگیری کنند و به بانکها کمک کنند تا وامهای خود را به صورت هوشمندانه و با ریسک کمتر اعطا کنند.
یکی از اصلیترین مزایای وامدهی هوشمند، کاهش زمان و هزینههای مرتبط با بررسی وامگیرندگان است. در گذشته، بررسی اعتبار وامگیرندگان به صورت دستی انجام میشد و این فرآیند زمانبر و پرهزینه بود. اما با استفاده از الگوریتمها، این فرآیند به صورت خودکار و با دقت بیشتری انجام میشود.
همچنین، وامدهی هوشمند امکان شخصیسازی بیشتر در ارائه خدمات مالی را فراهم میآورد. بانکها میتوانند با تحلیل دادههای فردی وامگیرندگان، شرایط وام را به صورت مخصوص برای هر فرد تنظیم کنند. این امر باعث افزایش رضایت مشتریان و همچنین کاهش ریسک برای بانکها میشود.
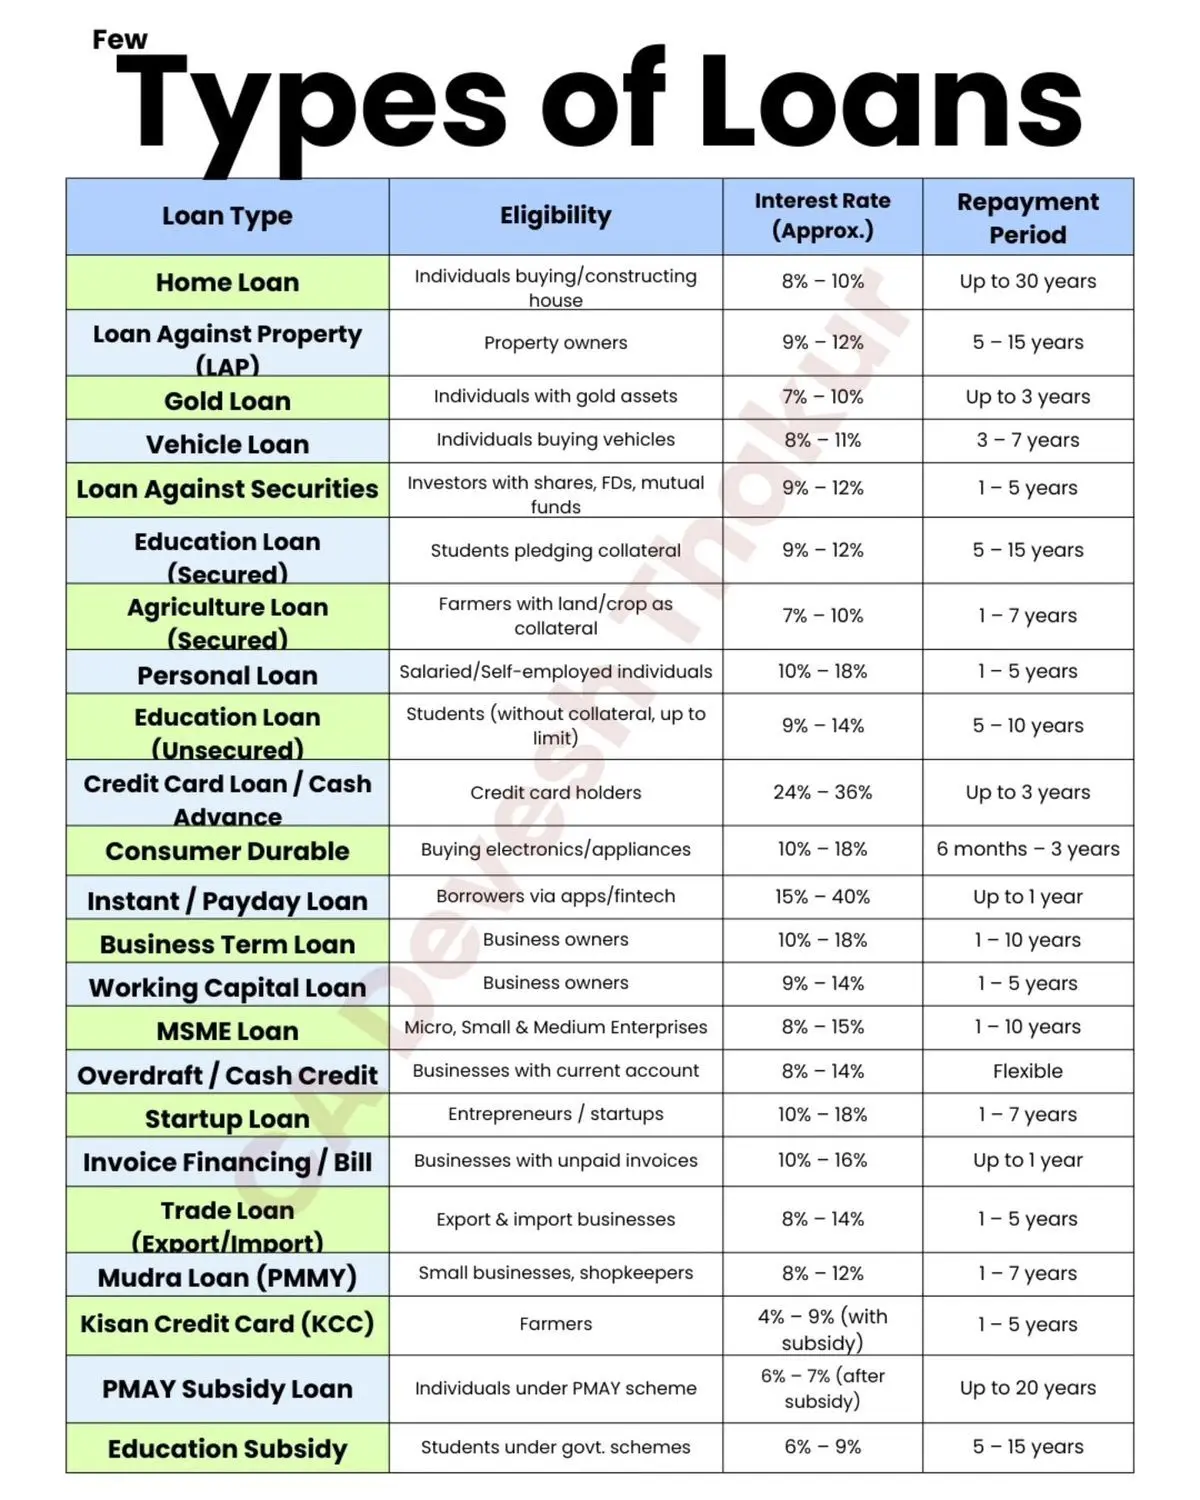
الگوریتمهای محاسبه ریسک وامگیرنده
در هسته وامدهی هوشمند، الگوریتمهای مختلفی به کار گرفته میشوند که هر کدام وظیفه خاصی در ارزیابی ریسک دارند. این الگوریتمها میتوانند بر اساس دادههای تاریخی، رفتار مالی وامگیرنده، و حتی دادههای اجتماعی و اقتصادی عمل کنند. برخی از مهمترین الگوریتمها شامل:
- الگوریتمهای یادگیری ماشین: این الگوریتمها با استفاده از دادههای گذشته، الگوهای رفتاری وامگیرندگان را شناسایی میکنند و پیشبینی میکنند که آیا فردی احتمال پرداخت نکردن وام دارد یا خیر. مدلهای یادگیری ماشین مانند رگرسیون لجستیک، درخت تصمیمگیری و شبکههای عصبی از جمله پرکاربردترین الگوریتمها در این زمینه هستند.
- الگوریتمهای تحلیل کلاسترینگ: این الگوریتمها گروههای مشابهی از وامگیرندگان را شناسایی میکنند و با تحلیل رفتار مالی این گروهها، ریسک هر فرد را ارزیابی میکنند. به این ترتیب، بانکها میتوانند با توجه به گروه مربوطه، شرایط وام را تنظیم کنند.
- الگوریتمهای شبکه عصبی: شبکههای عصبی عمیق با توانایی پردازش دادههای پیچیده، میتوانند دادههای متنوعی مانند تاریخچه پرداختها، درآمد، و حتی دادههای اجتماعی را تحلیل کنند و ریسک وامگیرنده را با دقت بیشتری پیشبینی کنند.
- الگوریتمهای تحلیل زمانسنجی: این الگوریتمها با بررسی تغییرات زمانی در دادههای مالی، مانند نوسانات درآمد یا هزینهها، میتوانند ریسک احتمالی را پیشبینی کنند. به عنوان مثال، اگر درآمد فردی در ماههای اخیر کاهش یافته باشد، الگوریتم میتواند این موضوع را شناسایی و ریسک بالاتر را محاسبه کند.
این الگوریتمها با ترکیب دادههای مختلف، مدلهای پیشبینی دقیقتری ایجاد میکنند که به بانکها کمک میکند تا تصمیمات بهتری در مورد اعطای وام بگیرند.
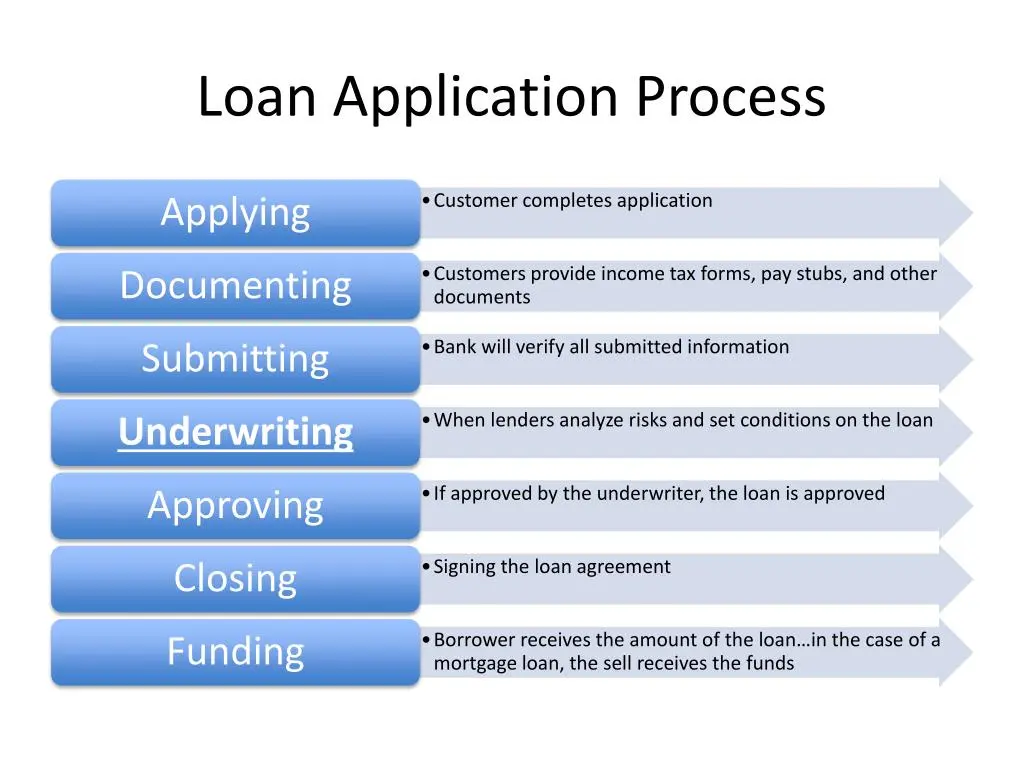
چگونه الگوریتمها ریسک وامگیرنده را محاسبه میکنند؟
فرآیند محاسبه ریسک وامگیرنده در وامدهی هوشمند شامل چند مرحله کلی است:
- جمعآوری دادهها: در این مرحله، دادههای مختلفی از وامگیرنده جمعآوری میشود. این دادهها شامل اطلاعات شخصی، تاریخچه مالی، درآمد، هزینهها، و حتی دادههای اجتماعی مانند فعالیتهای آنلاین میشود.
- پاکسازی و آمادهسازی دادهها: دادههای جمعآوری شده ممکن است دارای خطا یا نویز باشند. بنابراین، قبل از تحلیل، این دادهها پاکسازی و آمادهسازی میشوند تا الگوریتمها بتوانند به درستی از آنها استفاده کنند.
- تحلیل دادهها: در این مرحله، الگوریتمهای یادگیری ماشین و تحلیل داده به کار گرفته میشوند تا دادهها را تحلیل کنند و الگوهای رفتاری وامگیرنده را شناسایی کنند. این تحلیل میتواند شامل پیشبینی احتمال پرداخت نکردن وام، ارزیابی ثبات مالی وامگیرنده، و حتی شناسایی عوامل ریسکزا باشد.
- ارزیابی ریسک: بر اساس نتایج تحلیل، الگوریتمها ریسک وامگیرنده را محاسبه میکنند. این ریسک میتواند به صورت درصدی یا در مقیاس خاصی نمایش داده شود. برای مثال، اگر ریسک وامگیرنده ۱۵ درصد باشد، بانک میتواند تصمیم بگیرد که آیا وام را با شرایط خاصی اعطا کند یا خیر.
- تصمیمگیری: در مرحله آخر، بانک با استفاده از نتایج تحلیل، تصمیم میگیرد که آیا وام را اعطا کند یا خیر. این تصمیم میتواند شامل تنظیم شرایط وام مانند نرخ بهره، مدت زمان پرداخت، یا حتی درخواست وثیقه باشد.
این فرآیند به صورت خودکار و در زمان واقعی انجام میشود و به بانکها امکان میدهد تا با سرعت و دقت بیشتری تصمیمگیری کنند.
مزایا و چالشهای وامدهی هوشمند
وامدهی هوشمند با وجود مزایای بسیاری، همچنان با چالشهایی نیز روبرو است. در این بخش، به بررسی برخی از این مزایا و چالشها میپردازیم:
مزایا:
- کاهش ریسک: با استفاده از الگوریتمهای پیشرفته، بانکها میتوانند ریسک وامدهی را به حداقل برسانند و از بروز خسارات مالی جلوگیری کنند.
- افزایش کارایی: فرآیند اعطای وام به صورت خودکار انجام میشود و زمان و هزینههای مرتبط با بررسی دستی کاهش مییابد.
- پشتیبانی از تصمیمگیری: الگوریتمها با ارائه دادههای دقیق، به مدیران مالی کمک میکنند تا تصمیمات بهتری بگیرند.
- پشتیبانی از مشتریان: با شخصیسازی شرایط وام، بانکها میتوانند به نیازهای خاص مشتریان پاسخ دهند و رضایت آنها را افزایش دهند.
چالشها:
- دقت دادهها: اگر دادههای جمعآوری شده دقیق نباشند، الگوریتمها نیز نتایج نادرستی ارائه میدهند. بنابراین، اطمینان از کیفیت دادهها بسیار مهم است.
- حریم خصوصی: جمعآوری دادههای شخصی ممکن است با مسائل حریم خصوصی روبرو شود. بانکها باید اطمینان حاصل کنند که دادههای مشتریان به درستی محافظت میشوند.
- تعامل انسان و ماشین: اگرچه الگوریتمها بسیار دقیق هستند، اما هنوز نیاز به نظارت انسانی برای تصحیح خطاهای احتمالی وجود دارد.
- تغییرات بازار: شرایط اقتصادی و مالی به سرعت تغییر میکنند. الگوریتمها باید به صورت مداوم بهروزرسانی شوند تا بتوانند با تغییرات بازار سازگار باشند.
با وجود این چالشها، وامدهی هوشمند به یکی از مهمترین روندهای صنعت مالی تبدیل شده است و بانکها و موسسات مالی در حال سرمایهگذاری بیشتر در این زمینه هستند.
آینده وامدهی هوشمند
با پیشرفت فناوریهای هوش مصنوعی و یادگیری ماشین، آینده وامدهی هوشمند بسیار روشن به نظر میرسد. در آینده، میتوان انتظار داشت که:
- الگوریتمها با دقت بیشتری ریسک وامگیرندگان را پیشبینی کنند و امکان اعطای وام به افراد با ریسک بالاتر را با شرایط خاص فراهم آورند.
- با استفاده از دادههای زمانسنجی و تحلیل پیشبینی، بانکها بتوانند تغییرات احتمالی در شرایط اقتصادی را پیشبینی کنند و استراتژیهای خود را به روزرسانی کنند.
- پلتفرمهای مالی دیجیتال با ادغام هوش مصنوعی، امکان ارائه خدمات مالی شخصیسازی شده را افزایش دهند.
- با توسعه فناوری بلاکچین، امنیت و شفافیت در فرآیند وامدهی افزایش یابد.
در نهایت، وامدهی هوشمند نه تنها به بانکها کمک میکند تا ریسک خود را کاهش دهند، بلکه تجربه مشتریان را نیز بهبود میبخشد. برای کسب اطلاعات بیشتر در مورد آخرین روندهای مالی و فناوری، میتوانید به تایم به تایم مراجعه کنید.