
















وقتی صحبت از هزینههای کسبوکار یا حتی زندگی شخصی میشود، دو اصطلاح بسیار مهم و متداول به گوش میخورد: «هزینه ثابت» و «هزینه متغیر». این دو مفهوم در مدیریت مالی، برنامهریزی بودجه و حتی تصمیمگیریهای روزانه نقش اساسی دارند. اما تفاوت دقیق این دو چیست؟ چرا شناخت آن برای شما مهم است؟ و چگونه میتوانید با درک بهتر این مفاهیم، هزینههای خود را بهتر مدیریت کنید؟ در این راهنما سعی میکنیم این مفاهیم را به زبان ساده و با مثالهای عملی برای شما توضیح دهیم.
هزینه ثابت چیست؟
هزینههای ثابت همانند ستونهای محکمی هستند که ساختار مالی کسبوکار یا زندگی شخصی شما را پشتیبانی میکنند. این هزینهها در طول زمان تغییر نمیکنند و به فعالیتهای روزانه یا حجم تولید وابسته نیستند. به عبارت دیگر، چه کسبوکار شما فعال باشد یا نه، این هزینهها باید پرداخت شوند.
مثالهای رایج هزینههای ثابت شامل:
- اجاره یا قسط خانه یا دفتر
- قسط وام یا وام مسکن
- هزینههای بیمه (بیمه عمر، بیمه خودرو، بیمه کسبوکار)
- مبل و لوازم خانگی (در زندگی شخصی)
- هزینههای ثابت اینترنت و تلفن
- مزد کارمندان ثابت (در کسبوکار)
این هزینهها مانند یک تعهد ماهانه یا سالانه هستند که باید بدون توجه به تغییرات فعالیتها پرداخت شوند. برای مثال، اگر صاحب یک رستوران باشید، اجاره دفتر یا مغازه شما حتی در روزهایی که رستوران بسته است، باید پرداخت شود.
هزینه متغیر چیست؟
در مقابل هزینههای ثابت، هزینههای متغیر مانند جریانهای مالی هستند که با تغییرات فعالیتها یا نیازها متغیر میشوند. این هزینهها به حجم تولید، تعداد مشتری یا فعالیتهای روزانه وابسته هستند و میتوانند در کوتاهمدت تغییر کنند.
مثالهای رایج هزینههای متغیر شامل:
- مصالح و مواد اولیه (در تولید)
- هزینههای حمل و نقل و انبارش
- مزد کارمندان بر اساس ساعت کار (کارمزد روزانه یا ساعتی)
- هزینههای تبلیغات و بازاریابی
- هزینههای انرژی و آب (که بسته به مصرف تغییر میکنند)
- هزینههای سفر و حملونقل (در کسبوکار یا زندگی شخصی)
برای مثال، اگر صاحب یک کارگاه تولیدی باشید، هزینه خرید مواد اولیه با افزایش یا کاهش تولید تغییر میکند. یا اگر صاحب یک رستوران باشید، هزینه خرید مواد غذایی و نوشیدنیها با تعداد مشتریان تغییر میکند.
تفاوت اصلی بین هزینه ثابت و متغیر
تفاوت اصلی این دو نوع هزینه در این است که هزینههای ثابت به فعالیتهای روزانه وابسته نیستند و باید در هر شرایطی پرداخت شوند، در حالی که هزینههای متغیر با تغییرات فعالیتها تغییر میکنند. این تفاوت در مدیریت مالی بسیار مهم است، زیرا:
- هزینههای ثابت مانند یک بار مالی ثابت هستند که باید در بودجه در نظر گرفته شوند و نمیتوان از آنها در کوتاهمدت خلاص شد.
- هزینههای متغیر امکان کنترل بیشتری دارند، زیرا میتوان با کاهش فعالیتها یا تغییر روشها، این هزینهها را کاهش داد.
برای مثال، اگر صاحب یک کسبوکار کوچک باشید و بخواهید هزینههای خود را کاهش دهید، میتوانید با کاهش تبلیغات یا خرید مواد اولیه با کیفیت پایینتر، هزینههای متغیر را کاهش دهید، اما اجاره دفتر یا قسط وام را نمیتوانید به سادگی تغییر دهید.
چرا شناخت این تفاوت مهم است؟
شناخت تفاوت بین هزینههای ثابت و متغیر به شما کمک میکند:
- بودجهبندی دقیقتری داشته باشید و از هزینههای غیرضروری جلوگیری کنید.
- در مواقع بحران مالی، بتوانید بهتر تصمیمگیری کنید و هزینههای متغیر را کاهش دهید.
- استراتژیهای رشد کسبوکار را بهتر طراحی کنید، زیرا هزینههای ثابت ممکن است در بلندمدت تأثیر بیشتری داشته باشند.
- در زندگی شخصی، بتوانید مدیریت بهتری بر هزینههای ماهانه داشته باشید و از بدهیهای غیرضروری جلوگیری کنید.
برای مثال، اگر صاحب یک کسبوکار هستید و میخواهید هزینههای خود را کاهش دهید، باید اول به هزینههای متغیر توجه کنید، زیرا تغییر دادن آنها آسانتر است. اما اگر بخواهید در بلندمدت هزینههای خود را کاهش دهید، باید به هزینههای ثابت نیز توجه کنید و راههایی برای کاهش یا جایگزینی آنها پیدا کنید.
چگونه هزینههای خود را مدیریت کنید؟
مدیریت هزینهها یکی از مهمترین مهارتهای مالی است. برای مدیریت بهتر هزینههای ثابت و متغیر، میتوانید از این راهکارها استفاده کنید:
۱. فهرستبرداری از هزینهها
اولین قدم این است که تمام هزینههای خود را فهرست کنید و مشخص کنید کدام هزینه ثابت و کدام متغیر هستند. این کار به شما کمک میکند تا درک بهتری از جریانهای مالی خود داشته باشید.
۲. کاهش هزینههای متغیر
هزینههای متغیر امکان کنترل بیشتری دارند. میتوانید با:
- خرید مواد اولیه با کیفیت مناسبتر (بدون کاهش کیفیت محصول)
- کاهش هزینههای تبلیغاتی غیرضروری
- استفاده از منابع مشترک یا مشارکتی
- مذاکره با تامینکنندگان برای دریافت تخفیف
این هزینهها را کاهش دهید.
۳. بررسی هزینههای ثابت
هزینههای ثابت کمتر قابل تغییر هستند، اما میتوانید:
- اجاره را با تغییر مکان یا استفاده از فضاهای مشترک کاهش دهید.
- بیمهها را بررسی کنید و ببینید آیا میتوانید با تغییر شرکت بیمه یا نوع بیمه، هزینهها را کاهش دهید.
- از وامهای با قسط پایینتر استفاده کنید یا قسطها را به صورت بلندمدت پرداخت کنید.
۴. برنامهریزی بودجه
با داشتن یک برنامه بودجه، میتوانید هزینههای ثابت و متغیر را بهتر مدیریت کنید. برای مثال، میتوانید درصدی از درآمد خود را برای پرداخت هزینههای ثابت در نظر بگیرید و باقی را برای هزینههای متغیر یا سرمایهگذاری استفاده کنید.
۵. استفاده از ابزارهای مالی
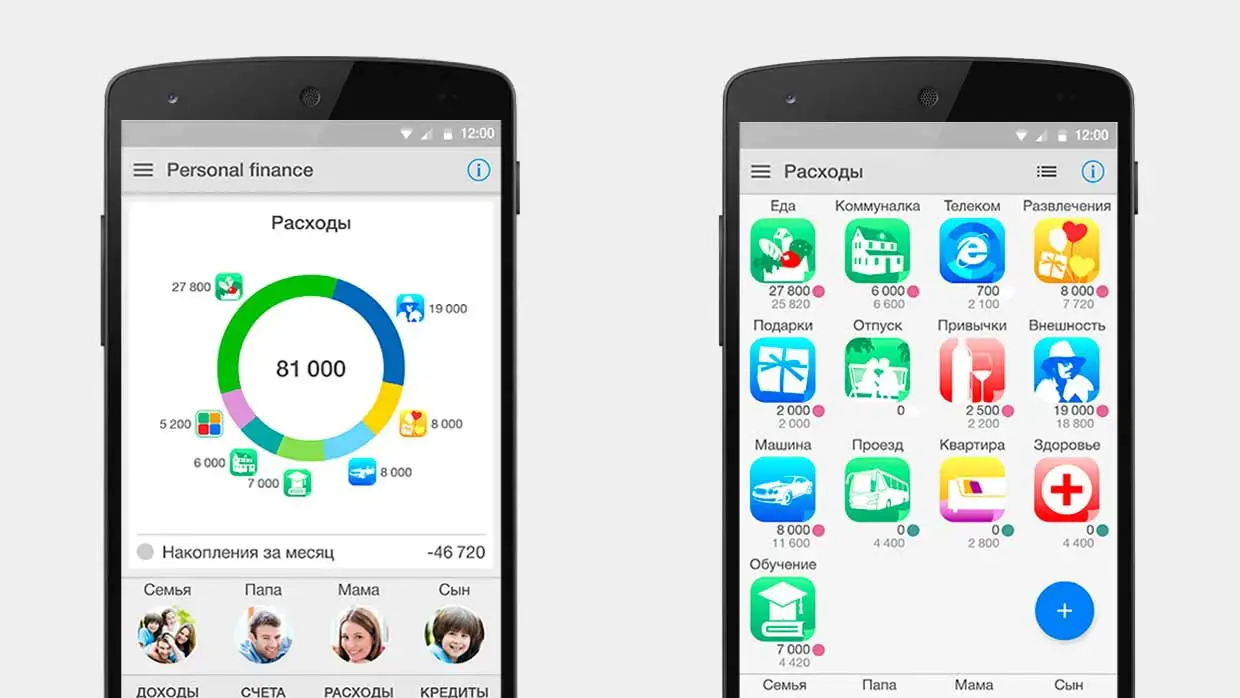
ابزارهای مالی مانند نرمافزارهای مدیریت بودجه، اپلیکیشنهای حسابرسی و حتی جدولهای اکسل میتوانند به شما کمک کنند تا هزینههای خود را ردیابی و مدیریت کنید. این ابزارها میتوانند به شما نشان دهند که کدام هزینهها بیشترین تأثیر را دارند و چگونه میتوانید آنها را کاهش دهید.
نکات پایانی
شناخت تفاوت بین هزینههای ثابت و متغیر تنها اولین قدم است. مهمترین بخش این است که با درک این مفاهیم، بتوانید استراتژیهای مالی خود را بهبود بخشید و هزینههای غیرضروری را کاهش دهید. در زندگی شخصی یا کسبوکار، مدیریت هزینهها کلید موفقیت مالی است.
اگر میخواهید در مورد راهکارهای بیشتر برای مدیریت هزینهها یا استراتژیهای مالی بیشتر اطلاعات کسب کنید، میتوانید به مقالات مرتبط در تایم به تایم مراجعه کنید. این مقالات میتوانند راهنماییهای عملیتری برای شما ارائه دهند.
به یاد داشته باشید که مدیریت هزینهها یک فرآیند مداوم است و نیاز به بررسی و تنظیم منظم دارد. با تمرین و تجربه، شما میتوانید بهتر از هزینههای خود مدیریت کنید و به اهداف مالی خود نزدیکتر شوید.