
















در دنیای سرمایهگذاری و تحلیل مالی، مفهوم «نرخ تنزیل» یکی از ابزارهای اساسی برای ارزیابی ارزش آینده پول و تصمیمگیریهای مالی است. این نرخ که در انگلیسی به آن «Discount Rate» میگویند، به میزان کاهش ارزش پول در طول زمان اشاره دارد و در بسیاری از مدلهای مالی، از جمله تحلیل جریان نقدی خالص (NPV)، نقش کلیدی ایفا میکند. اما چرا این نرخ به این اندازه مهم است؟ چگونه باید آن را محاسبه کرد؟ و چه تفاوتی با نرخ بهره دارد؟ در این مقاله به پاسخ این سوالات و دیگر نکات مهم در مورد نرخ تنزیل میپردازیم.
نرخ تنزیل چیست؟
نرخ تنزیل به نرخ بازگشت مورد انتظار از یک سرمایهگذاری گفته میشود که برای تبدیل جریانهای نقدی آینده به ارزش فعلی آنها استفاده میشود. در واقع، این نرخ نشان میدهد که سرمایهگذار چقدر باید از پول خود در آینده کسر کند تا ارزش فعلی آن را محاسبه کند. این مفهوم بر اساس اصل اقتصادی «فرصتفروشی» (Opportunity Cost) بنا شده است؛ یعنی اگر سرمایهگذار پول خود را در یک پروژه سرمایهگذاری نکند، میتواند آن را در بازارهای مالی سرمایهگذاری کرده و بازدهی خاصی کسب کند. بنابراین، نرخ تنزیل باید حداقل برابر با بازدهی جایگزین باشد.
به عنوان مثال، اگر نرخ تنزیل ۱۰ درصد باشد، این معنی دارد که سرمایهگذار انتظار دارد هر سال ۱۰ درصد بازدهی از سرمایهگذاری خود کسب کند. بنابراین، برای محاسبه ارزش فعلی یک جریان نقدی آینده، باید آن جریان نقدی را با این نرخ تنزیل کاهش داد.
تفاوت نرخ تنزیل و نرخ بهره
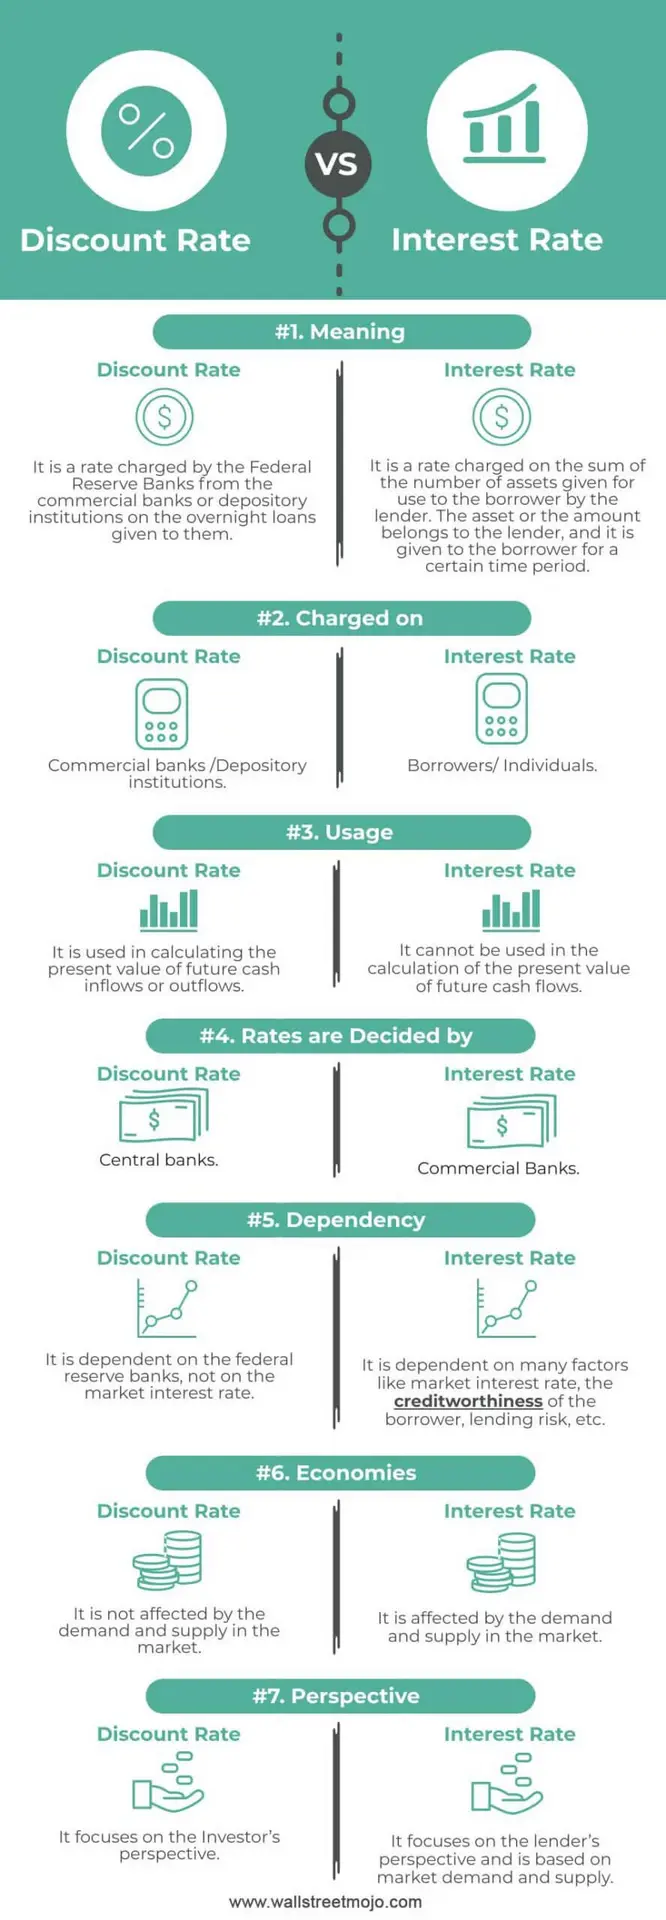
یکی از سوالات رایج در مورد نرخ تنزیل این است که آیا آن با نرخ بهره یکسان است؟ پاسخ کوتاه این است که نه، این دو مفهوم متفاوت هستند، اگرچه در برخی شرایط ممکن است شبیه به هم باشند.
- نرخ بهره: نرخ بهره به بازدهی یا هزینهای گفته میشود که در قرض دادن یا دریافت پول اعمال میشود. برای مثال، اگر شما یک وام دریافت میکنید، نرخ بهره نشان میدهد که چقدر باید به بانک پرداخت کنید. همچنین، اگر پول خود را در یک حساب بانکی قرار میدهید، نرخ بهره نشان میدهد که چقدر سود دریافت میکنید.
- نرخ تنزیل: این نرخ به بازدهی مورد انتظار از یک سرمایهگذاری خاص اشاره دارد و شامل هزینههای فرصت، ریسک و شرایط بازار است. برای مثال، اگر یک شرکت قصد دارد یک پروژه جدید را راهاندازی کند، نرخ تنزیل باید بازدهی مورد انتظار از سرمایهگذاری در پروژههای مشابه یا بازارهای مالی را در بر بگیرد.
در واقع، نرخ تنزیل میتواند شامل نرخ بهره باشد، اما علاوه بر آن، شامل عوامل دیگری مانند ریسک پروژه، شرایط اقتصادی و بازدهی جایگزین است. بنابراین، نرخ تنزیل معمولاً بالاتر از نرخ بهره بازار است.
چرا نرخ تنزیل در تصمیمگیریهای سرمایهگذاری مهم است؟
نرخ تنزیل یکی از عوامل کلیدی در تحلیل پروژههای سرمایهگذاری است. استفاده از این نرخ به سرمایهگذاران کمک میکند تا:
- ارزش فعلی جریانهای نقدی آینده را محاسبه کنند: با استفاده از نرخ تنزیل، میتوان جریانهای نقدی آینده را به ارزش فعلی تبدیل کرد و این کار به مقایسه پروژههای مختلف کمک میکند.
- ریسک پروژه را در نظر بگیرند: نرخ تنزیل بالاتر نشاندهنده ریسک بالاتر است. بنابراین، پروژههایی با ریسک بالاتر باید با نرخ تنزیل بالاتری ارزیابی شوند.
- بازدهی مورد انتظار را تعیین کنند: اگر نرخ تنزیل بالاتر از بازدهی پروژه باشد، سرمایهگذاری غیراقتصادی خواهد بود.
- مقایسه بین پروژههای مختلف را امکانپذیر کنند: با استفاده از یک نرخ تنزیل مشترک، میتوان پروژههای مختلف را با یکدیگر مقایسه کرد و بهترین انتخاب را انجام داد.
به عنوان مثال، اگر یک شرکت دو پروژه مختلف دارد و میخواهد تصمیم بگیرد کدام یک را انتخاب کند، میتواند با استفاده از نرخ تنزیل، ارزش فعلی جریانهای نقدی هر پروژه را محاسبه کرده و سپس بهترین گزینه را انتخاب کند.
چگونه نرخ تنزیل را محاسبه کنیم؟
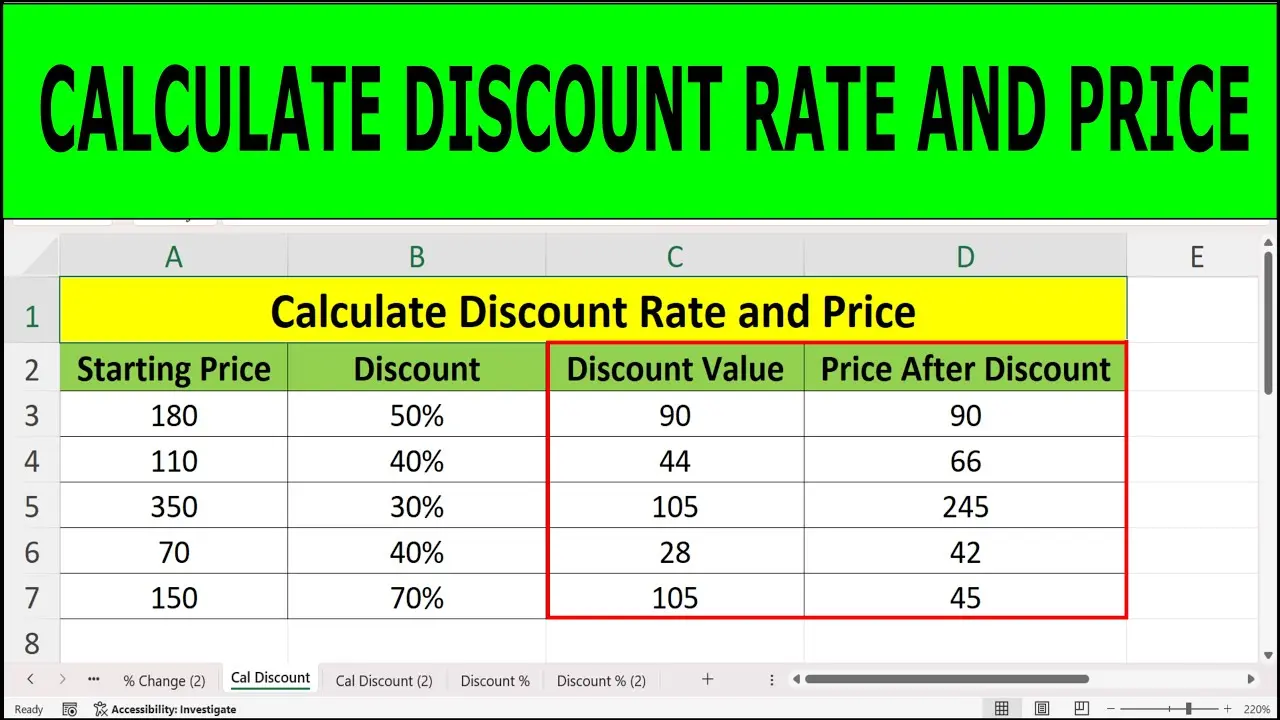
نرخ تنزیل میتواند با روشهای مختلفی تعیین شود. برخی از روشهای رایج عبارتند از:
- نرخ بازدهی بازار: در این روش، نرخ تنزیل بر اساس بازدهی متوسط بازارهای مالی مانند سهام یا اوراق قرضه تعیین میشود.
- نرخ هزینه سرمایه: این نرخ شامل هزینه سرمایهگذاری در پروژه است و معمولاً بر اساس هزینه سرمایهگذاران و قرضهدهندگان محاسبه میشود.
- مدل قیمتگذاری داراییهای سرمایهای (CAPM): این مدل یکی از روشهای رایج برای تعیین نرخ تنزیل است. در این مدل، نرخ تنزیل بر اساس ریسک سیستماتیک دارایی، بازدهی بدون ریسک و پرمیوم ریسک بازار محاسبه میشود.
- نرخ بهره بدون ریسک: در برخی موارد، نرخ بهره بدون ریسک (مانند اوراق خزانهداری) به عنوان پایهای برای تعیین نرخ تنزیل استفاده میشود و سپس با اضافه کردن پرمیوم ریسک، نرخ تنزیل نهایی محاسبه میشود.
برای مثال، اگر نرخ بهره بدون ریسک ۵ درصد و پرمیوم ریسک بازار ۶ درصد باشد، نرخ تنزیل میتواند به صورت زیر محاسبه شود:
نرخ تنزیل = نرخ بهره بدون ریسک + پرمیوم ریسک بازار
نرخ تنزیل = ۵٪ + ۶٪ = ۱۱٪
نرخ تنزیل در تحلیل جریان نقدی خالص (NPV)
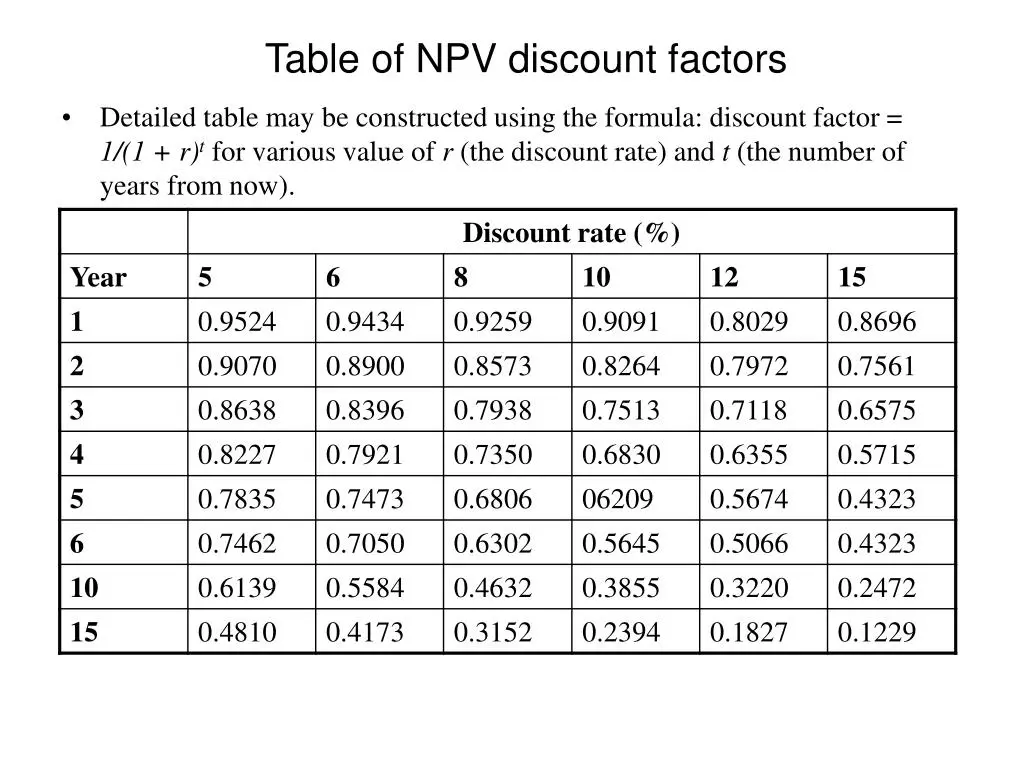
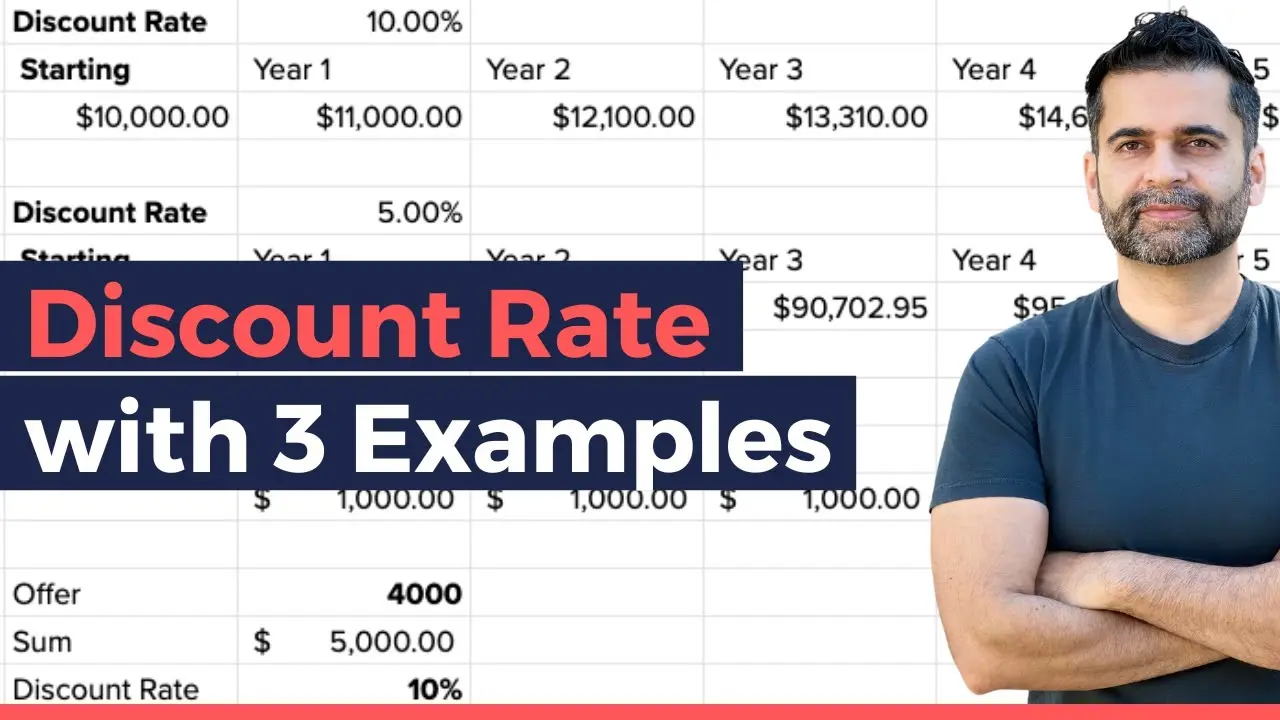
یکی از کاربردهای مهم نرخ تنزیل در تحلیل مالی، استفاده از آن در محاسبه جریان نقدی خالص (NPV) است. NPV نشاندهنده ارزش فعلی تمام جریانهای نقدی آینده یک پروژه است و با کسر سرمایهگذاری اولیه از آن محاسبه میشود.
فرمول NPV به این صورت است:
NPV = Σ [CFt / (1 + r)t] – سرمایهگذاری اولیه
در این فرمول، CFt جریان نقدی در سال t، r نرخ تنزیل و t زمان است.
اگر NPV مثبت باشد، پروژه ارزش اقتصادی دارد و سرمایهگذاری در آن توصیه میشود. در غیر این صورت، پروژه غیراقتصادی خواهد بود.
چالشهای مرتبط با نرخ تنزیل
در حالی که نرخ تنزیل ابزار قدرتمندی برای تحلیل مالی است، اما انتخاب نادرست آن میتواند منجر به تصمیمگیریهای اشتباه شود. برخی از چالشهای مرتبط با نرخ تنزیل عبارتند از:
- انتخاب نرخ مناسب: انتخاب نرخ تنزیل بسیار مهم است. اگر نرخ بسیار پایین باشد، پروژههایی با بازدهی پایین نیز پذیرفته میشوند، و اگر بسیار بالا باشد، پروژههای با ارزش واقعی رد میشوند.
- تغییرات بازار: نرخ تنزیل باید با شرایط بازار و تغییرات اقتصادی به روز شود. اگر نرخ ثابت بماند، ممکن است نتایج تحلیل غیرقابل اعتماد باشد.
- ریسک پروژه: در پروژههای با ریسک بالا، نرخ تنزیل باید بالاتر باشد، اما تعیین دقیق این ریسک میتواند دشوار باشد.
برای کاهش این چالشها، سرمایهگذاران باید از روشهای مختلف برای تعیین نرخ تنزیل استفاده کنند و آن را با شرایط بازار و ریسک پروژه هماهنگ کنند.
نکات پایانی
نرخ تنزیل یکی از مفاهیم اساسی در تحلیل مالی و سرمایهگذاری است که به سرمایهگذاران کمک میکند تا ارزش واقعی پروژهها را ارزیابی کنند. استفاده صحیح از این نرخ میتواند در تصمیمگیریهای مالی بسیار مؤثر باشد. اما باید توجه داشت که انتخاب نرخ تنزیل باید با دقت انجام شود و با شرایط بازار و ریسک پروژه هماهنگ باشد.
اگر به دنبال یادگیری بیشتر در مورد مفاهیم مالی و سرمایهگذاری هستید، میتوانید در تایم به تایم مقالات و تحلیلهای مفیدی در این زمینه پیدا کنید.