قیمتگذاری یکی از مهمترین تصمیمات تجاری است که میتواند بر موفقیت یا شکست یک کسبوکار تأثیر مستقیم بگذارد. یکی از روشهای رایج در تعیین قیمت، قیمتگذاری بر مبنای هزینه است که بر اساس هزینههای تولید و ارائه خدمت به کار میرود. این روش به ویژه برای کسبوکارهای کوچک و متوسط که نیاز به سادهسازی فرآیند قیمتگذاری دارند، محبوب است. اما این روش چه مزایا و محدودیتهایی دارد؟ چگونه میتوان از آن به بهترین نحو استفاده کرد؟ در این راهنما کامل، به بررسی دقیق این روش و راهکارهای تصمیمگیری بهتر میپردازیم.
قیمتگذاری بر مبنای هزینه چیست؟
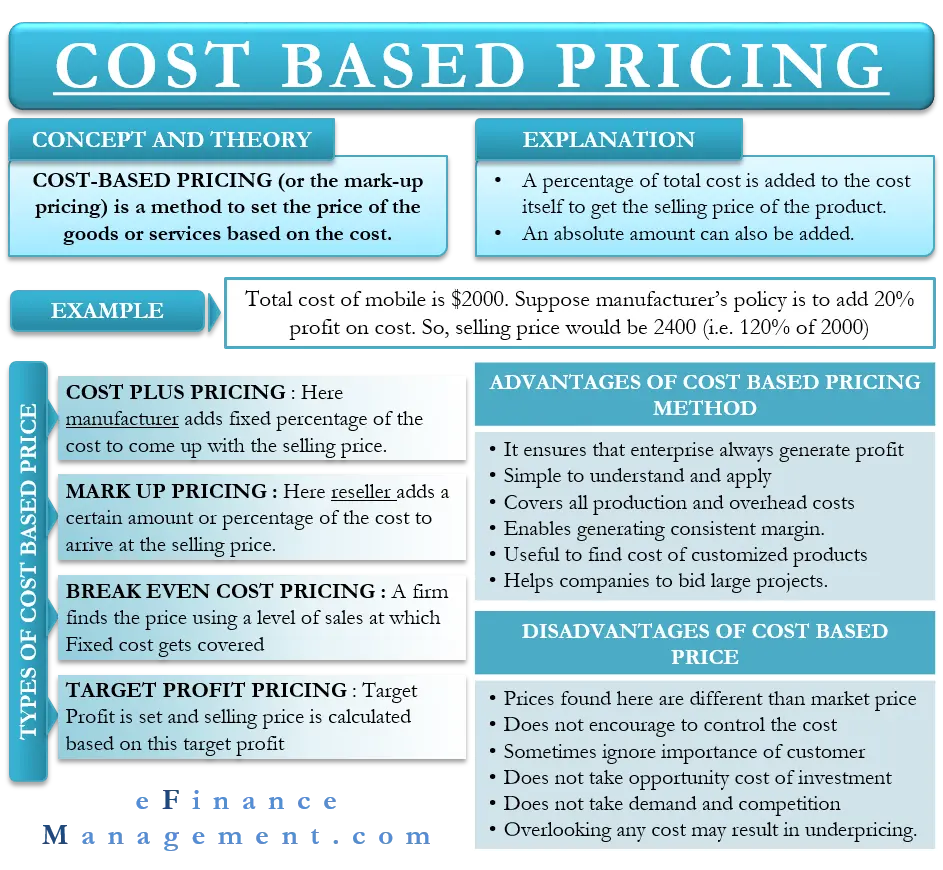
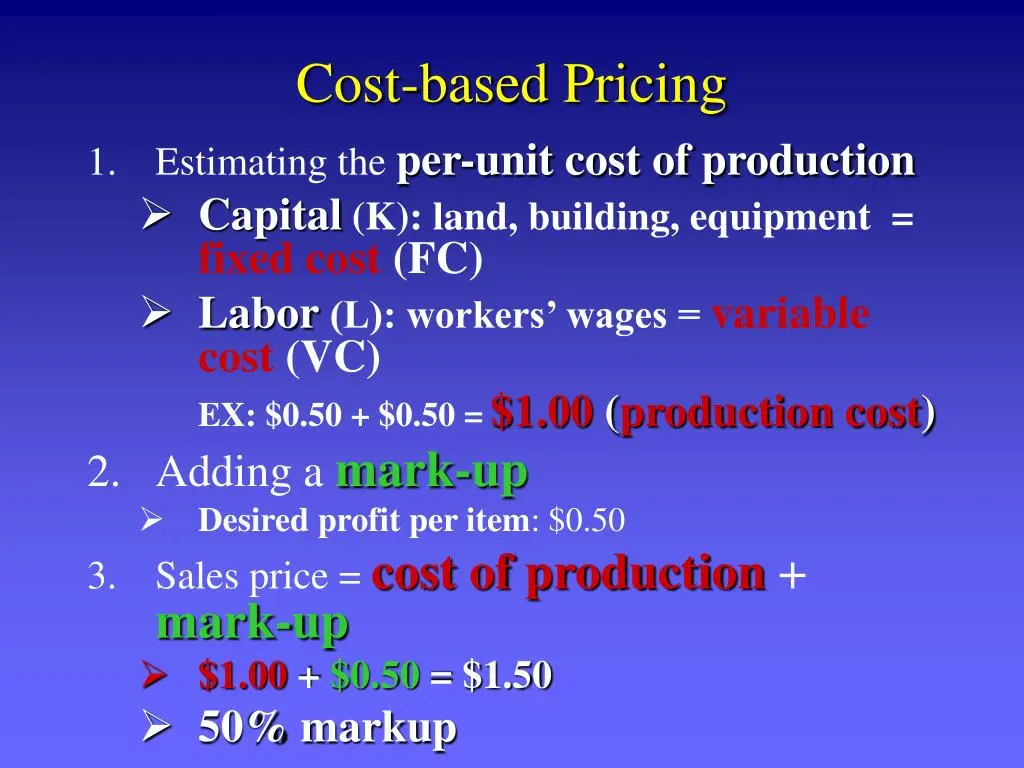
قیمتگذاری بر مبنای هزینه (Cost-Based Pricing) یک روش است که در آن قیمت محصول یا خدمت بر اساس هزینههای مستقیم و غیرمستقیم تولید یا ارائه آن تعیین میشود. در این روش، کسبوکار ابتدا هزینههای خود را محاسبه میکند و سپس با افزودن یک درصد سود یا مارژین، قیمت نهایی را تعیین میکند.
این روش معمولاً شامل سه مرحله اصلی است:
- محاسبه هزینههای مستقیم: این شامل هزینههای مواد اولیه، نیروی کار مستقیم، و سایر هزینههایی است که مستقیماً به تولید محصول یا ارائه خدمت مربوط میشود.
- محاسبه هزینههای غیرمستقیم: هزینههایی مانند اجاره، برق، آب، هزینههای اداری، و سایر هزینههای مشترک که نمیتوان آنها را به یک محصول یا خدمت خاص نسبت داد.
- افزودن مارژین سود: پس از محاسبه هزینههای کامل، کسبوکار یک درصد سود یا مارژین به آن اضافه میکند تا قیمت نهایی را تعیین کند.
این روش به کسبوکار کمک میکند تا حداقل قیمت را تعیین کند که بتواند هزینههای خود را پوشش دهد و سود کسب کند. اما مانند هر روش دیگری، محدودیتهایی نیز دارد که باید در نظر گرفته شوند.
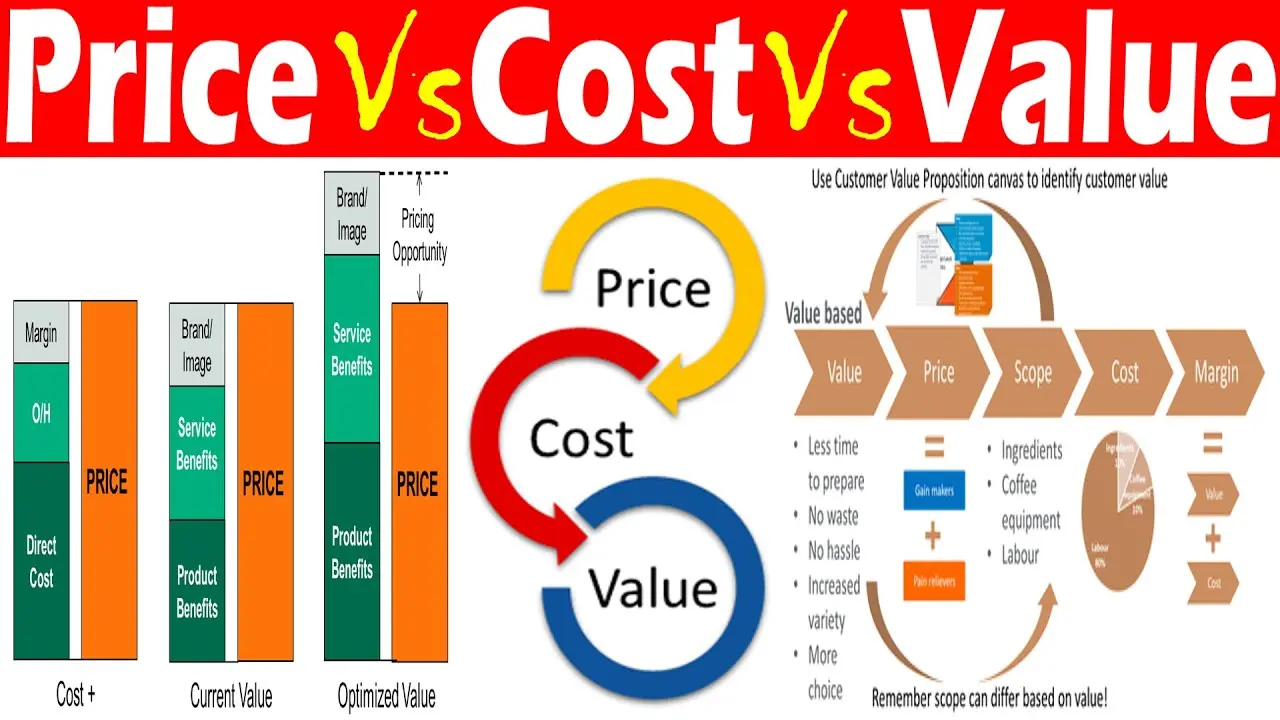
مزایای قیمتگذاری بر مبنای هزینه
این روش قیمتگذاری دارای مزایای متعددی است که آن را به یک انتخاب محبوب برای بسیاری از کسبوکارها تبدیل کرده است:
- ساده و قابل درک: این روش نسبت به سایر روشهای قیمتگذاری مانند قیمتگذاری بر مبنای ارزش یا رقابت، سادهتر است و نیاز به تحلیلهای پیچیده ندارد.
- پوشش هزینهها: با استفاده از این روش، کسبوکار میتواند مطمئن باشد که حداقل هزینههای خود را پوشش داده و سود کسب میکند.
- پیشبینیپذیری: قیمتگذاری بر مبنای هزینه به کسبوکار کمک میکند تا قیمتهای خود را با دقت بیشتری پیشبینی کند، زیرا بر اساس هزینههای واقعی محاسبه میشود.
- کاربرد گسترده: این روش در انواع مختلف کسبوکارها از تولید تا خدمات قابل استفاده است.
با این حال، این روش تنها زمانی مؤثر است که شرایط بازار و رقابت را در نظر بگیریم. در غیر این صورت، ممکن است منجر به قیمتگذاری غیرمنصفانه یا از دست دادن مشتریان شود.
محدودیتهای قیمتگذاری بر مبنای هزینه
اگرچه قیمتگذاری بر مبنای هزینه مزایای بسیاری دارد، اما محدودیتهایی نیز دارد که باید در نظر گرفته شوند:
- عدم توجه به ارزش محصول برای مشتری: این روش تنها بر اساس هزینههای داخلی کسبوکار عمل میکند و ارزش واقعی محصول یا خدمت را برای مشتری در نظر نمیگیرد. اگر مشتری ارزش بیشتری برای محصول میبیند، ممکن است قیمت تعیین شده برای او غیرمنصفانه به نظر برسد.
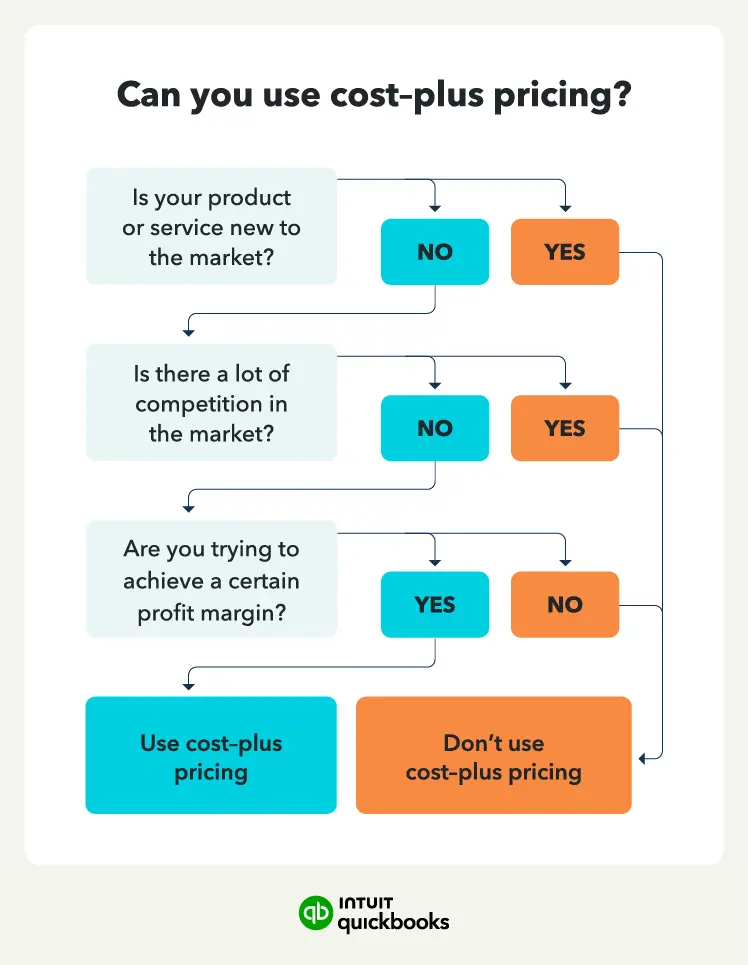
- عدم در نظر گرفتن رقابت: این روش قیمت را بر اساس هزینههای داخلی تعیین میکند و به رقابت در بازار توجهی ندارد. اگر رقبا با قیمتهای پایینتر وارد بازار شوند، کسبوکار ممکن است مشتریان خود را از دست دهد.
- سود کم در شرایط رقابتی: اگر هزینههای تولید بالا باشد و مارژین سود کم باشد، کسبوکار ممکن است در بازار رقابتی موفق نباشد.
- عدم انعطافپذیری: این روش قیمتگذاری نسبت به تغییرات بازار و نیازهای مشتری انعطافپذیر نیست. اگر هزینهها تغییر کنند، باید قیمت نیز تغییر کند، که ممکن است باعث نارضایتی مشتریان شود.
به همین دلیل، بسیاری از کسبوکارها از ترکیبی از روشهای قیمتگذاری استفاده میکنند تا بتوانند مزایای هر روش را به دست آورند و محدودیتهای آن را کاهش دهند.
چگونه از قیمتگذاری بر مبنای هزینه به بهترین نحو استفاده کنیم؟
برای استفاده مؤثر از این روش، باید چند نکته مهم را در نظر گرفت:
- محاسبه دقیق هزینهها: باید هزینههای مستقیم و غیرمستقیم را با دقت محاسبه کرد. این شامل هزینههای مخفی مانند هزینههای نگهداری، تعمیرات، و هزینههای فرسودگی تجهیزات نیز میشود.
- تعیین مارژین سود مناسب: مارژین سود باید به گونهای تعیین شود که بتواند هزینههای آینده را نیز پوشش دهد و سود مناسبی را برای کسبوکار فراهم کند.
- تحلیل بازار و رقابت: قبل از تعیین قیمت نهایی، باید بازار و رقبا را تحلیل کرد و اطمینان حاصل کرد که قیمت تعیین شده با شرایط بازار سازگار است.
- ارزیابی ارزش محصول برای مشتری: باید ارزش واقعی محصول یا خدمت را برای مشتری در نظر گرفت و اگر لازم باشد، قیمت را بر اساس ارزش افزوده تغییر داد.
- بررسی دورهای: قیمتگذاری بر مبنای هزینه باید دورهای بررسی شود تا با تغییرات هزینهها و شرایط بازار سازگار شود.
با توجه به این نکات، میتوان از این روش به بهترین نحو استفاده کرد و از محدودیتهای آن کاسته شد.
قیمتگذاری بر مبنای هزینه در مقابل سایر روشها
قیمتگذاری بر مبنای هزینه تنها یکی از روشهای تعیین قیمت است. دو روش دیگر که معمولاً مورد استفاده قرار میگیرند، قیمتگذاری بر مبنای ارزش و قیمتگذاری بر مبنای رقابت هستند.
- قیمتگذاری بر مبنای ارزش: در این روش، قیمت بر اساس ارزش واقعی محصول یا خدمت برای مشتری تعیین میشود. این روش معمولاً برای محصولاتی استفاده میشود که مشتری برای آنها ارزش زیادی قائل است و حاضر است برای آنها قیمت بالاتری بپردازد.
- قیمتگذاری بر مبنای رقابت: در این روش، قیمت بر اساس قیمتهای رقبا تعیین میشود. این روش معمولاً در بازارهای رقابتی استفاده میشود و کسبوکار سعی میکند با قیمتهای رقابتی وارد بازار شود.
هر یک از این روشها مزایا و محدودیتهای خود را دارند. برای مثال، قیمتگذاری بر مبنای ارزش میتواند سود بیشتری را برای کسبوکار فراهم کند، اما نیاز به تحلیل دقیق بازار و مشتری دارد. در حالی که قیمتگذاری بر مبنای رقابت میتواند به کسبوکار کمک کند تا در بازار رقابتی موفق باشد، اما ممکن است منجر به سود کم شود.
در بسیاری از موارد، کسبوکارها از ترکیبی از این روشها استفاده میکنند تا بتوانند بهترین نتیجه را به دست آورند. برای مثال، میتوان ابتدا قیمت را بر اساس هزینه تعیین کرد و سپس با توجه به ارزش محصول برای مشتری و شرایط رقابت، آن را تنظیم کرد.
چگونه میتوان محدودیتهای قیمتگذاری بر مبنای هزینه را کاهش داد؟
برای کاهش محدودیتهای این روش، میتوان از راهکارهای زیر استفاده کرد:
- تحلیل ارزش افزوده: بررسی کنید که آیا محصول یا خدمت شما ارزش بیشتری برای مشتری دارد که بتواند قیمت بالاتر را توجیه کند.
- استفاده از روشهای ترکیبی: ترکیب قیمتگذاری بر مبنای هزینه با روشهای دیگر مانند قیمتگذاری بر مبنای ارزش یا رقابت میتواند محدودیتها را کاهش دهد.
- تحلیل هزینههای مخفی: هزینههای مخفی مانند هزینههای نگهداری، تعمیرات، و هزینههای فرسودگی تجهیزات را در نظر بگیرید و آنها را در محاسبه هزینهها لحاظ کنید.
- بررسی دورهای: قیمتگذاری را دورهای بررسی کنید و با تغییرات هزینهها و شرایط بازار سازگار کنید.
- ارائه ارزش افزوده: با ارائه خدمات یا محصولات با ارزش افزوده، میتوانید قیمت را افزایش دهید و ارزش بیشتری برای مشتری ایجاد کنید.
با استفاده از این راهکارها، میتوانید از محدودیتهای قیمتگذاری بر مبنای هزینه کاسته و از مزایای آن بهرهمند شوید.
نکات پایانی و توصیهها
قیمتگذاری بر مبنای هزینه یک روش ساده و مؤثر برای تعیین قیمت است، اما مانند هر روش دیگری، محدودیتهایی دارد. برای استفاده مؤثر از این روش، باید هزینهها را با دقت محاسبه کرد، مارژین سود مناسب را تعیین کرد، و بازار و رقابت را تحلیل کرد.
همچنین، میتوان از ترکیبی از روشهای قیمتگذاری استفاده کرد تا بهترین نتیجه را به دست آورد. برای مثال، میتوان ابتدا قیمت را بر اساس هزینه تعیین کرد و سپس با توجه به ارزش محصول برای مشتری و شرایط رقابت، آن را تنظیم کرد.
در نهایت، باید توجه داشت که قیمتگذاری تنها یک بخش از استراتژی تجاری است. باید در کنار سایر عوامل مانند بازاریابی، خدمات مشتری، و کیفیت محصول، مورد توجه قرار گیرد.
اگر به دنبال راهنماییهای بیشتر در زمینه استراتژیهای قیمتگذاری و مدیریت کسبوکار هستید، میتوانید به مقالات مرتبط در تایم به تایم مراجعه کنید.