

























در چند سال گذشته، واژه «فینتک» به یکی از پرکاربردترین اصطلاحات در حوزه خدمات مالی و فناوری تبدیل شده است. اما فینتک دقیقاً چیست؟ چگونه این مفهوم خدمات مالی را متحول کرده و چه فرصتها و چالشهایی برای مصرفکنندگان و کسبوکارها به همراه داشته است؟ در این مقاله به بررسی تعریف دقیق فینتک، تأثیرات آن بر صنعت مالی، مزایا و معایب، و همچنین آینده این فناوری میپردازیم.
فینتک چیست؟
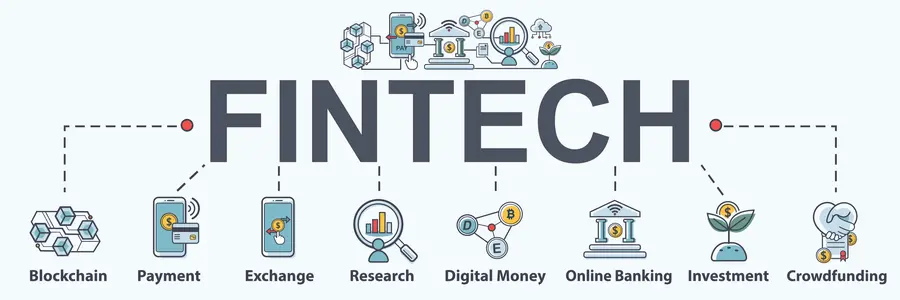
فینتک یا فناوری مالی، ترکیبی از واژههای «مالی» (Financial) و «تکنولوژی» (Technology) است. این اصطلاح به شرکتها و راهکارهای نوین اشاره دارد که از فناوریهای دیجیتال برای ارائه خدمات مالی استفاده میکنند. این خدمات میتواند شامل پرداختهای آنلاین، مدیریت سرمایه، وامدهی دیجیتال، سرمایهگذاری خودکار، بیمههای مبتنی بر داده، و حتی خدمات بانکی بدون نیاز به شعب فیزیکی باشد.
فینتک با هدف سادهسازی فرآیندهای مالی، کاهش هزینهها، افزایش سرعت خدمات و بهبود تجربه کاربری برای مصرفکنندگان ایجاد شده است. در واقع، این فناوری به عنوان یک راهکار نوین برای حل مشکلات سنتی سیستم مالی عمل میکند، از جمله پیچیدگیهای فرآیندهای بانکی، هزینههای بالا، و محدودیتهای زمانی.
چگونه فینتک خدمات مالی را متحول کرده است؟
تاثیر فینتک بر صنعت مالی در چند حوزه اصلی خود را نشان داده است:
- سادهسازی پرداختها: با ظهور اپلیکیشنهای پرداخت الکترونیکی مانند پیپال، زارتو، یا سامان، انتقال پول بین افراد و کسبوکارها به سرعت و با هزینه کمتر امکانپذیر شده است. این امر به ویژه در کشورهایی که سیستم بانکی سنتی محدود است، بسیار مؤثر بوده است.
- پیشرفت در وامدهی: شرکتهای فینتکی با استفاده از دادههای دیجیتال و هوش مصنوعی، توانستهاند فرآیند اعطای وام را سریعتر و با شرایط بهتر برای مشتریان انجام دهند. این امر به ویژه برای کسبوکارهای کوچک و متوسط (SMEs) که دسترسی به وامهای سنتی دشوار است، فرصت جدیدی ایجاد کرده است.
- افزایش دسترسی به خدمات مالی: یکی از مهمترین تأثیرات فینتک، افزایش «شمول مالی» (Financial Inclusion) است. این فناوری به افراد و کسبوکارهایی که پیش از این به دلیل محدودیتهای جغرافیایی یا اقتصادی به سیستم بانکی دسترسی نداشتند، امکان استفاده از خدمات مالی را فراهم کرده است.
- بیمههای مبتنی بر داده: شرکتهای فینتکی با استفاده از دادههای مصرفکنندگان، بیمههای شخصیسازی شده و با هزینههای پایینتر ارائه میدهند. این امر به ویژه در زمینه بیمههای سلامت و خودرو تأثیرگذار بوده است.
- سرمایهگذاری خودکار: پلتفرمهای سرمایهگذاری مبتنی بر فینتک، مانند رباتهای سرمایهگذاری، به افراد امکان میدهند با سرمایههای کوچک و بدون نیاز به دانش تخصصی، در بازارهای مالی سرمایهگذاری کنند.
این تغییرات نشان میدهند که فینتک نه تنها فرآیندهای مالی را سریعتر و کارآمدتر کرده، بلکه دسترسی به خدمات مالی را برای گروههای گستردهتری از جامعه ممکن ساخته است.
مزایا و معایب فینتک
هر فناوری نوین علاوه بر مزایا، چالشهایی نیز به همراه دارد. در ادامه به بررسی برخی از این مزایا و معایب میپردازیم:
مزایا:
- سرعت و کارایی: خدمات فینتکی معمولاً سریعتر از سیستمهای سنتی هستند و نیاز به مراجعه به شعب بانکی یا انجام فرآیندهای کاغذی را از بین میبرند.
- کاهش هزینهها: با حذف واسطهها و اتوماسیون فرآیندها، هزینههای خدمات مالی برای مصرفکنندگان کاهش مییابد.
- دسترسی گسترده: فینتک به افراد بدون حساب بانکی یا در مناطق دورافتاده امکان استفاده از خدمات مالی را میدهد.
- پیشرفت در امنیت: فناوریهای جدید مانند بلوکچین و رمزنگاری، امنیت تراکنشهای مالی را افزایش دادهاند.
معایب:
- امنیت و حریم خصوصی: با افزایش استفاده از دادههای شخصی، خطرات مربوط به سرقت اطلاعات و هک شدن سیستمها نیز افزایش یافته است.
- عدم تنظیمات کامل: برخی از شرکتهای فینتکی هنوز تحت نظارت کامل نهادهای مالی قرار ندارند که این امر میتواند ریسکهایی را برای مصرفکنندگان به همراه داشته باشد.
- وابستگی به فناوری: در صورت بروز مشکلات فنی یا قطع اینترنت، دسترسی به خدمات فینتکی ممکن است با چالش مواجه شود.
- عدالت مالی: برخی از منتقدان معتقدند که فینتک ممکن است باعث افزایش فاصله بین افراد ثروتمند و فقیر شود، زیرا خدمات پیشرفتهتر معمولاً برای گروههای درآمد بالا در دسترس است.
با وجود این چالشها، فینتک همچنان به عنوان یک نیروی متحول در صنعت مالی شناخته میشود و با پیشرفت فناوری، این چالشها نیز به تدریج حل میشوند.
آینده فینتک و روندهای نوظهور
فینتک همچنان در حال تکامل است و روندهای جدیدی مانند هوش مصنوعی، بلاکچین، و پرداختهای بیسیم در حال شکلگیری هستند. برخی از روندهای آینده فینتک شامل:
- پرداختهای بیسیم و بدون تماس: با پیشرفت فناوری NFC و پرداختهای مبتنی بر تلفن همراه، استفاده از کارتهای فیزیکی کاهش یافته و پرداختهای بدون تماس افزایش مییابد.
- بلاکچین و ارزهای دیجیتال: استفاده از بلاکچین در خدمات مالی، امنیت و شفافیت تراکنشها را افزایش میدهد و ارزهای دیجیتال مانند بیتکوین نیز به عنوان یک ابزار مالی جدید در حال پذیرش هستند.
- هوش مصنوعی و رباتیک: استفاده از هوش مصنوعی در تحلیل دادهها، پیشبینی رفتار مصرفکنندگان و ارائه خدمات شخصیسازی شده، یکی از مهمترین روندهای آینده فینتک است.
- فینتک اجتماعی: پلتفرمهایی که امکان سرمایهگذاری جمعی، وامدهی همتا به همتا، و خدمات مالی مبتنی بر شبکههای اجتماعی را فراهم میکنند، در حال رشد هستند.
این روندها نشان میدهند که فینتک همچنان در حال تغییر و پیشرفت است و در آینده نیز نقش مهمی در شکلدهی به صنعت مالی خواهد داشت. برای آگاهی از آخرین اخبار و تحلیلهای مربوط به فینتک و فناوریهای مرتبط، میتوانید به تایم به تایم مراجعه کنید.
نکات مهم برای استفاده از خدمات فینتکی
اگر قصد استفاده از خدمات فینتکی را دارید، توجه به نکات زیر میتواند به شما کمک کند:
- انتخاب شرکتهای معتبر: قبل از استفاده از هر پلتفرم فینتکی، بررسی اعتبار و سابقه شرکت را فراموش نکنید. شرکتهایی که تحت نظارت نهادهای مالی قرار دارند، معمولاً امنتر هستند.
- احراز هویت دو مرحلهای: استفاده از احراز هویت دو مرحلهای برای افزایش امنیت حسابهای خود بسیار مهم است.
- آگاهی از شرایط: قبل از استفاده از هر سرویس، شرایط و مقررات آن را به دقت مطالعه کنید تا از حقوق و مسئولیتهای خود آگاه باشید.
- بازخوردهای کاربران: مطالعه نظرات و تجربیات سایر کاربران میتواند در انتخاب بهترین سرویس کمککننده باشد.
فینتک به عنوان یک انقلاب در صنعت مالی، فرصتهای بسیاری را برای مصرفکنندگان و کسبوکارها فراهم کرده است. با این حال، آگاهی از مزایا و چالشهای این فناوری و استفاده هوشمندانه از آن، میتواند تجربه بهتری را برای همه فراهم آورد.











