صندوق اضطراری یکی از مهمترین ابزارهای مالی است که میتواند در مواقع بحران و نیاز sudden به شما کمک کند. این صندوق مانند یک سپر مالی عمل میکند و در مواقعی که درآمد شما متوقف میشود یا هزینههای غیرمنتظرهای پیش میآید، به شما امکان میدهد بدون استرس و فشار مالی، با شرایط روبرو شوید. اما چگونه باید یک صندوق اضطراری را تشکیل دهید؟ چه میزان پول باید در آن ذخیره کنید؟ و چه زمانی باید شروع به تشکیل آن کنید؟ در این مقاله به پاسخ این سوالات و دیگر نکات مهم در مورد صندوق اضطراری میپردازیم.
صندوق اضطراری چیست؟
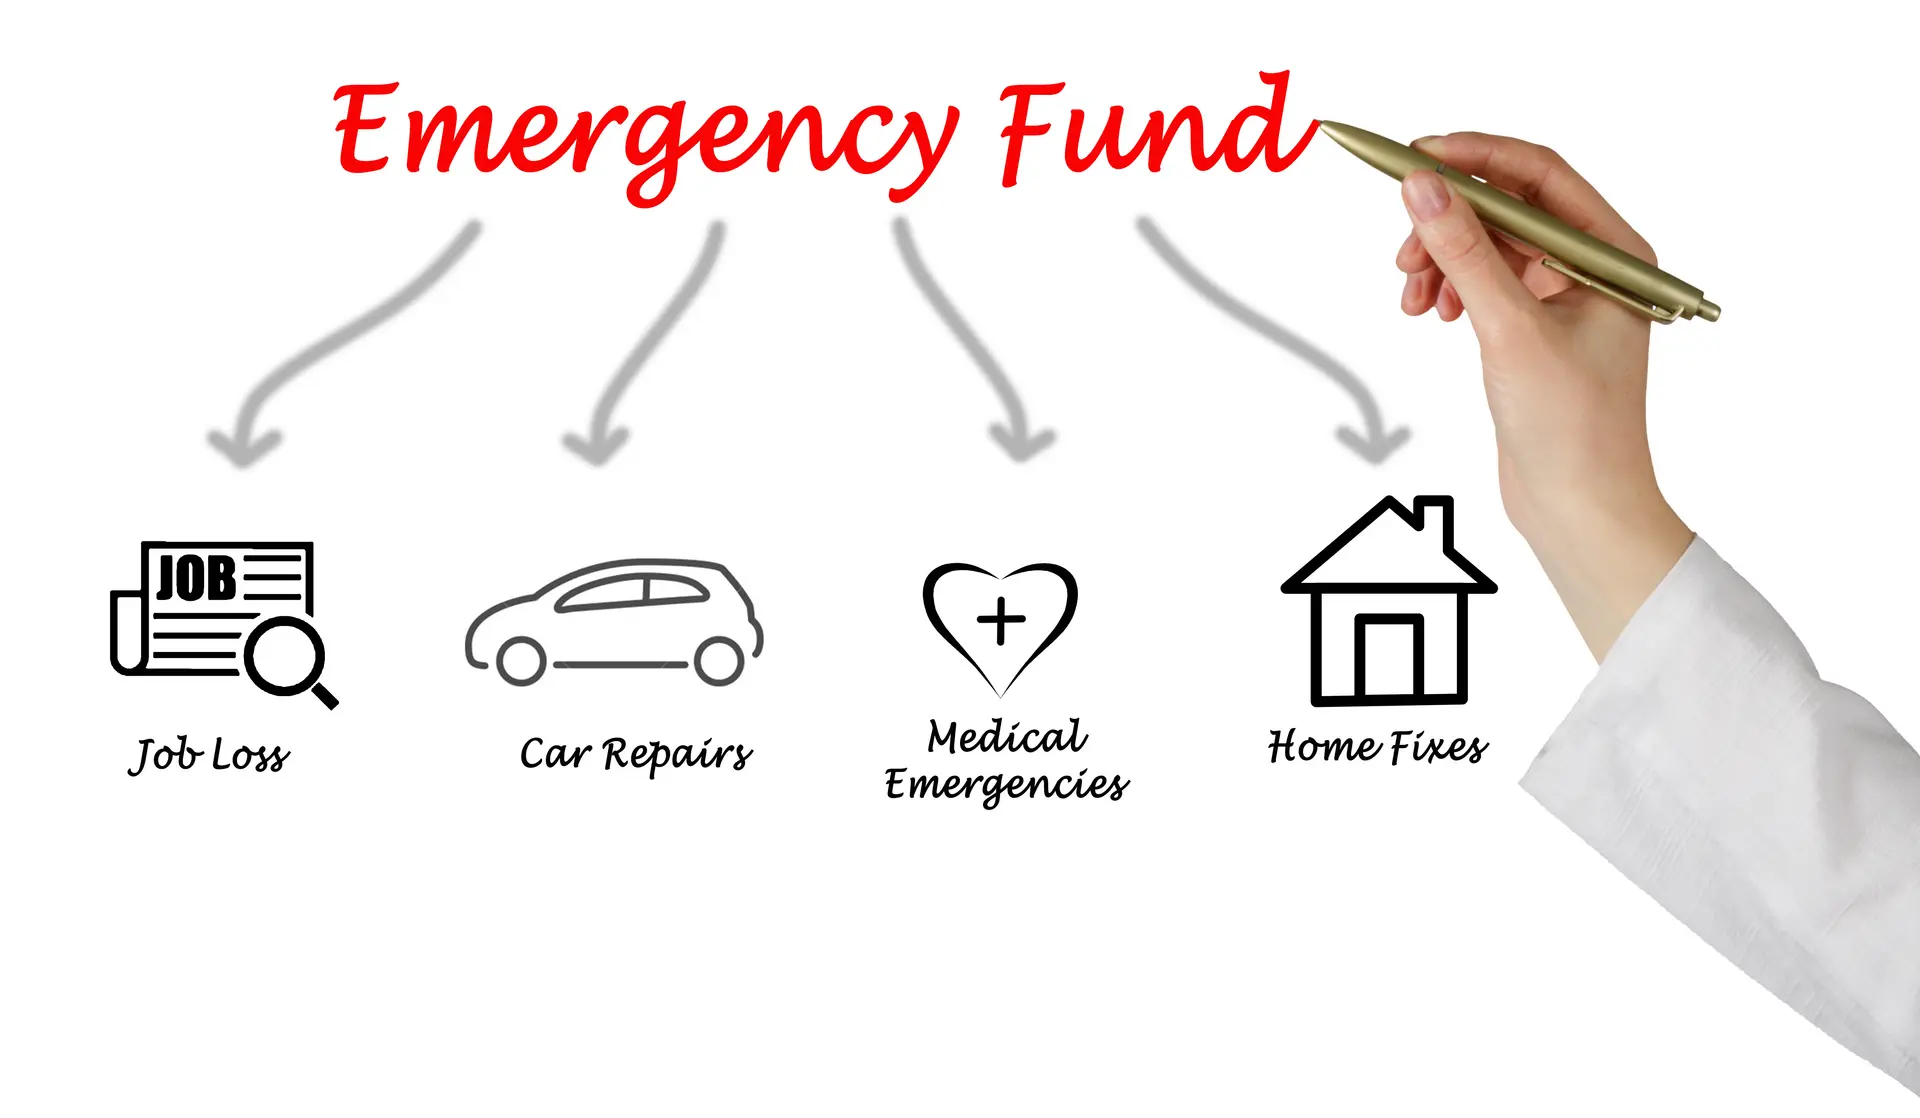
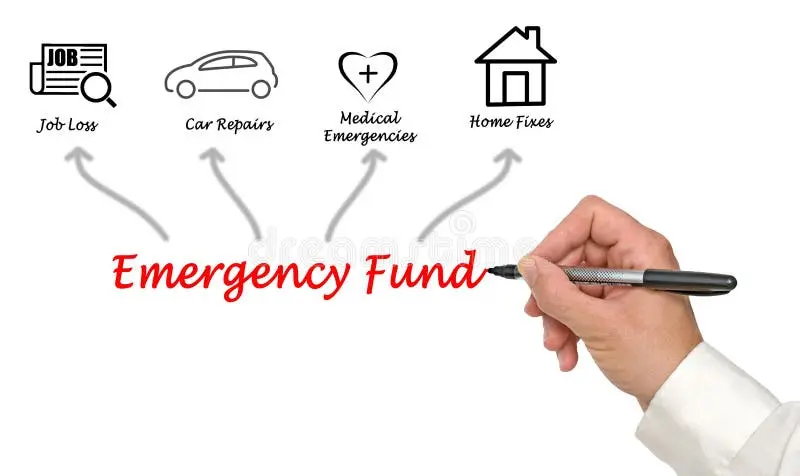
صندوق اضطراری یک حساب یا ذخیره پول است که برای پوشش هزینههای غیرمنتظره و اضطراری در زندگی تشکیل میشود. این هزینهها ممکن است شامل مواردی مانند بیکاری، بیماری، تعمیرات غیرمنتظره خودرو یا خانه، یا حتی هزینههای سفر اضطراری باشد. هدف از تشکیل این صندوق، جلوگیری از استفاده از کارت اعتباری یا قرض گرفتن در مواقعی است که پول نقد نیاز است.
صندوق اضطراری باید به گونهای طراحی شود که در دسترس باشد و بتوانید به راحتی به آن دسترسی داشته باشید. این پول نباید در سرمایهگذاریهای بلندمدت یا حسابهایی با محدودیت دسترسی قرار گیرد، زیرا در مواقع اضطراری نیاز به پول نقد فوری دارید.
چه میزان پول باید در صندوق اضطراری داشته باشیم؟
یکی از پرسشهای رایج در مورد صندوق اضطراری این است که چه میزان پول باید در آن ذخیره شود. پاسخ به این سوال بستگی به شرایط مالی و سبک زندگی شما دارد، اما یک راهنمای کلی وجود دارد:
- ۳ تا ۶ ماه هزینه زندگی: این مقدار برای اکثر افراد مناسب است. اگر درآمد شما ثابت است و هزینههای زندگی شما نیز ثابت است، ذخیره ۳ تا ۶ ماه هزینه زندگی میتواند به شما کمک کند تا در صورت بیکاری یا کاهش درآمد، بدون استرس مالی، بتوانید هزینههای ضروری را پرداخت کنید.
- ۶ تا ۱۲ ماه هزینه زندگی: اگر شغل شما ناپایدار است یا در یک صنعت پرخطر کار میکنید، ممکن است نیاز به ذخیره بیشتر داشته باشید. همچنین اگر خانوادهای دارید یا هزینههای پزشکی بالایی دارید، ذخیره ۶ تا ۱۲ ماه هزینه زندگی توصیه میشود.
- ۱۲ ماه یا بیشتر: اگر شغل شما بسیار ناپایدار است یا در یک منطقهای زندگی میکنید که دسترسی به فرصتهای شغلی محدود است، ممکن است نیاز به ذخیره بیشتر داشته باشید.
برای محاسبه هزینههای زندگی خود، باید تمام هزینههای ماهانه خود را در نظر بگیرید، از جمله هزینههای اجاره یا قرض خانه، هزینههای خوراکی، هزینههای حمل و نقل، هزینههای پزشکی، هزینههای تحصیل (اگر دارید)، و سایر هزینههای ضروری. سپس این مقدار را در ۳ تا ۶ یا بیشتر ضرب کنید تا میزان پول مورد نیاز برای صندوق اضطراری خود را تعیین کنید.
چگونه باید صندوق اضطراری را تشکیل دهیم؟
تشکیل صندوق اضطراری نیازمند برنامهریزی و انضباط مالی است. در این بخش به چند روش برای تشکیل این صندوق میپردازیم:
- ذخیره کردن پول به صورت منظم: حتی اگر مقدار کمی باشد، میتوانید هر ماه مقداری از درآمد خود را به صندوق اضطراری اضافه کنید. این کار به شما کمک میکند تا به تدریج پول مورد نیاز را جمعآوری کنید.
- استفاده از حسابهای جداگانه: برای صندوق اضطراری، یک حساب جداگانه در بانک باز کنید تا پول شما از سایر هزینهها جدا شود و در صورت نیاز به راحتی به آن دسترسی داشته باشید.
- کاهش هزینههای غیرضروری: اگر میخواهید سریعتر صندوق اضطراری خود را تشکیل دهید، میتوانید هزینههای غیرضروری خود را کاهش دهید و پول ذخیره شده را به صندوق اضافه کنید.
- استفاده از درآمد اضافی: اگر درآمد اضافی مانند بón یا سود سرمایهگذاری دارید، میتوانید بخشی از آن را به صندوق اضطراری اضافه کنید.
همچنین، مهم است که پول صندوق اضطراری را در جایی نگهداری کنید که در صورت نیاز به راحتی به آن دسترسی داشته باشید. حسابهای پسانداز با دسترسی آسان یا حسابهای سرمایهگذاری با ریسک کم میتوانند گزینههای خوبی باشند.
چه زمانی باید از صندوق اضطراری استفاده کرد؟
صندوق اضطراری برای مواقعی طراحی شده است که هزینههای غیرمنتظره و اضطراری پیش میآید. اما چه زمانی باید از این پول استفاده کرد؟ در این بخش به برخی از شرایطی که باید از صندوق اضطراری استفاده کنید، میپردازیم:
- بیکاری یا کاهش درآمد
- بیماری یا هزینههای پزشکی غیرمنتظره
- تعمیرات اضطراری در خانه یا خودرو
- هجوم طبیعی یا حوادث غیرمنتظره
- هزینههای سفر اضطراری برای خانواده
از صندوق اضطراری برای خریدهای غیرضروری یا هزینههایی که میتوانستید با برنامهریزی پیش از آن را پرداخت کنید، استفاده نکنید. این پول باید فقط برای مواقع اضطراری استفاده شود.
چه زمانی باید صندوق اضطراری خود را دوباره پر کرد؟
پس از استفاده از صندوق اضطراری، مهم است که آن را دوباره پر کنید. این کار به شما کمک میکند تا در صورت بروز مجدد بحران، دوباره به پول دسترسی داشته باشید. برای پر کردن مجدد صندوق اضطراری، میتوانید از روشهایی مانند افزایش درآمد، کاهش هزینهها، یا استفاده از بخشی از پول سرمایهگذاری استفاده کنید.
همچنین، اگر صندوق اضطراری شما به دلیل استفاده از آن کاهش یافته است، باید سعی کنید به تدریج آن را دوباره به سطح قبلی برسانید. این کار میتواند زمان ببرد، اما با برنامهریزی مناسب و انضباط مالی، میتوانید دوباره پول مورد نیاز را ذخیره کنید.
نکات مهم در مورد صندوق اضطراری
در این بخش به برخی از نکات مهم در مورد صندوق اضطراری اشاره میکنیم که باید در نظر داشته باشید:
- پول صندوق اضطراری نباید سرمایهگذاری شود: پول صندوق اضطراری باید در جایی نگهداری شود که در صورت نیاز به راحتی به آن دسترسی داشته باشید. سرمایهگذاری این پول در بازارهای پرریسک میتواند خطرات زیادی داشته باشد.
- صندوق اضطراری برای همه ضروری است: حتی اگر درآمد شما ثابت است و هزینههای زندگی شما پایین است، تشکیل صندوق اضطراری برای شما ضروری است. هیچکس از بروز حوادث مالی در امان نیست.
- صندوق اضطراری باید به روز شود: با تغییر شرایط زندگی، ممکن است نیاز به افزایش یا کاهش میزان پول در صندوق اضطراری داشته باشید. برای مثال، اگر ازدواج کردهاید یا فرزند دارید، ممکن است نیاز به ذخیره بیشتر داشته باشید.
- استفاده از صندوق اضطراری برای خریدهای بزرگ: برخی افراد ممکن است فکر کنند میتوانند از صندوق اضطراری برای خریدهای بزرگ مانند خرید خانه یا خودرو استفاده کنند. اما این کار توصیه نمیشود، زیرا این پول باید فقط برای مواقع اضطراری استفاده شود.
تشکیل صندوق اضطراری یکی از بهترین تصمیمات مالی است که میتوانید بگیرید. این صندوق به شما کمک میکند تا در مواقع بحران بدون استرس مالی، با شرایط روبرو شوید و زندگی خود را با آرامش بیشتری ادامه دهید.
اگر میخواهید بیشتر در مورد مدیریت مالی و برنامهریزی برای آینده مالی خود بیاموزید، میتوانید به مقالات دیگر در تایم به تایم مراجعه کنید. این مقالات میتوانند راهنماییهای ارزشمندی برای شما در زمینه مدیریت پول و سرمایهگذاری ارائه دهند.