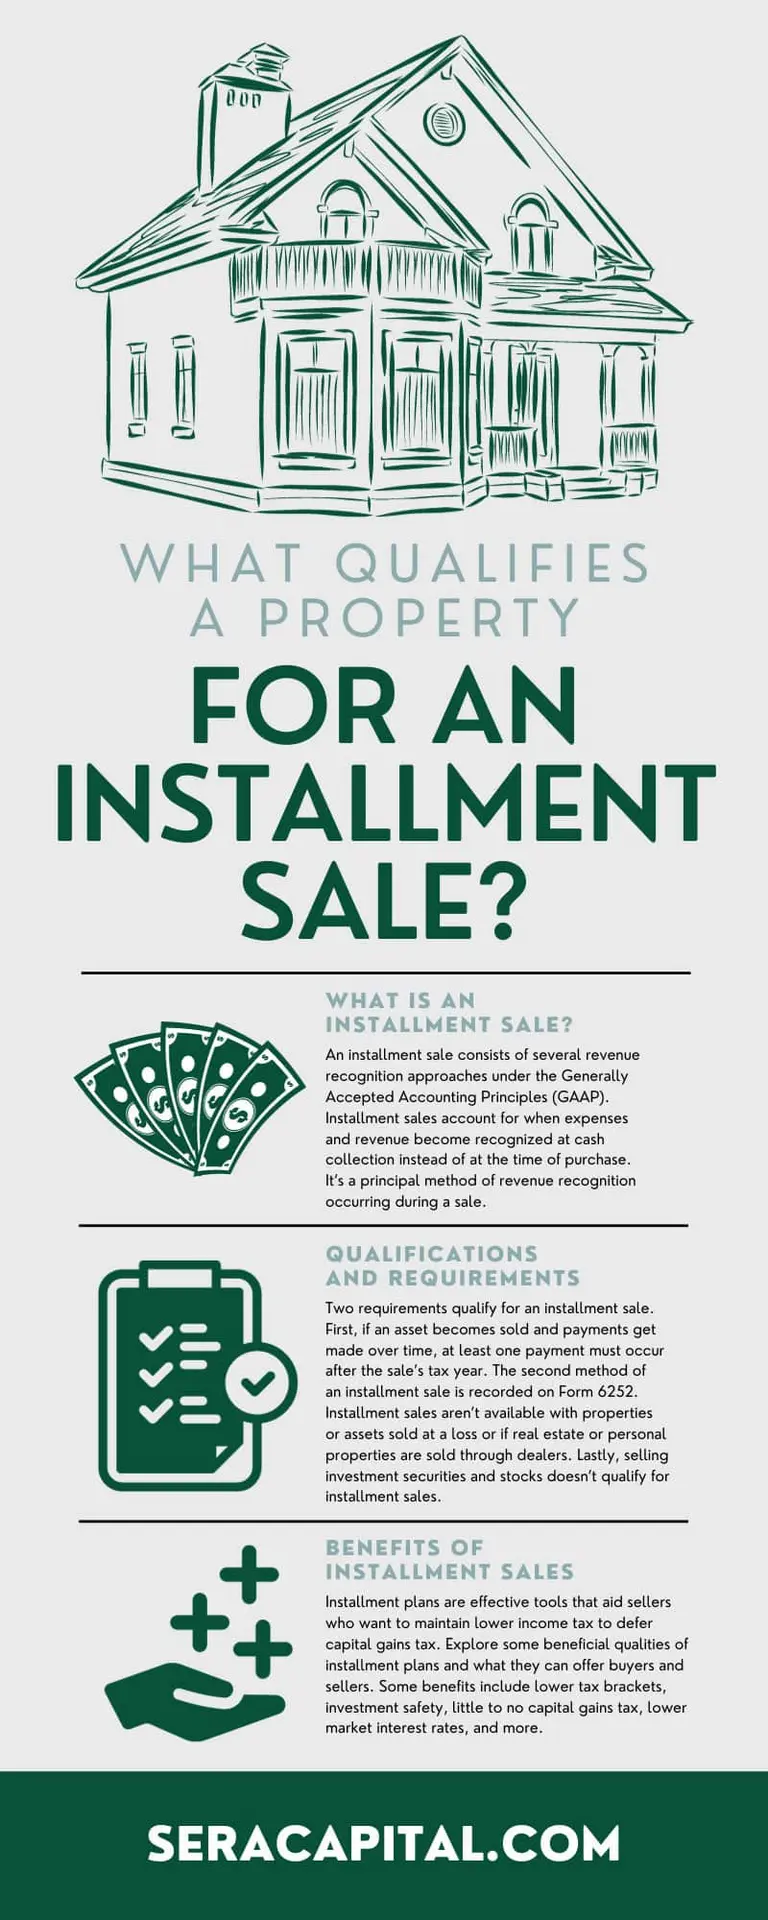

















خرید اقساطی یکی از روشهای محبوب پرداخت برای خرید کالاها و خدمات است که به خریداران این امکان را میدهد تا هزینه را به صورت ماهانه یا سهماهه تقسیم کنند. اما محاسبه دقیق هزینههای واقعی این روش و درک تمام جزئیات آن، گاهی چالشبرانگیز است. در این مقاله، به بررسی روشهای دقیق محاسبه هزینههای اقساطی، نکات مهم قبل از انتخاب این روش و همچنین عوامل مؤثر بر هزینه نهایی میپردازیم تا بتوانید تصمیم آگاهانهای بگیرید.
چگونه هزینه واقعی اقساطی را محاسبه کنیم؟
برای محاسبه هزینه واقعی خرید اقساطی، باید به چند عامل کلیدی توجه کنید:
- مبلغ کل اقساط: این شامل مبلغ اصلی کالا یا خدمت علاوه بر هزینههای اضافی مانند کارمزد، بیمه یا هزینههای حمل و نقل است.
- نرخ بهره: بسیاری از فروشندگان یا بانکها برای اقساطی هزینه بهره یا کارمزد دریافت میکنند. این نرخ میتواند به صورت درصدی از مبلغ کل یا به صورت مبلغ ثابت در هر اقساط باشد.
- مدت زمان پرداخت: تعداد اقساط و مدت زمان پرداخت تأثیر مستقیم بر هزینه نهایی دارد. اقساط طولانیتر ممکن است هزینه بهره بیشتری داشته باشد.
- کارمزدهای اضافی: برخی فروشندگان هزینههای اضافی مانند کارمزد پردازش یا هزینههای اداری را نیز اضافه میکنند.
برای محاسبه دقیق، میتوانید از فرمول زیر استفاده کنید:
مبلغ کل اقساط = (مبلغ اصلی × (۱ + نرخ بهره)) / تعداد اقساط
اما توجه داشته باشید که این فرمول ساده ممکن است در برخی موارد دقیق نباشد، زیرا برخی از هزینهها مانند کارمزدهای ثابت یا هزینههای بیمه در آن لحاظ نشدهاند. برای محاسبه دقیقتر، میتوانید از ابزارهای آنلاین یا محاسبهگرهای اقساطی استفاده کنید که در سایتهای مالی و بانکی ارائه میشوند.
نکات مهم قبل از انتخاب خرید اقساطی
قبل از اینکه به خرید اقساطی روی آورید، باید به چند نکته مهم توجه کنید:
- مقایسه نرخ بهره: همیشه نرخ بهره را با سایر روشهای پرداخت مانند پرداخت نقدی یا استفاده از کارت اعتباری مقایسه کنید. گاهی خرید نقدی یا استفاده از کارت با نرخ بهره پایینتر میتواند اقتصادیتر باشد.
- توجه به هزینههای پنهان: برخی فروشندگان هزینههای پنهان مانند کارمزدهای پردازش یا بیمه را در اقساط نهفته میکنند. این هزینهها میتواند هزینه نهایی را افزایش دهد.
- مدت زمان پرداخت: اگر امکان پرداخت اقساط طولانیتر را دارید، ممکن است هزینه بهره بیشتری پرداخت کنید. سعی کنید مدت زمان پرداخت را به حداقل برسانید.
- تأثیر بر اعتبار: پرداخت اقساطی ممکن است بر امتیاز اعتبار شما تأثیر بگذارد. اگر تاریخچه پرداخت قوی ندارید، ممکن است با مشکل مواجه شوید.
همچنین، قبل از خرید، شرایط و ضوابط قرارداد اقساطی را به دقت مطالعه کنید. برخی از قراردادها شامل شرایطی مانند جریمه تأخیر یا هزینههای اضافی در صورت تغییر شرایط هستند.
عوامل مؤثر بر هزینه نهایی اقساطی
هیچ خرید اقساطی بدون هزینه نیست و چندین عامل میتواند بر هزینه نهایی تأثیر بگذارد:
- نرخ بهره: این عامل اصلی در تعیین هزینه نهایی است. نرخ بهره بالاتر باعث افزایش هزینه اقساط میشود.
- مبلغ اقساط: هرچه مبلغ اقساط بیشتر باشد، هزینه بهره نیز افزایش مییابد.
- مدت زمان: پرداخت اقساط در مدت زمان کوتاهتر هزینه بهره کمتری دارد.
- کارمزدهای اضافی: برخی فروشندگان هزینههای اضافی مانند کارمزد پردازش یا بیمه را اضافه میکنند که باید در محاسبات لحاظ شود.
برای مثال، اگر یک کالا را با قیمت ۱۰ میلیون تومان بخواهید با نرخ بهره ۲۰ درصد و در ۱۲ اقساط خریداری کنید، هزینه نهایی بسیار بیشتر از ۱۰ میلیون تومان خواهد بود. در این صورت، محاسبه دقیق و مقایسه با سایر روشهای پرداخت ضروری است.
چگونه بهترین انتخاب را داشته باشیم؟
برای انتخاب بهترین روش پرداخت اقساطی، باید به چند نکته کلیدی توجه کنید:
- مقایسه چندین پیشنهاد: قبل از تصمیمگیری، پیشنهادات مختلف را از فروشندگان یا بانکها دریافت و مقایسه کنید.
- توجه به شرایط: شرایط هر قرارداد اقساطی ممکن است متفاوت باشد. برخی ممکن است شامل جریمه تأخیر یا هزینههای اضافی باشند.
- پرداخت به موقع: پرداخت به موقع اقساط میتواند از افزایش هزینهها جلوگیری کند و همچنین بر امتیاز اعتبار شما تأثیر مثبت بگذارد.
- استفاده از ابزارهای مالی: از ابزارهای آنلاین یا محاسبهگرهای اقساطی برای بررسی دقیق هزینهها استفاده کنید.
در نهایت، اگر تصمیم به خرید اقساطی گرفتید، باید مطمئن باشید که میتوانید به صورت منظم اقساط را پرداخت کنید. عدم پرداخت به موقع میتواند منجر به افزایش هزینهها و حتی از دست دادن کالا شود.
برای اطلاعات بیشتر در مورد روشهای پرداخت و مدیریت مالی، میتوانید به مقالات مرتبط در تایم به تایم مراجعه کنید.