

























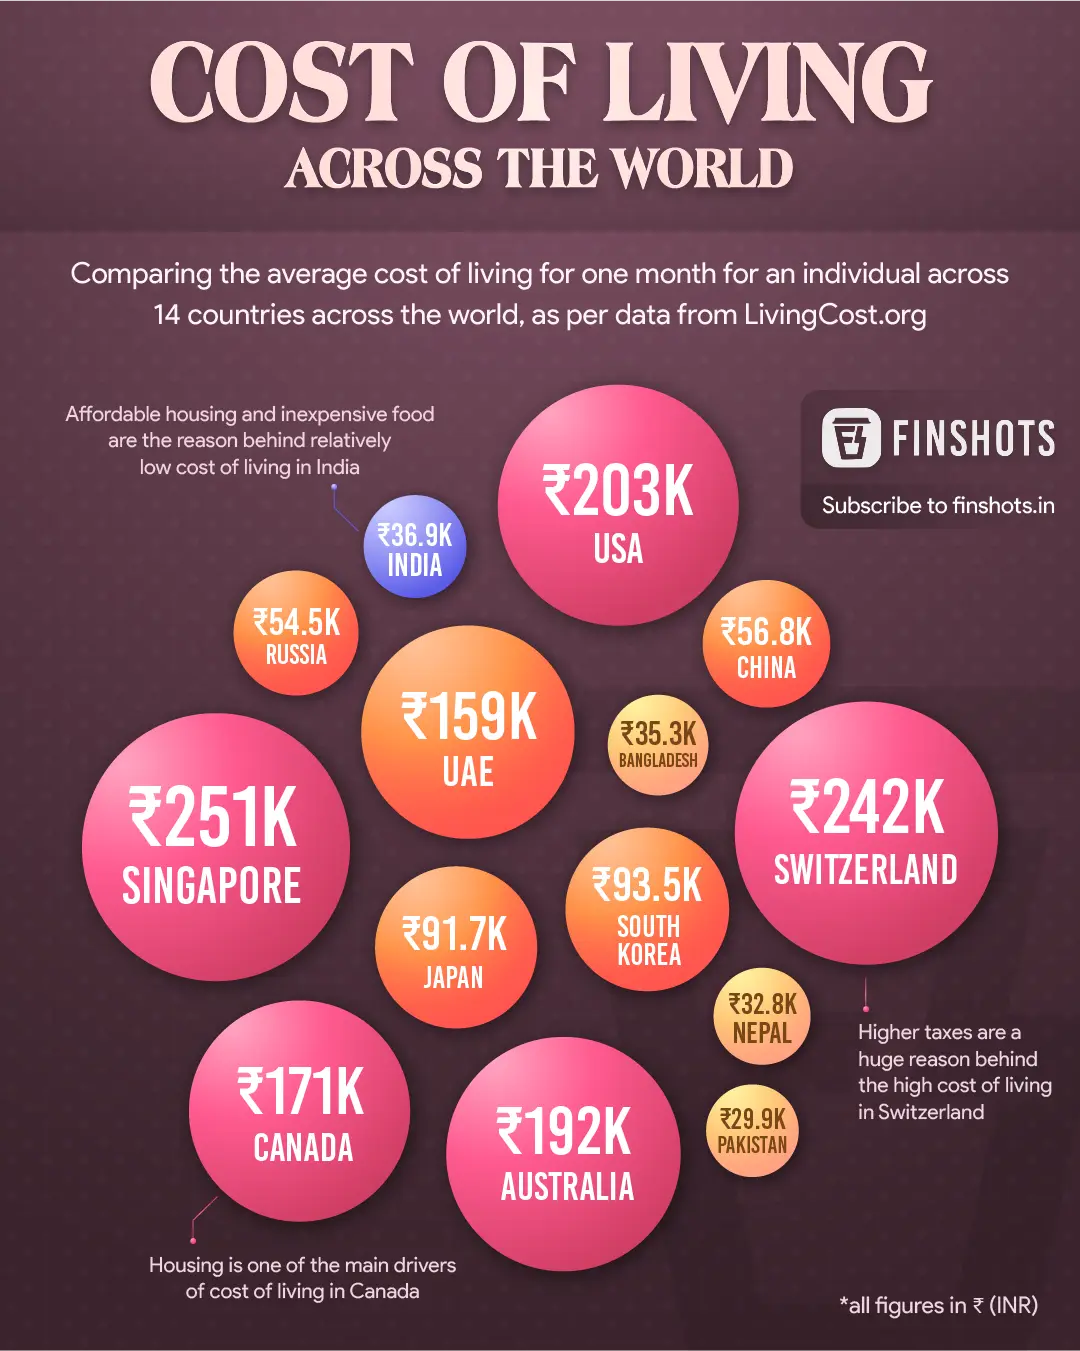
در دنیای امروزی، یکی از مهمترین سوالاتی که هر خانواری در هر سطحی از زندگی با آن مواجه است، این است که «حداقل هزینه زندگی برای یک خانوار چقدر است؟». این سوال نه تنها برای برنامهریزی مالی شخصی بلکه برای تصمیمگیری در مورد ازدواج، خرید خانه، یا حتی مهاجرت بسیار مهم است. اما چگونه میتوان این هزینه را محاسبه کرد؟ چه فاکتورهایی باید در نظر گرفته شوند؟ و چگونه میتوان با درک دقیقتر این هزینهها، تصمیمات بهتری گرفت؟ در این راهنما کامل، به بررسی دقیق این موضوع میپردازیم و شما را با روشهای محاسبه حداقل هزینه زندگی برای یک خانوار آشنا میکنیم.
چه چیزی را در حداقل هزینه زندگی یک خانوار باید در نظر گرفت؟
حداقل هزینه زندگی یک خانوار شامل تمام هزینههایی است که برای زندگی روزمره و حفظ سطحی مناسب از رفاه ضروری هستند. این هزینهها بسته به شرایط جغرافیایی، سبک زندگی، و نیازهای خانوار متفاوت است. اما در کل، میتوان این هزینهها را به چند دسته اصلی تقسیم کرد:
- هousing (مسکن): اجاره یا قسط خرید خانه، هزینههای آب، برق، گاز، و اینترنت.
- food (غذا): هزینه خرید مواد غذایی، میوهها، سبزیجات، گوشت، و سایر مواد اولیه برای پخت و پز.
- transportation (مobilization): هزینه سوخت، بلیط حمل و نقل عمومی، یا هزینه نگهداری خودرو.
- healthcare (پزشکی): هزینههای بیمه درمانی، دارو، و مراقبتهای پزشکی.
- education (تعلیم و تربیت): هزینههای مدرسه، دانشگاه، یا آموزشهای تخصصی برای اعضای خانوار.
- clothing (پوشاک): هزینه خرید لباس، کفش، و سایر لوازم شخصی.
- entertainment (سرگرمی): هزینههای سینما، رستوران، سفر، و فعالیتهای تفریحی.
- savings (توفیق مالی): بخشی از درآمد برای ذخیره و سرمایهگذاری.
هر یک از این دستهها میتواند بسته به شرایط فردی و منطقهای تغییر کند. برای مثال، هزینه مسکن در تهران بسیار متفاوت از هزینه آن در یک شهر کوچک است. همچنین، سبک زندگی خانوار نیز تأثیر زیادی دارد؛ خانواری که به زندگی سادهتری علاقهمند است، هزینههای کمتری خواهد داشت.
چگونه حداقل هزینه زندگی را محاسبه کنیم؟
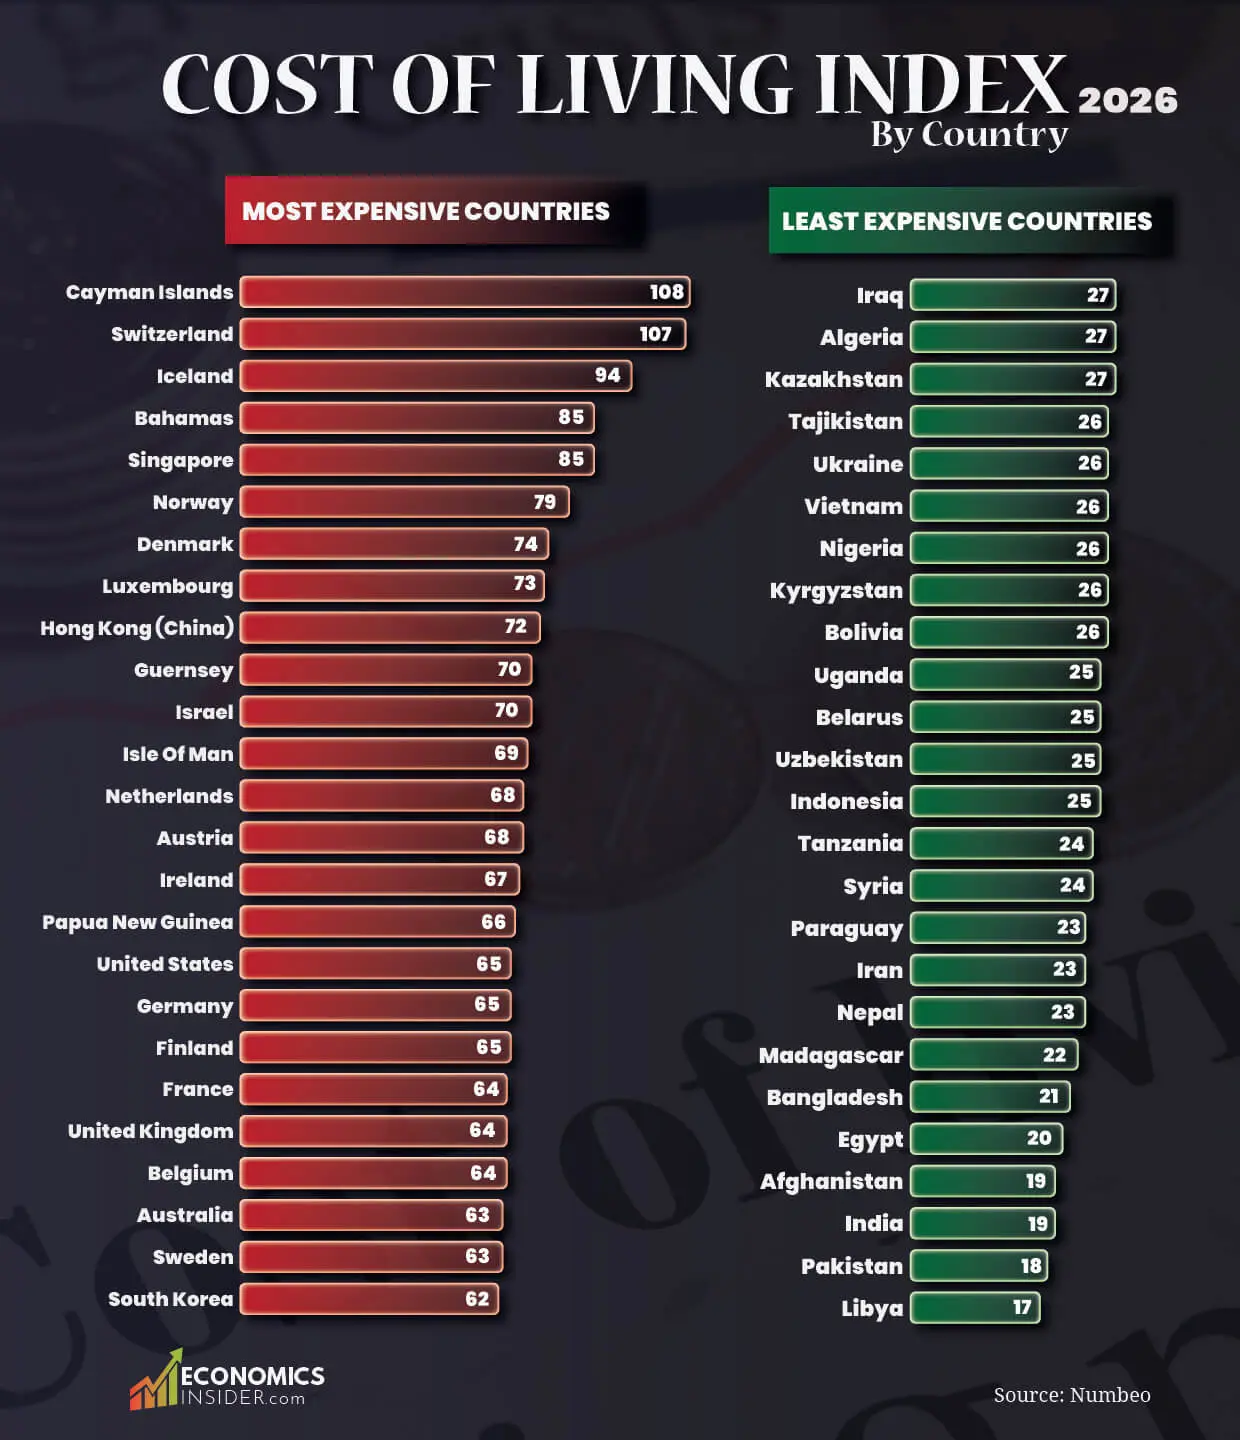
برای محاسبه حداقل هزینه زندگی یک خانوار، میتوانید از روشهای مختلفی استفاده کنید. یکی از سادهترین روشها استفاده از شاخص هزینه زندگی است که توسط سازمانهای بینالمللی یا محلی منتشر میشود. اما اگر میخواهید محاسبهای دقیقتر و شخصیتر داشته باشید، میتوانید از روش زیر استفاده کنید:
۱. تعیین نیازهای اساسی
اولین قدم این است که نیازهای اساسی خود را شناسایی کنید. این نیازها شامل غذا، مسکن، پوشاک، و بهداشت است. برای هر یک از این نیازها، باید هزینههای ماهانه یا سالانه را تخمین بزنید. برای مثال:
- غذا: تخمین هزینه خرید مواد غذایی برای یک ماه.
- مسکن: اجاره یا قسط خانه، هزینههای آب، برق، و گاز.
- پوشاک: هزینه خرید لباس برای یک سال.
- بهداشت: هزینه دارو، بیمه درمانی، و مراقبتهای پزشکی.
در این مرحله، میتوانید از لیست خرید خود در ماههای گذشته استفاده کنید تا هزینههای دقیقتری داشته باشید.
۲. اضافه کردن هزینههای غیرضروری اما ضروری
بعد از تعیین هزینههای اساسی، باید هزینههای دیگری را نیز در نظر بگیرید که اگرچه ضروری نیستند اما برای زندگی روزمره بسیار مهم هستند. این هزینهها شامل:
- مobilization: هزینه سوخت یا حمل و نقل عمومی.
- تعلیم و تربیت: هزینههای مدرسه یا دانشگاه برای فرزندان.
- سرگرمی: هزینههای سینما، رستوران، یا سفر.
- ذخیره و سرمایهگذاری: بخشی از درآمد برای آینده.
این هزینهها میتوانند بسته به سبک زندگی شما متفاوت باشند. برای مثال، اگر به سفر علاقهمند هستید، باید هزینههای مربوط به آن را نیز در نظر بگیرید.
۳. استفاده از ابزارهای آنلاین
برای محاسبه دقیقتر، میتوانید از ابزارهای آنلاین استفاده کنید. بسیاری از وبسایتها و اپلیکیشنها وجود دارند که با وارد کردن اطلاعات مربوط به شما، هزینه زندگی را برای شما محاسبه میکنند. این ابزارها معمولاً شامل:
- شاخص هزینه زندگی در شهر یا کشور شما.
- تخمین هزینههای مسکن، غذا، و سایر نیازها.
- مقایسه هزینه زندگی با درآمد شما.
این ابزارها میتوانند به شما کمک کنند تا درک بهتری از وضعیت مالی خود داشته باشید و تصمیمات بهتری بگیرید.
چه فاکتورهایی میتوانند هزینه زندگی را تغییر دهند؟
هیچ محاسبهای کامل نیست و هزینه زندگی همیشه در حال تغییر است. برخی از فاکتورهایی که میتوانند هزینه زندگی را تحت تأثیر قرار دهند عبارتند از:
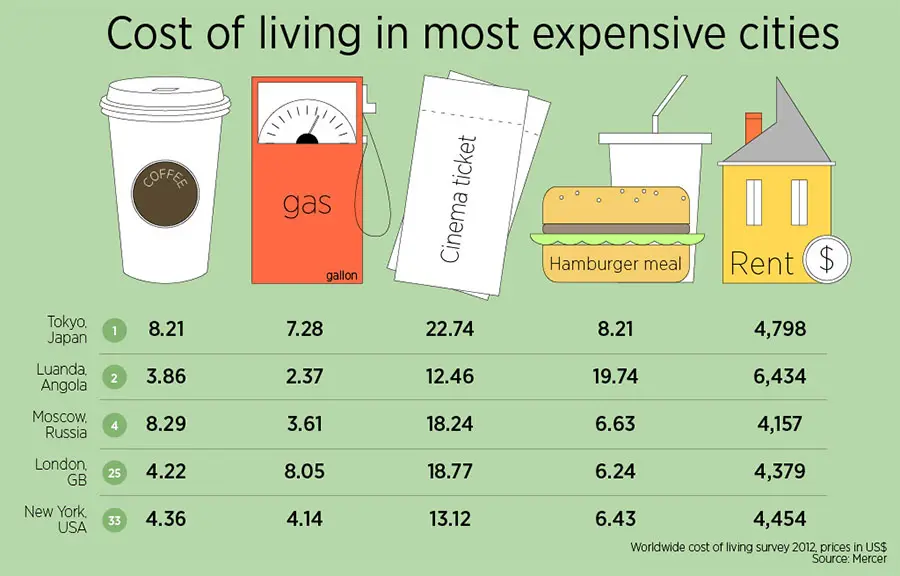
- موقعیت جغرافیایی: هزینه زندگی در تهران بسیار بالاتر از هزینه زندگی در یک شهر کوچک است.
- سایز خانوار: یک خانوار بزرگتر نیاز به هزینههای بیشتری دارد.
- سبک زندگی: خانواری که به زندگی لوکس علاقهمند است، هزینههای بیشتری خواهد داشت.
- قیمت کالاها و خدمات: تورم و تغییرات قیمت میتوانند هزینه زندگی را افزایش یا کاهش دهند.
- درآمد خانوار: اگر درآمد شما افزایش یابد، میتوانید هزینههای بیشتری داشته باشید.
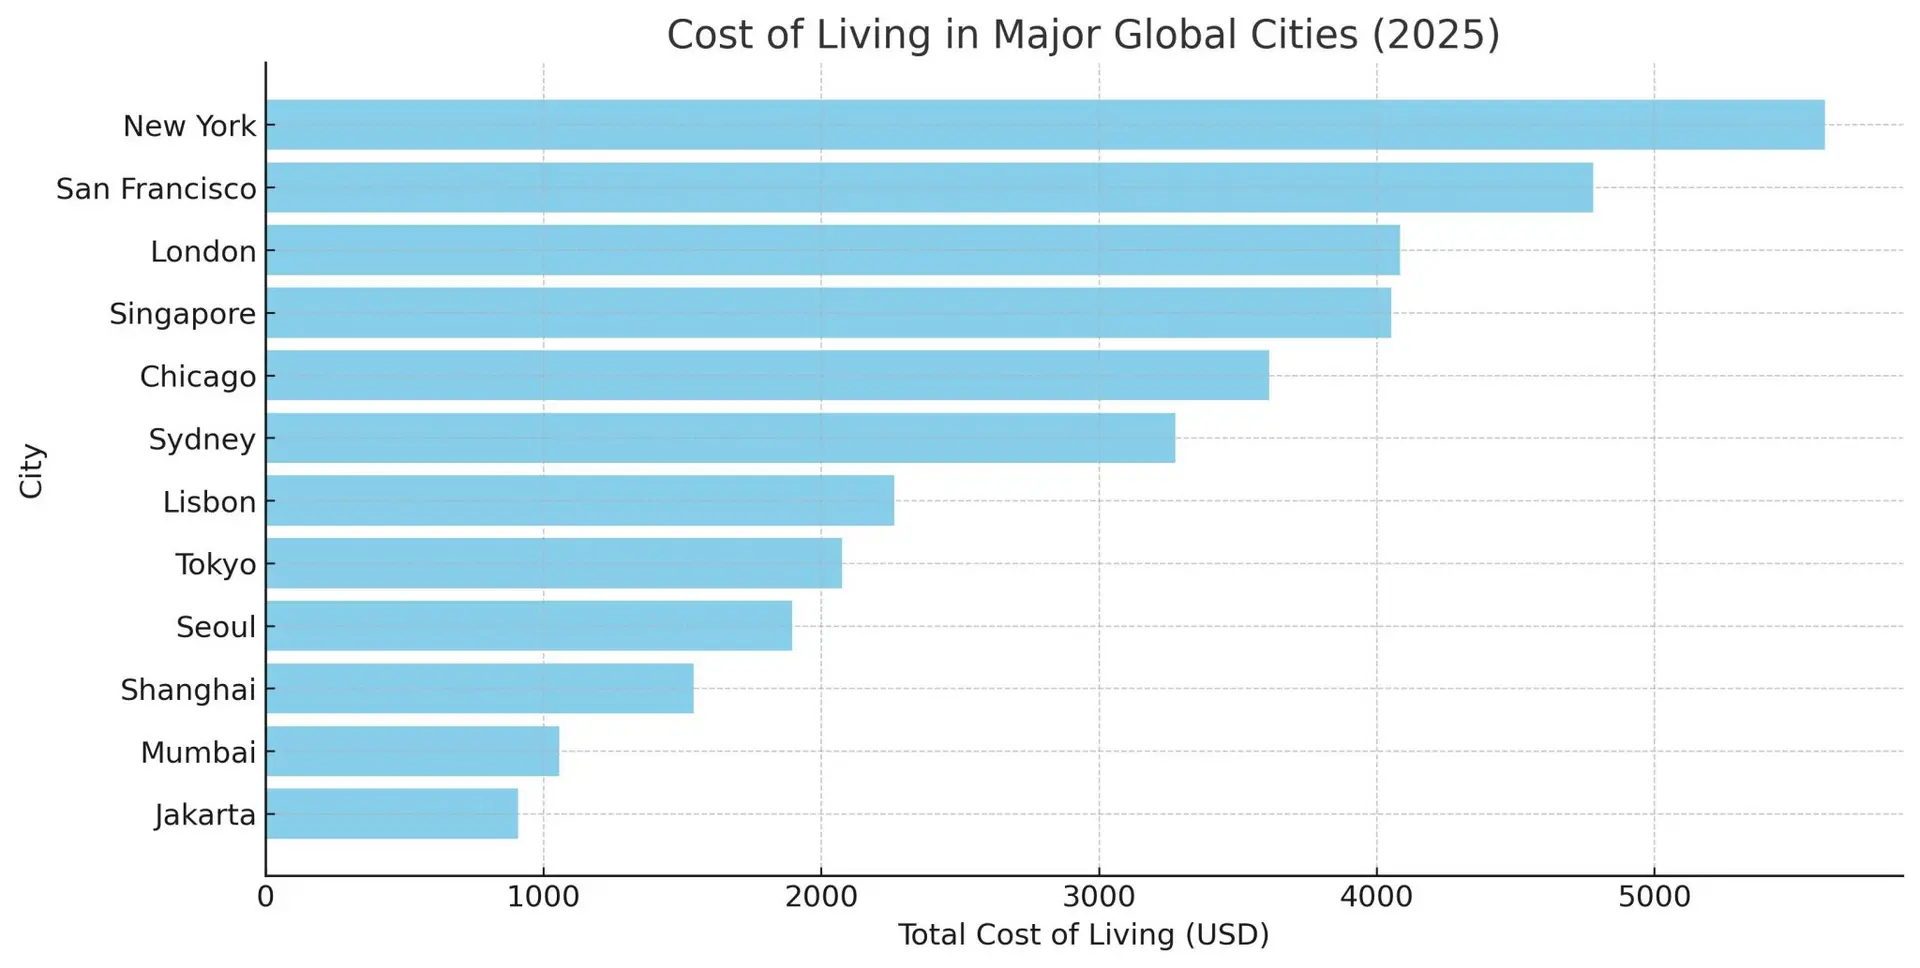
برای مثال، اگر در یک شهر بزرگ زندگی میکنید، هزینه مسکن و حمل و نقل بسیار بالاتر خواهد بود. همچنین، اگر فرزندان دارید، هزینههای تحصیل و مراقبت از آنها نیز باید در نظر گرفته شود.
چگونه با درک هزینه زندگی، تصمیمات بهتری بگیریم؟
درک دقیق هزینه زندگی میتواند به شما کمک کند تا تصمیمات مالی بهتری بگیرید. برای مثال:
- برنامهریزی مالی: با درک هزینههای ماهانه، میتوانید بودجه خود را بهتر مدیریت کنید.
- تغییر سبک زندگی: اگر هزینههای شما بیش از درآمدتان است، ممکن است نیاز به تغییر در سبک زندگی داشته باشید.
- استفاده از منابع: اگر هزینه زندگی در یک شهر بسیار بالا است، ممکن است مهاجرت به شهر دیگری یا کشور دیگری را در نظر بگیرید.
- ذخیره برای آینده: با درک هزینههای آینده، میتوانید برای بازنشستگی یا خرید خانه برنامهریزی کنید.
برای مثال، اگر میخواهید خانه بخرید، باید هزینههای مربوط به مسکن، تعمیرات، و هزینههای جانبی را در نظر بگیرید. همچنین، اگر قصد مهاجرت دارید، باید هزینه زندگی در کشور مقصد را بررسی کنید تا مطمئن شوید که میتوانید هزینههای زندگی را پرداخت کنید.
نکات نهایی برای محاسبه دقیقتر هزینه زندگی
برای محاسبه دقیقتر هزینه زندگی، میتوانید از نکات زیر استفاده کنید:
- لیست خرید خود را در ماههای گذشته بررسی کنید تا هزینههای واقعی را شناسایی کنید.
- از ابزارهای آنلاین برای محاسبه هزینه زندگی استفاده کنید.
- با افراد دیگر در شرایط مشابه خود صحبت کنید تا اطلاعات بیشتری کسب کنید.
- به تغییرات قیمت و تورم توجه کنید و هزینههای خود را به روز کنید.
- برای تصمیمات بزرگ مانند ازدواج یا خرید خانه، هزینههای بلندمدت را نیز در نظر بگیرید.
در نهایت، مهمترین نکته این است که هزینه زندگی یک مفهوم دینامیک است و همیشه در حال تغییر است. بنابراین، باید مرتباً هزینههای خود را بررسی و به روز کنید تا بتوانید تصمیمات بهتری بگیرید.
اگر میخواهید اطلاعات بیشتری در مورد مدیریت هزینهها و برنامهریزی مالی داشته باشید، میتوانید در تایم به تایم مقالات مرتبط را مطالعه کنید. این مقالات میتوانند راهنمایی دقیقتری برای شما فراهم کنند و به شما کمک کنند تا زندگی مالی بهتری داشته باشید.











