
















در دنیای مالی امروزی، سپردهگذاری در بانکها و موسسات مالی یکی از روشهای رایج برای حفظ و افزایش ارزش پول افراد است. اما با وجود امنیت نسبی این روش، خطرات احتمالی مانند ورشکستگی بانک یا مشکلات مالی آن همواره وجود دارد. در اینجا نقش بیمه سپرده به عنوان یک محافظ مهم برای سپردهگذاران آشکار میشود. اما بیمه سپرده چیست؟ چگونه کار میکند و چه محافظتی برای سپردهگذاران فراهم میآورد؟ در این راهنمای کامل، به بررسی این موضوعات میپردازیم تا شما بتوانید تصمیم بهتری در مورد سپردهگذاری خود بگیرید.
بیمه سپرده چیست؟
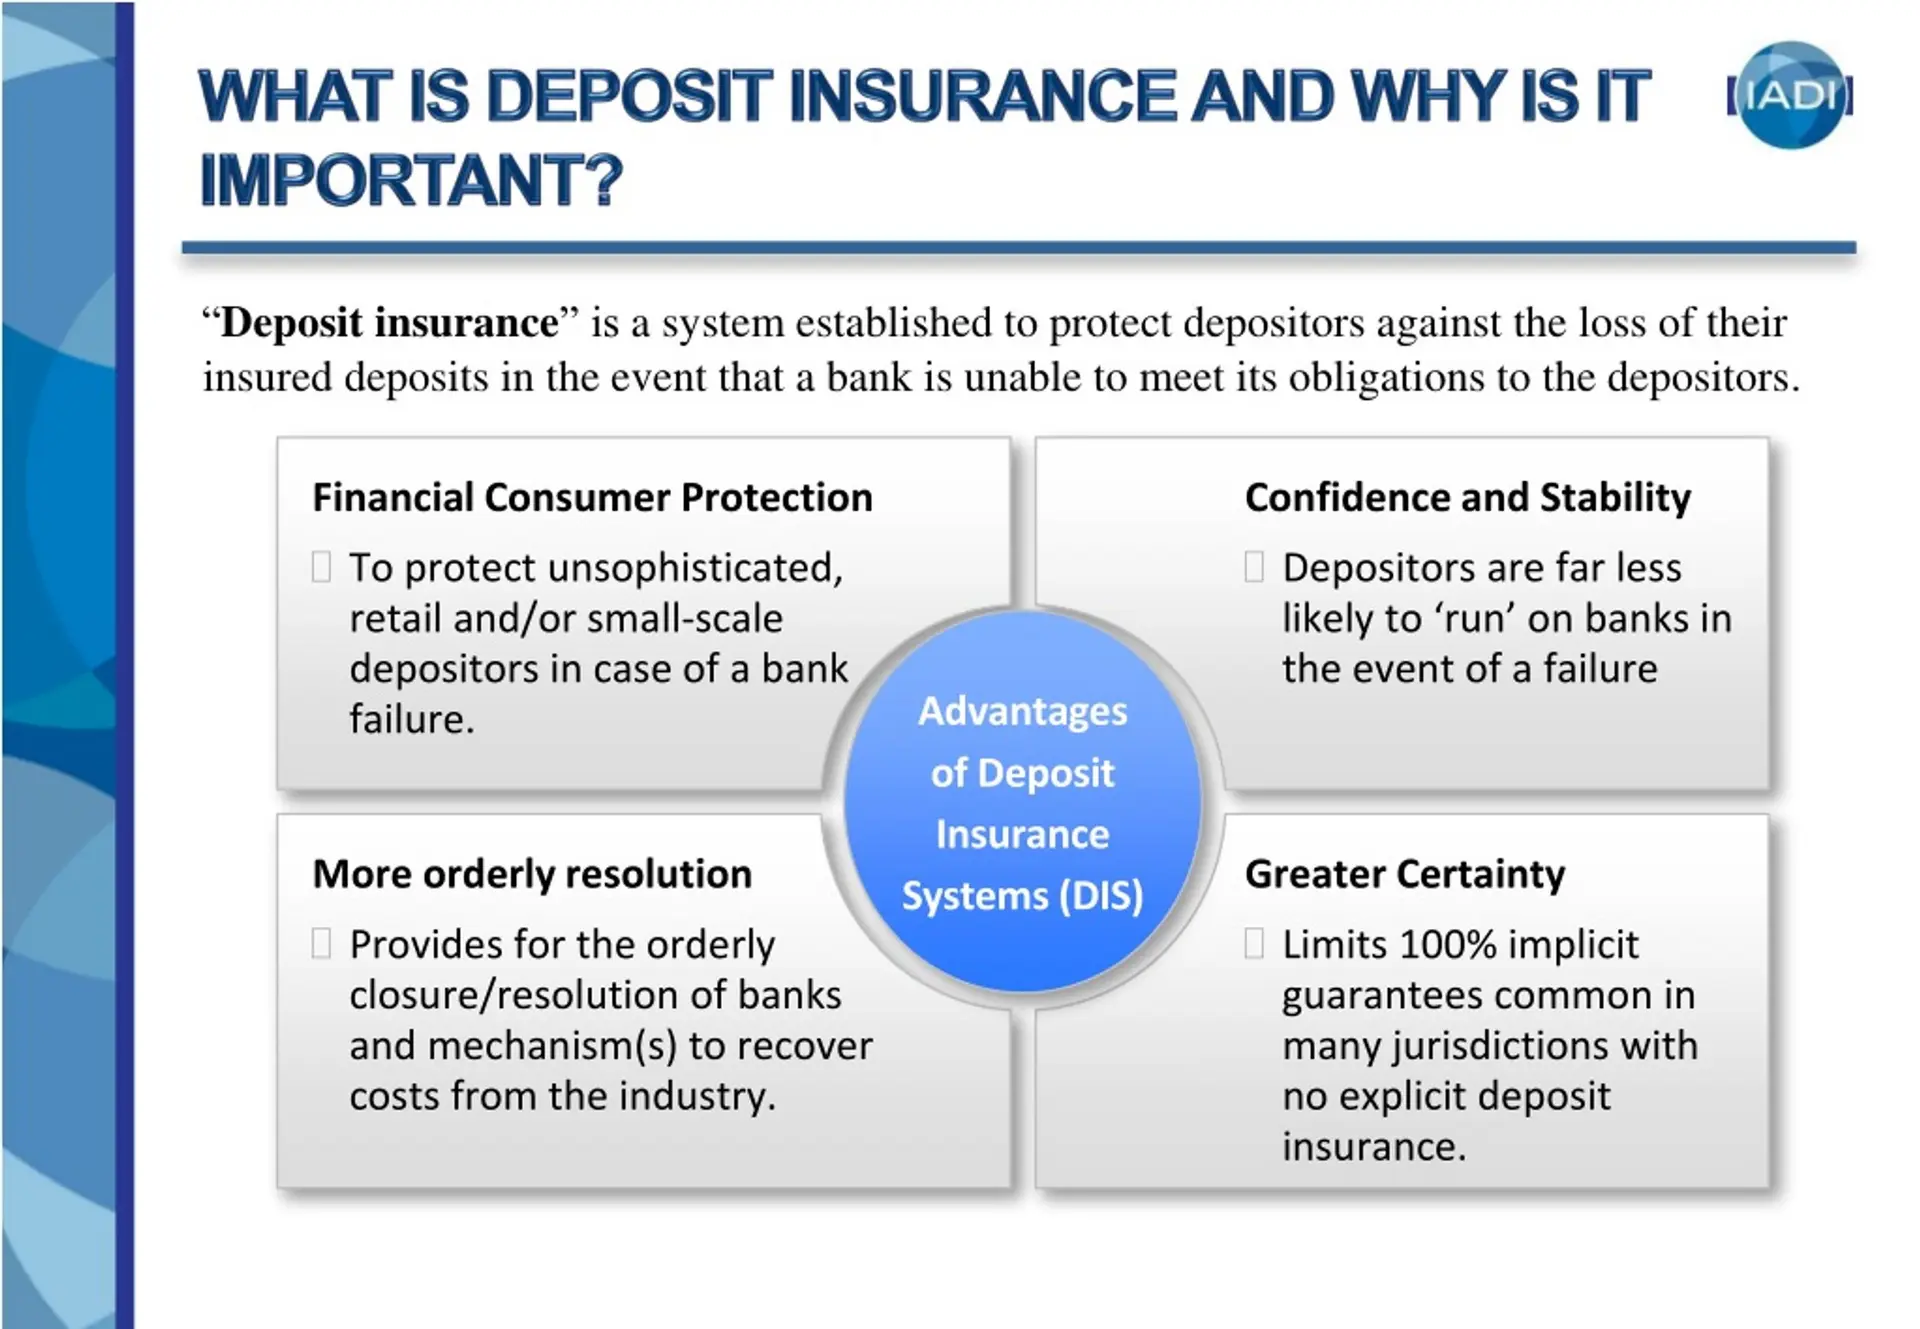
بیمه سپرده یک سیستم حمایت مالی است که توسط دولت یا سازمانهای مستقل ایجاد میشود تا در صورت ورشکستگی یک بانک یا موسسه مالی، سپردهگذاران تا حد مشخصی از پول خود را بازیابی کنند. این سیستم به سپردهگذاران اطمینان میدهد که حتی اگر بانک ورشکست شود، پول آنها تا حد بیمهشده محفوظ خواهد ماند.
بیمه سپرده در بسیاری از کشورها، از جمله ایران، وجود دارد و توسط سازمانهای دولتی یا مستقل مدیریت میشود. هدف اصلی آن حفظ ثبات مالی و افزایش اعتماد عمومی به سیستم بانکی است. در ایران نیز، سازمان بیمه سپردهها با هدف حمایت از سپردهگذاران تأسیس شده است.
چگونه بیمه سپرده کار میکند؟
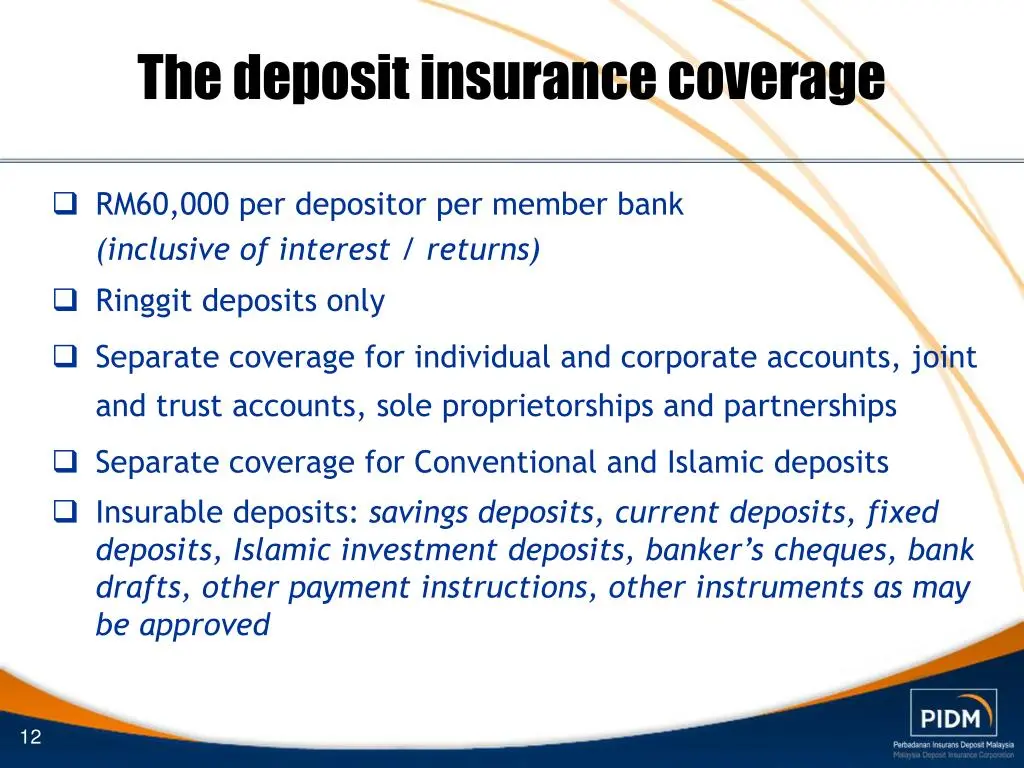
سیستم بیمه سپرده معمولاً بر اساس این اصل کار میکند که در صورت ورشکستگی یک بانک، سپردهگذاران تا حد مشخصی از پول خود را دریافت میکنند. این حد معمولاً برای هر سپردهگذار و در هر بانک مشخص است. برای مثال، در بسیاری از کشورها این حد تا چند میلیون تومان یا دلار برای هر سپردهگذار در نظر گرفته میشود.
در صورت ورشکستگی بانک، سازمان بیمه سپرده به سرعت اقدام به پرداخت بیمه به سپردهگذاران میکند. این پرداخت معمولاً در مدت کوتاهی پس از اعلام ورشکستگی انجام میشود و به سپردهگذاران کمک میکند تا از زیان مالی جدی جلوگیری کنند.
چه سپردههایی تحت پوشش بیمه سپرده قرار میگیرند؟
همه سپردهها تحت پوشش بیمه سپرده قرار نمیگیرند. معمولاً سپردههای بانکی مانند سپردههای جاری، سپردههای مدتدار، سپردههای پسانداز و برخی از ابزارهای مالی دیگر تحت پوشش این بیمه قرار میگیرند. اما سپردههایی مانند سرمایهگذاری در اوراق بهادار، سرمایهگذاری در بازار بورس یا سپردههایی که در خارج از کشور نگهداری میشوند، معمولاً تحت پوشش بیمه سپرده نیستند.
در ایران نیز، سازمان بیمه سپردهها سپردههای بانکی را تحت پوشش قرار میدهد، اما باید به قوانین و مقررات مربوطه توجه کرد. برای مثال، سپردههایی که در بانکهای خارجی یا موسسات مالی غیربانکی نگهداری میشوند، ممکن است تحت پوشش بیمه سپرده ایران نباشند.
چه سپردههایی تحت پوشش نیستند؟
برخی از سپردهها مانند:
- سپردههای سرمایهگذاری در بازار بورس یا اوراق بهادار
- سپردههای خارجی که در بانکهای خارج از کشور نگهداری میشوند
- سپردههایی که در موسسات مالی غیربانکی مانند شرکتهای سرمایهگذاری نگهداری میشوند
- سپردههایی که به صورت مشترک با افراد دیگر و با محدودیتهای خاصی نگهداری میشوند
این سپردهها معمولاً تحت پوشش بیمه سپرده قرار نمیگیرند و سپردهگذاران باید خود مسئولیت حفظ ارزش آنها را بر عهده بگیرند.
چگونه سپردهگذاران میتوانند از بیمه سپرده استفاده کنند؟
برای استفاده از بیمه سپرده، سپردهگذاران باید سپردههای خود را در بانکهایی که تحت پوشش این بیمه قرار دارند، نگهداری کنند. همچنین باید به قوانین و مقررات مربوطه توجه کنند و در صورت نیاز، اطلاعات بیشتری از سازمان بیمه سپرده دریافت کنند.
در صورت ورشکستگی بانک، سپردهگذاران باید به سازمان بیمه سپرده مراجعه کنند و مدارک مربوطه را ارائه دهند. سازمان بیمه سپرده پس از بررسی مدارک، پرداخت بیمه را انجام میدهد. این پرداخت معمولاً در مدت کوتاهی پس از اعلام ورشکستگی انجام میشود.
محدودیتهای بیمه سپرده
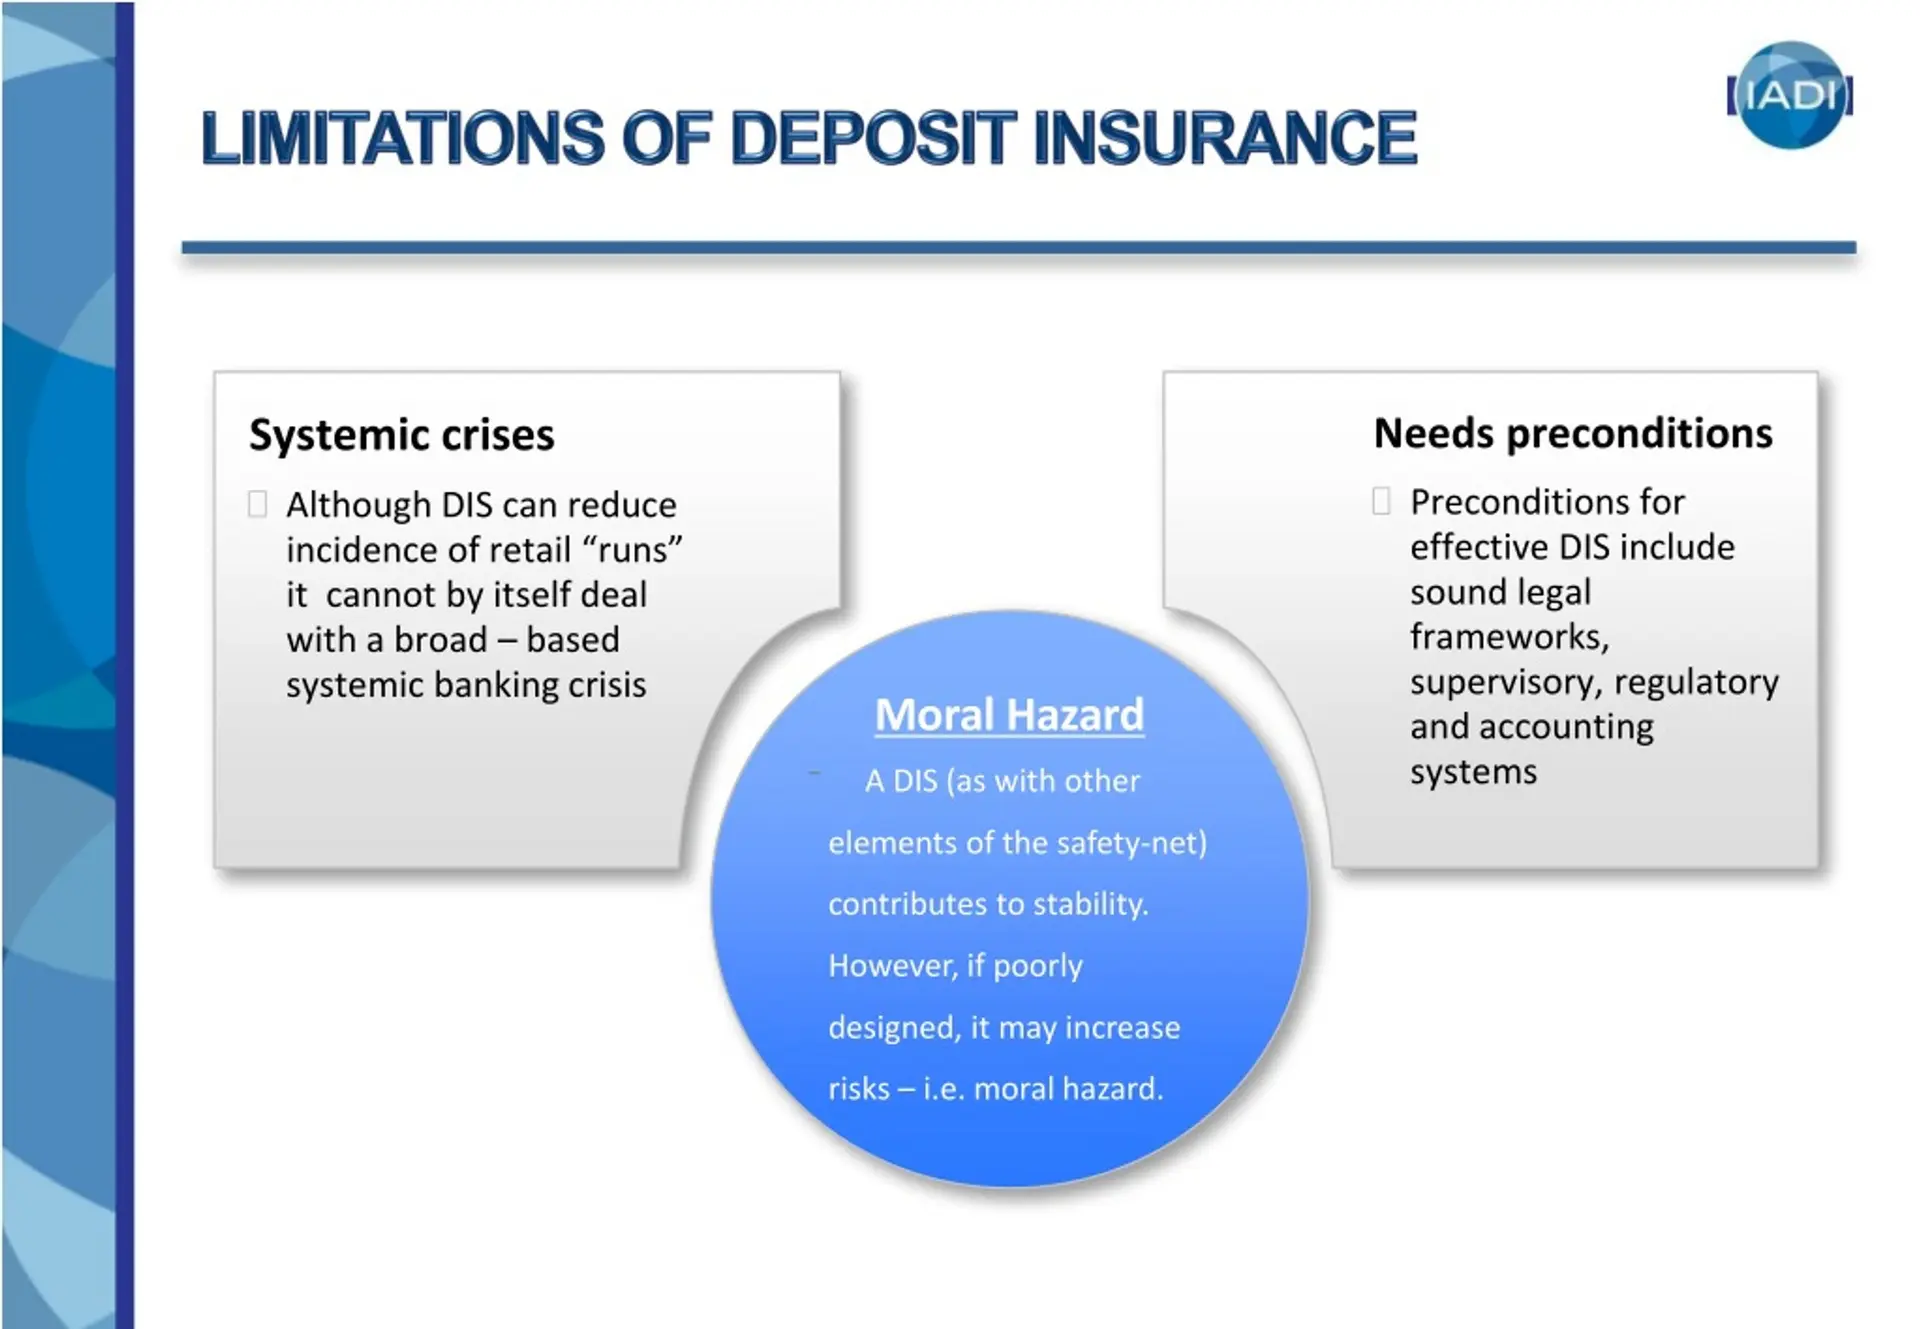
بیمه سپرده محدودیتهایی دارد که سپردهگذاران باید از آنها آگاه باشند. برای مثال، حداکثر مبلغی که تحت پوشش بیمه سپرده قرار میگیرد، معمولاً برای هر سپردهگذار و در هر بانک مشخص است. همچنین، سپردههایی که در بانکهای خارجی یا موسسات مالی غیربانکی نگهداری میشوند، ممکن است تحت پوشش بیمه سپرده نباشند.
در ایران نیز، سازمان بیمه سپردهها حداکثر مبلغی را که تحت پوشش قرار میگیرد، مشخص کرده است. سپردهگذاران باید این محدودیتها را در نظر بگیرند و در صورت نیاز، سپردههای خود را در چندین بانک مختلف نگهداری کنند تا از زیان مالی جلوگیری کنند.
چه زمانی بیمه سپرده فعال میشود؟
بیمه سپرده در صورت ورشکستگی بانک یا در شرایطی که بانک نتواند به تعهدات مالی خود عمل کند، فعال میشود. در این صورت، سازمان بیمه سپرده اقدام به پرداخت بیمه به سپردهگذاران میکند. سپردهگذاران باید در این شرایط به سرعت اقدام کنند و مدارک مربوطه را به سازمان بیمه سپرده ارائه دهند.
نکات مهم برای سپردهگذاران
برای استفاده بهینه از بیمه سپرده، سپردهگذاران باید به نکات زیر توجه کنند:
- سپردههای خود را در بانکهایی که تحت پوشش بیمه سپرده قرار دارند، نگهداری کنید.
- از سپردهگذاری در بانکهای خارجی یا موسسات مالی غیربانکی خودداری کنید، مگر اینکه مطمئن باشید آنها تحت پوشش بیمه سپرده قرار دارند.
- به قوانین و مقررات مربوط به بیمه سپرده توجه کنید و در صورت نیاز، اطلاعات بیشتری از سازمان بیمه سپرده دریافت کنید.
- در صورت ورشکستگی بانک، به سرعت اقدام کنید و مدارک مربوطه را به سازمان بیمه سپرده ارائه دهید.
- در صورت نیاز، سپردههای خود را در چندین بانک مختلف نگهداری کنید تا از زیان مالی جلوگیری کنید.
همچنین، سپردهگذاران میتوانند با مطالعه قوانین و مقررات مربوط به بیمه سپرده، اطلاعات بیشتری کسب کنند و تصمیم بهتری در مورد سپردهگذاری خود بگیرند. برای اطلاعات بیشتر در مورد سیستمهای مالی و سپردهگذاری، میتوانید به مقالات مرتبط در تایم به تایم مراجعه کنید.
نتیجهگیری
بیمه سپرده یک سیستم مهم برای محافظت از سپردهگذاران در برابر خطرات مالی است. این سیستم به سپردهگذاران اطمینان میدهد که حتی در صورت ورشکستگی بانک، پول آنها تا حد مشخصی محفوظ خواهد ماند. با این حال، سپردهگذاران باید به محدودیتها و شرایط بیمه سپرده توجه کنند و در صورت نیاز، اقدامات لازم را انجام دهند.
در نهایت، سپردهگذاری هوشمندانه و آگاهانه میتواند به سپردهگذاران کمک کند تا از زیان مالی جلوگیری کنند و ارزش پول خود را حفظ نمایند. مطالعه قوانین و مقررات مربوطه و استفاده از منابع معتبر مانند تایم به تایم میتواند در این راستا بسیار مفید باشد.