
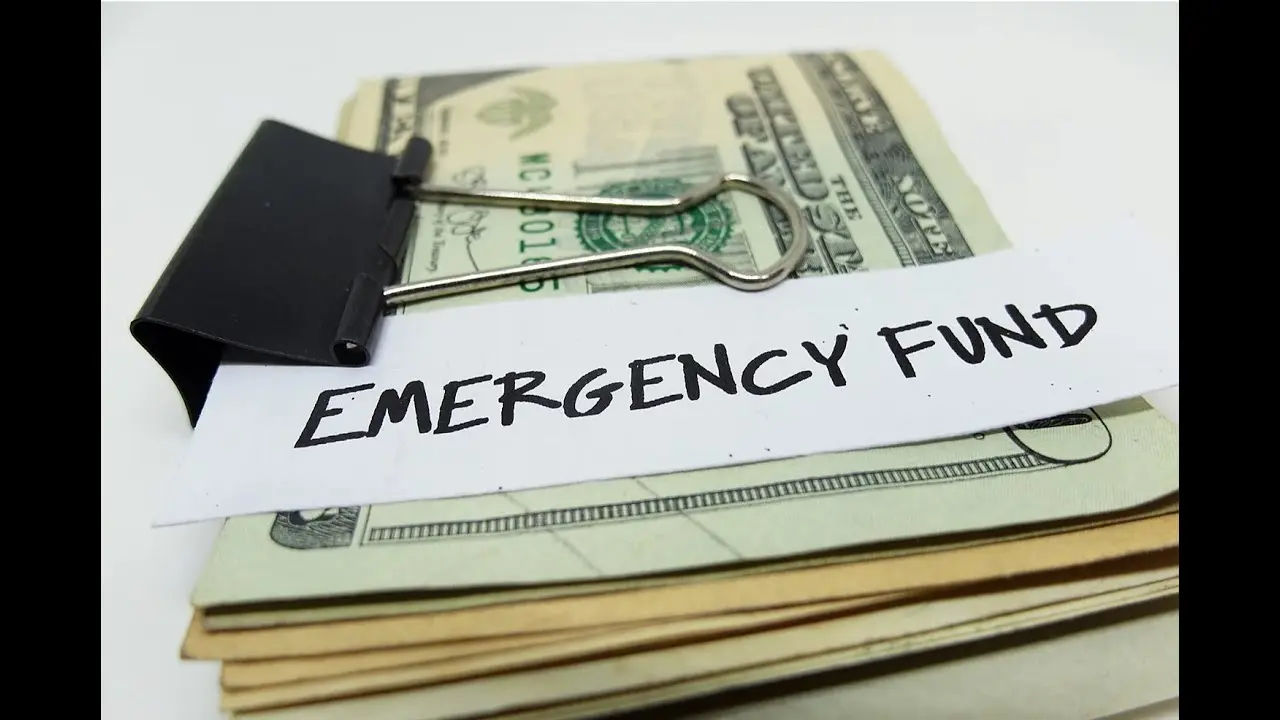
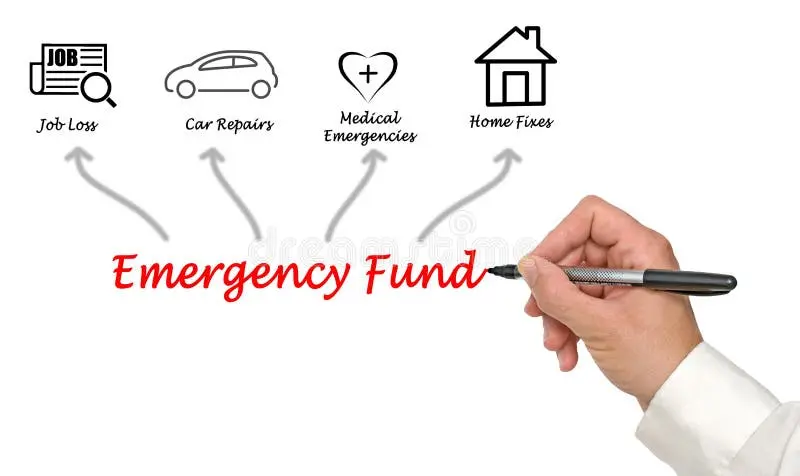
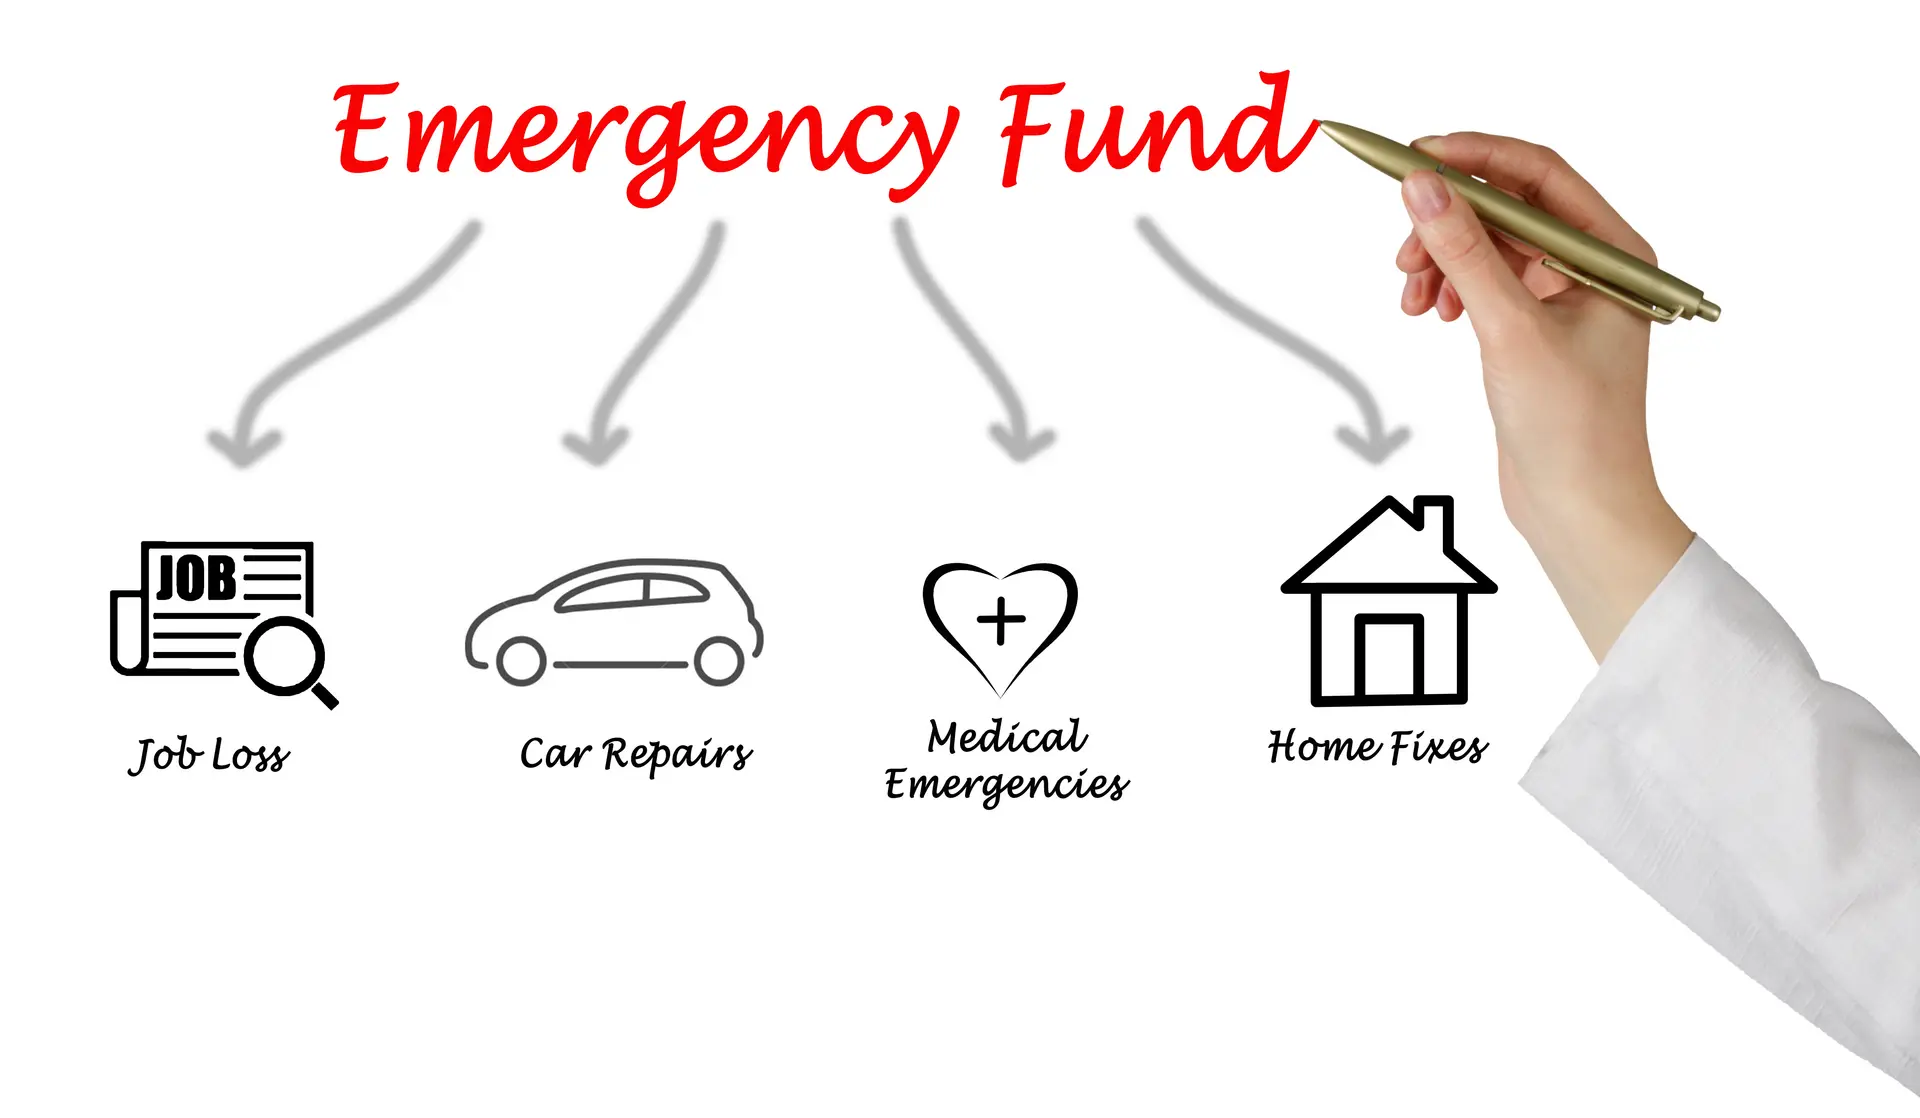
وقتی صحبت از مدیریت مالی شخصی میشود، یکی از مهمترین موضوعاتی که باید به آن توجه کنیم، ایجاد یک صندوق اضطراری است. این صندوق مانند یک سپر مالی عمل میکند و در مواقعی که هزینههای پیشبینینشدهای مانند تعمیرات غیرمنتظره خودرو، هزینههای پزشکی یا حتی بیکاری ناگهانی پیش میآید، شما را از فشار مالی نجات میدهد. اما چطور میتوانیم بهترین انتخاب را برای تشکیل این صندوق داشته باشیم؟ در این مقاله به بررسی روشهای مختلف، مزایا و معایب هر یک و همچنین نکات مهمی که باید در نظر بگیریم، میپردازیم.
چرا صندوق اضطراری ضروری است؟
صندوق اضطراری به شما این امکان را میدهد که در مواقع بحران مالی، به جای استفاده از کارت اعتباری یا وامهای با بهره بالا، از منابع خود استفاده کنید. این کار نه تنها استرس مالی را کاهش میدهد، بلکه شما را از افتادن در دام بدهیهای سنگین نیز محافظت میکند. اما چقدر باید در این صندوق سرمایهگذاری کنیم؟ متخصصان مالی معمولاً پیشنهاد میکنند که حداقل ۳ تا ۶ ماه هزینههای زندگی خود را در این صندوق ذخیره کنید. البته این مقدار میتواند بسته به شرایط شخصی شما متفاوت باشد.
برای مثال، اگر شما یک فرد مستقل هستید یا درآمد شما ناپایدار است، ممکن است نیاز داشته باشید که این مقدار را بیشتر در نظر بگیرید. از طرف دیگر، اگر شما یک شغل پایدار و درآمد ثابت دارید، میتوانید از حداقل ۳ ماه هزینه زندگی شروع کنید و سپس به تدریج این مقدار را افزایش دهید.
چگونه بهترین انتخاب را برای صندوق اضطراری داشته باشیم؟
انتخاب بهترین مکان برای ذخیره صندوق اضطراری بستگی به چند عامل دارد، از جمله دسترسی آسان به پول، امنیت سرمایه، و همچنین سود حاصل از آن. در ادامه به بررسی چند گزینه رایج میپردازیم:
۱. حساب پسانداز با بهره ثابت
یکی از رایجترین روشهای ذخیره صندوق اضطراری، استفاده از حسابهای پسانداز با بهره ثابت است. این حسابها معمولاً توسط بانکها ارائه میشوند و بهرهای ثابت و پایین دارند. مزیت اصلی این حسابها دسترسی آسان و سریع به پول است، اما معایب آن شامل بهره پایین و محدودیت در برداشتهای مکرر است.
۲. حسابهای بازار پول (Money Market Accounts)
این نوع حسابها ترکیبی از حسابهای پسانداز و چک هستند و بهرهای کمی بالاتر از حسابهای پسانداز معمولی دارند. همچنین، شما میتوانید از چک یا کارت ATM برای دسترسی به پول استفاده کنید. اما باید توجه داشته باشید که برخی از این حسابها حداقل مبلغی برای نگهداری دارند و ممکن است هزینههایی برای برداشتهای بیش از حد داشته باشند.
۳. سپردههای کوتاهمدت با بهره بالا
سپردههای کوتاهمدت با بهره بالا یکی از بهترین گزینهها برای کسانی هستند که میخواهند سود بیشتری کسب کنند، اما همچنان به دسترسی نسبی به پول نیاز دارند. این سپردهها معمولاً برای مدت زمان مشخصی مانند ۳ تا ۱۲ ماه ارائه میشوند و بهرهای بالاتر از حسابهای پسانداز معمولی دارند. اما باید توجه داشته باشید که در صورت نیاز به پول قبل از زمان مشخص، ممکن است جریمهای پرداخت کنید.
۴. صندوقهای سرمایهگذاری با ریسک پایین
اگر شما تمایل دارید که پول خود را در صندوقهای سرمایهگذاری با ریسک پایین مانند صندوقهای پول بازار یا صندوقهای سرمایهگذاری کوتاهمدت قرار دهید، میتوانید از سود بیشتری برخوردار شوید. اما باید توجه داشته باشید که این نوع صندوقها ممکن است در مواقعی که به پول نیاز دارید، دسترسی سریعتری به پول ندهند. همچنین، ارزش سرمایهگذاری در این صندوقها ممکن است نوسان داشته باشد.
۵. اوراق قرضه دولتی یا شرکتها
اوراق قرضه دولتی یا شرکتهای معتبر نیز میتوانند یک گزینه برای ذخیره صندوق اضطراری باشند، اما باید توجه داشته باشید که این اوراق معمولاً برای مدت زمان طولانیتری صادر میشوند و دسترسی سریع به پول ممکن نیست. همچنین، ارزش این اوراق ممکن است تحت تأثیر نوسانات بازار قرار گیرد.
نکات مهم برای تشکیل صندوق اضطراری
به علاوه انتخاب بهترین مکان برای ذخیره پول، چند نکته دیگر نیز باید در نظر بگیرید:
- دسترسی آسان: پول صندوق اضطراری باید در مواقع نیاز به سرعت قابل دسترسی باشد. بنابراین، از روشهایی استفاده کنید که امکان برداشت سریع و بدون محدودیت داشته باشند.
- امنیت: مطمئن شوید که پول شما در مکانی امن و محافظتشده ذخیره میشود. برای مثال، حسابهای بانکی تحت نظارت بانک مرکزی از این نظر امنتر هستند.
- سود: اگرچه هدف اصلی صندوق اضطراری دسترسی آسان به پول است، اما دریافت سود کمی نیز میتواند کمک کند تا ارزش پول شما با گذشت زمان کاهش نیابد.
- تنوع: اگر میخواهید ریسک خود را کاهش دهید، میتوانید پول خود را در چند مکان مختلف ذخیره کنید. برای مثال، بخشی از پول را در حساب پسانداز و بخشی دیگر را در سپردههای کوتاهمدت قرار دهید.
- بازبینی: به طور دورهای وضعیت صندوق اضطراری خود را بررسی کنید و در صورت نیاز، آن را افزایش دهید. همچنین، اگر هزینههای زندگی شما تغییر کرد، باید مقدار ذخیرهشده را نیز به روز کنید.
چگونه شروع کنیم؟
اگر هنوز صندوق اضطراری ندارید، اولین قدم این است که یک هدف مشخص برای خود تعیین کنید. برای مثال، میتوانید تصمیم بگیرید که در ۶ ماه آینده، ۳ ماه هزینه زندگی خود را در این صندوق ذخیره کنید. سپس، هر ماه مقداری از درآمد خود را به این صندوق اضافه کنید. حتی اگر مقدار کمی باشد، مهم است که به طور منظم به این صندوق اضافه کنید.
برای مثال، اگر هزینه زندگی ماهانه شما ۵ میلیون تومان است، میتوانید هر ماه ۸۳۳ هزار تومان را به صندوق اضطراری خود اضافه کنید تا در ۶ ماه به ۵ میلیون تومان برسید. این روش به شما کمک میکند که به تدریج و بدون فشار مالی، صندوق اضطراری خود را تشکیل دهید.
همچنین، میتوانید از خودکار کردن انتقال پول استفاده کنید. بسیاری از بانکها امکان انتقال خودکار پول از حساب جاری به حساب پسانداز را فراهم میکنند. این کار به شما کمک میکند که فراموش نکنید هر ماه مقداری را به صندوق اضطراری اضافه کنید.
نکات پایانی
صندوق اضطراری یک بخش ضروری از برنامهریزی مالی شخصی است و میتواند شما را در مواقع بحران مالی محافظت کند. انتخاب بهترین مکان برای ذخیره این پول بستگی به نیازهای شخصی شما دارد، اما مهمترین نکته دسترسی آسان و امنیت پول است. همچنین، به یاد داشته باشید که تشکیل صندوق اضطراری یک فرآیند تدریجی است و باید با برنامهریزی دقیق و صبر، به آن رسید.
اگر میخواهید در مورد روشهای دیگر مدیریت مالی و سرمایهگذاری بیشتر بدانید، میتوانید به مقالات دیگر در تایم به تایم مراجعه کنید. این مقالات میتوانند راهنمایی مفیدی برای شما باشند تا بتوانید تصمیمات مالی بهتری بگیرید.