
















امتیاز اعتباری یکی از مهمترین مفاهیم مالی در زندگی روزمره است که تأثیر مستقیمی بر توانایی شما در دریافت وام، کارت اعتباری یا حتی اجاره خانه دارد. اما دقیقاً امتیاز اعتباری چیست؟ چه عواملی آن را تعیین میکنند و چگونه میتوان آن را بهبود بخشید؟ در این راهنما سعی کردهایم به این سوالات پاسخ دهیم و اطلاعات لازم را برای شروع کار به شما ارائه دهیم.
امتیاز اعتباری چیست؟
امتیاز اعتباری یک عدد سهرقمی است که توسط شرکتهای رتبهبندی اعتباری مانند فیکو (FICO) یا ویژیت (VantageScore) محاسبه میشود. این عدد نشاندهنده قابلیت شما در پرداخت بدهیهای خود به موقع است. بانکها، شرکتهای وامدهی و حتی برخی کارفرمایان از این امتیاز برای ارزیابی ریسک مالی شما استفاده میکنند.
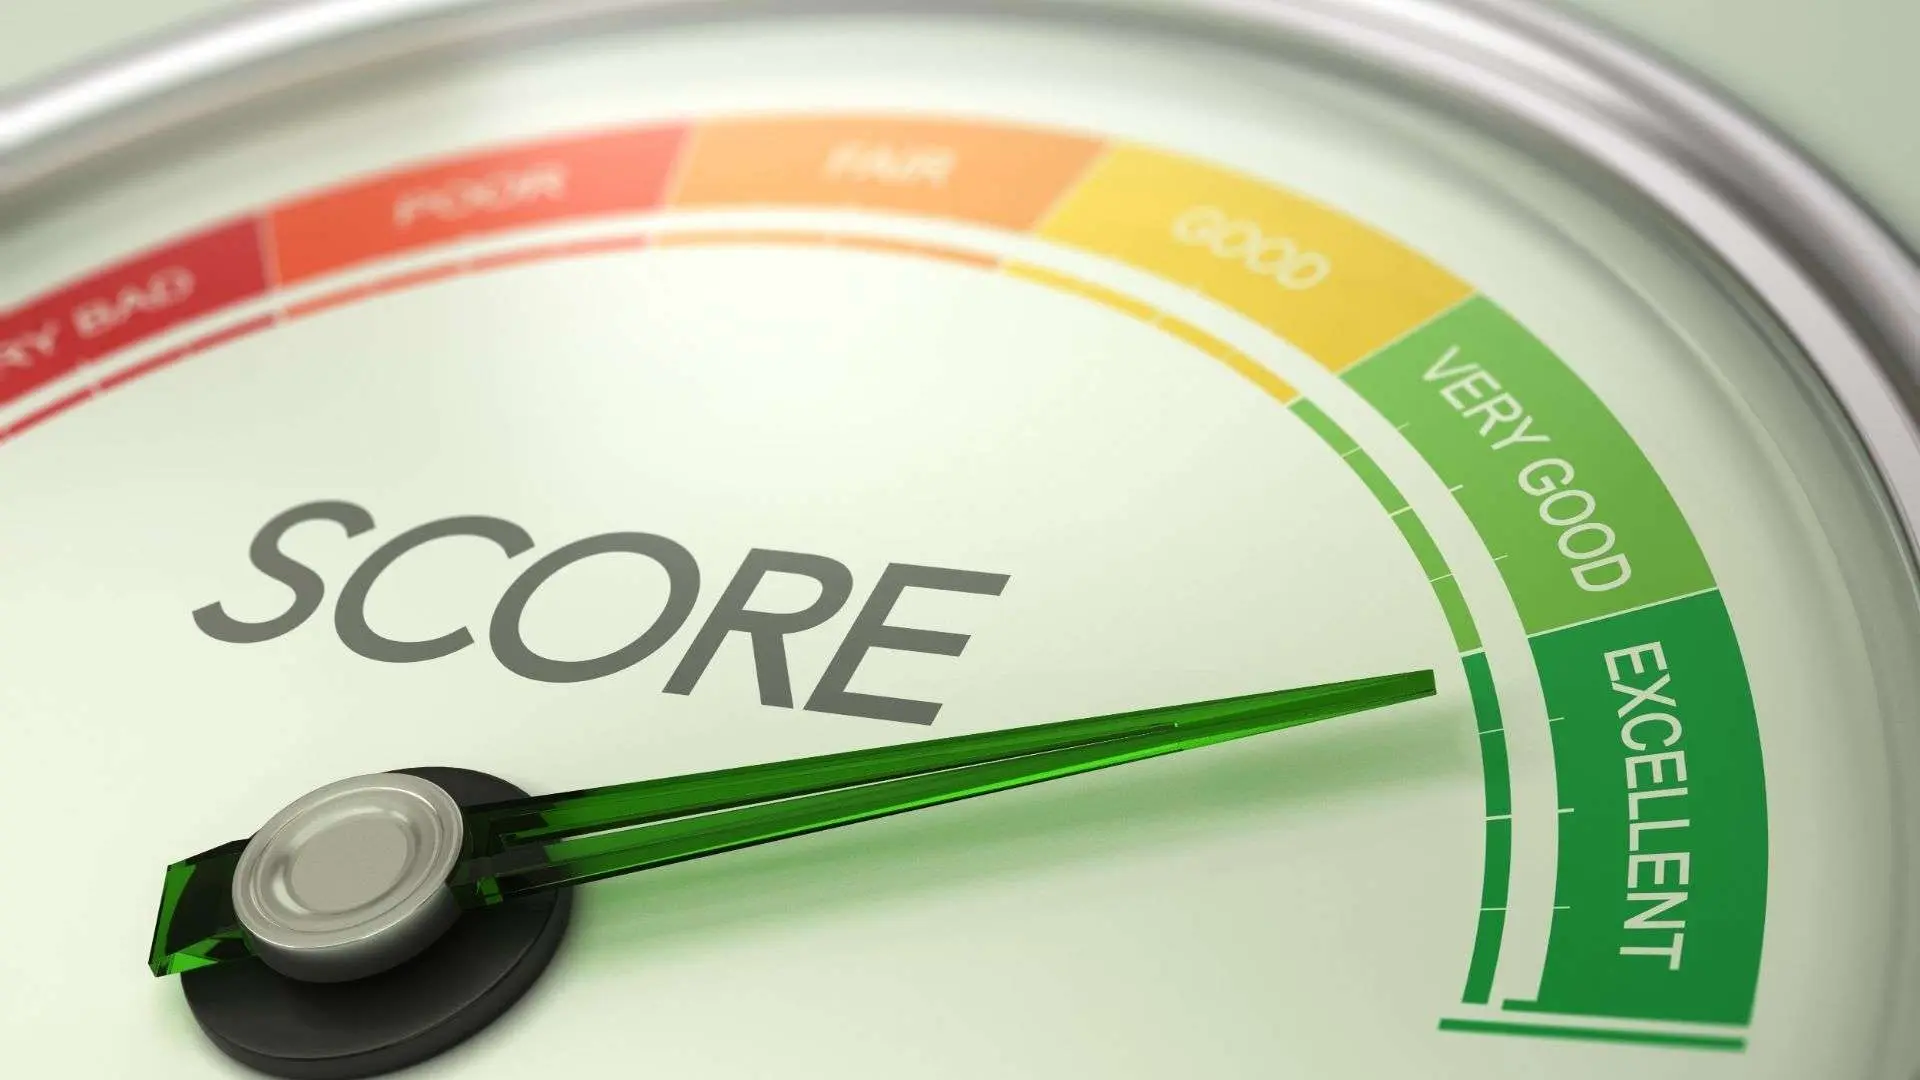
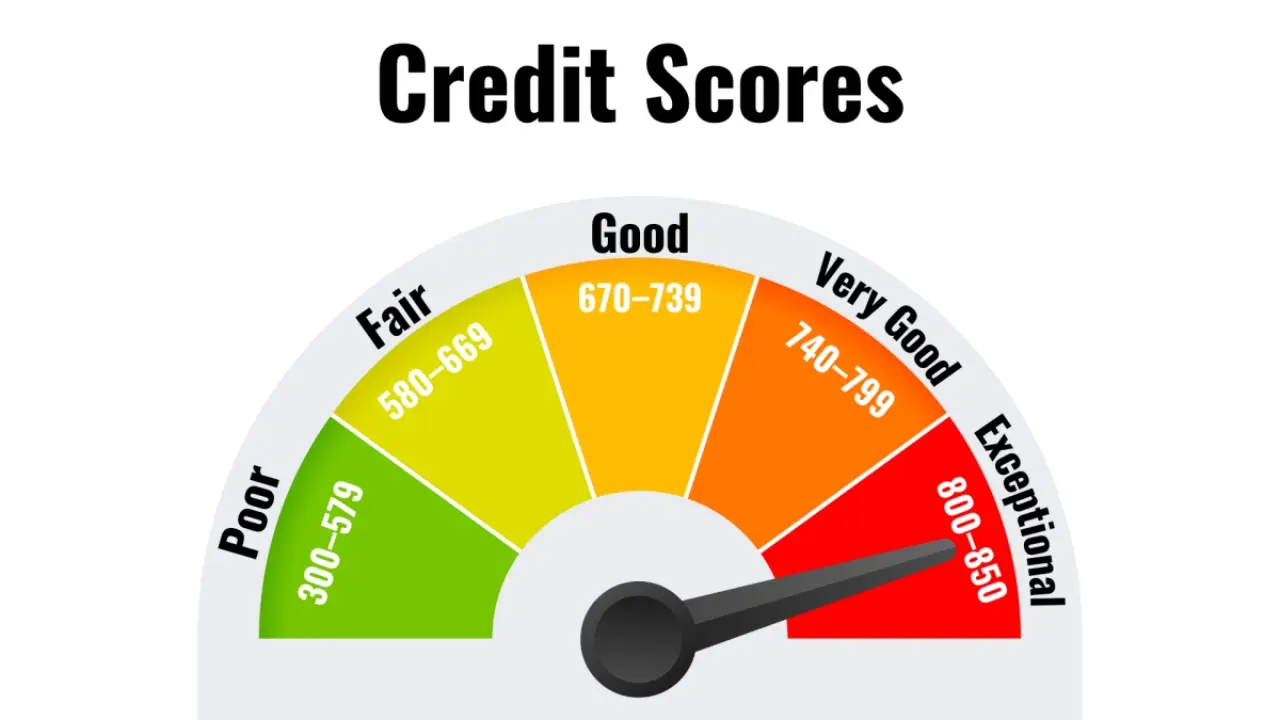
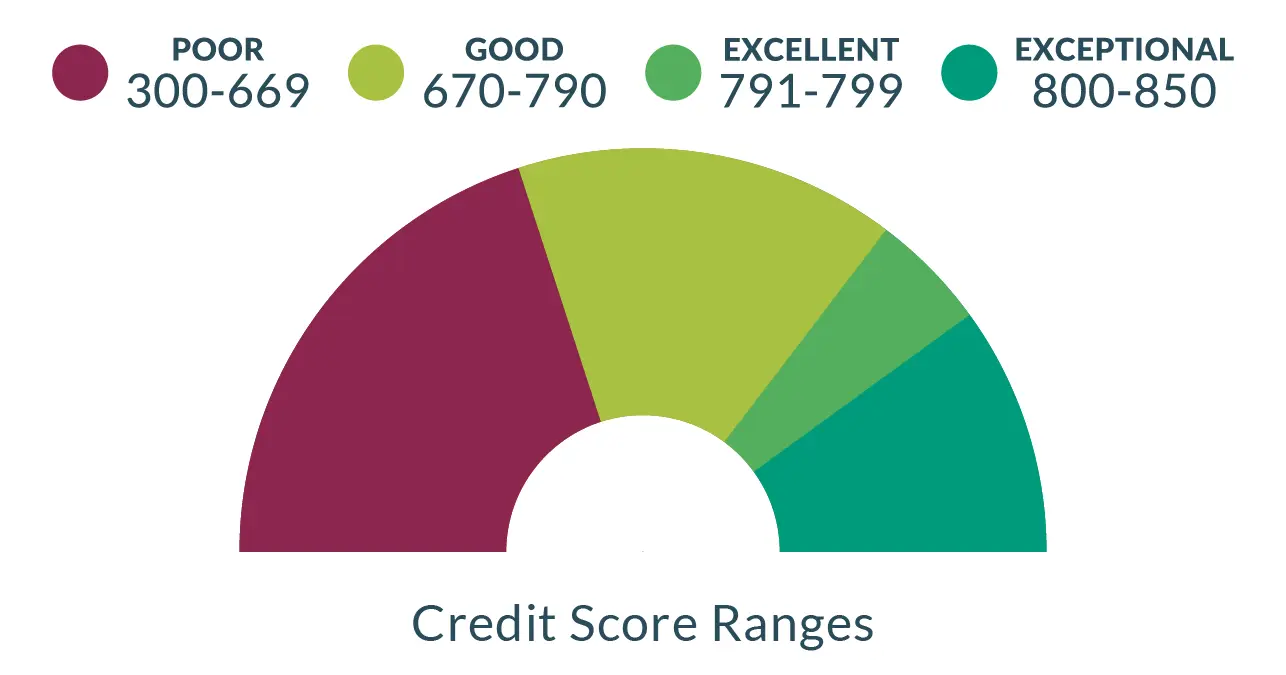
امتیاز اعتباری معمولاً در بازهای بین ۳۰۰ تا ۸۵۰ قرار دارد. هرچه این عدد بالاتر باشد، نشاندهنده وضعیت مالی بهتر و قابل اعتمادتر شما است. برای مثال:
- امتیاز ۷۴۰ و بالاتر: عالی (Easy Approval)
- امتیاز ۶۷۰ تا ۷۳۹: خوب (Good)
- امتیاز ۵۸۰ تا ۶۶۹: متوسط (Fair)
- امتیاز زیر ۵۸۰: ضعیف (Poor)
این تقسیمبندی ممکن است در هر سیستم رتبهبندی کمی متفاوت باشد، اما اصول کلی یکسان هستند. اگر میخواهید وام مسکن، خودرو یا حتی کارت اعتباری دریافت کنید، داشتن امتیاز بالا میتواند فرصتهای بیشتری برای شما باز کند.
چه عواملی امتیاز اعتباری شما را تغییر میدهند؟
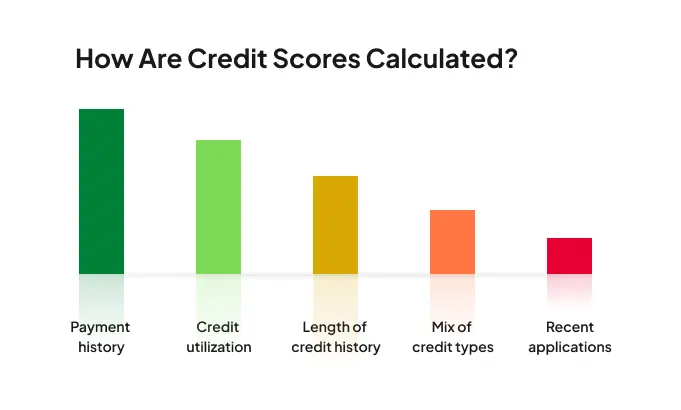
امتیاز اعتباری بر اساس پنج عامل اصلی محاسبه میشود. هر یک از این عوامل درصد متفاوتی از امتیاز شما را تشکیل میدهند:
۱. تاریخچه پرداخت (۳۵٪)
این مهمترین عامل در محاسبه امتیاز است. پرداخت به موقع بدهیها، مانند قسطهای وام یا هزینههای کارت اعتباری، تأثیر مثبت دارد، در حالی که تأخیر در پرداخت یا عدم پرداخت میتواند امتیاز شما را به شدت کاهش دهد. حتی یک تأخیر ۳۰ روزه میتواند اثری منفی بر امتیاز شما داشته باشد.
۲. میزان استفاده از اعتبار (۳۰٪)
این عامل نشاندهنده درصدی است که از اعتبار موجود خود استفاده میکنید. برای مثال، اگر حد اعتبار کارت اعتباری شما ۱۰۰ میلیون تومان است و ۳۰ میلیون تومان از آن را استفاده کردهاید، میزان استفاده شما ۳۰٪ است. بهترین حالت این است که این درصد کمتر از ۳۰٪ باشد. استفاده بیش از حد از اعتبار میتواند نشاندهنده ریسک مالی باشد.
۳. طول مدت تاریخچه اعتباری (۱۵٪)
طول مدت زمانی که حسابهای اعتباری شما فعال هستند، نیز مهم است. داشتن حسابهای قدیمیتر و فعال نشاندهنده تجربه طولانیتر در مدیریت مالی است. اگر حسابهای قدیمی خود را بستهاید، ممکن است این عامل امتیاز شما را کاهش دهد.
۴. انواع حسابهای اعتباری (۱۰٪)
تنوع در انواع حسابهای اعتباری مانند وامهای شخصی، وامهای مسکن، کارتهای اعتباری و غیره میتواند تأثیر مثبت داشته باشد. اما افتتاح حسابهای جدید به صورت مکرر میتواند نشاندهنده ریسک باشد و امتیاز شما را کاهش دهد.
۵. حسابهای جدید و جستجوی اعتبار (۱۰٪)
افزودن حسابهای جدید یا درخواستهای متعدد برای اعتبار در مدت کوتاهی میتواند امتیاز شما را کاهش دهد. هر بار که برای وام یا کارت اعتباری درخواست میدهید، شرکتهای اعتباری این جستجو را ثبت میکنند و ممکن است نشاندهنده نیاز مکرر به پول باشد.
چگونه میتوان امتیاز اعتباری خود را بهبود بخشید؟
اگر امتیاز اعتباری شما پایین است یا میخواهید آن را بهبود بخشید، چند راهکار ساده وجود دارد:
- پرداخت به موقع بدهیها: حتی اگر فقط میتوانید حداقل قسط را پرداخت کنید، این کار تأثیر مثبت دارد.
- کاهش میزان استفاده از اعتبار: سعی کنید حداکثر ۳۰٪ از اعتبار خود را استفاده کنید.
- بستن حسابهای قدیمی: اگر حسابهای قدیمی خود را بستهاید، ممکن است باز کردن آنها مجدداً تأثیر مثبت داشته باشد.
- اجتناب از افتتاح حسابهای جدید: هرچه تعداد درخواستهای جدید برای اعتبار کمتر باشد، بهتر است.
- بررسی گزارش اعتباری: هر سال یکبار گزارش اعتباری خود را بررسی کنید و در صورت وجود خطا، آن را اصلاح نمایید.
همچنین، اگر سابقه اعتباری کمی دارید، میتوانید با استفاده از کارتهای پیشپرداخت یا وامهای کوچک شروع کنید و با پرداخت به موقع، امتیاز خود را افزایش دهید.
چرا امتیاز اعتباری مهم است؟
امتیاز اعتباری در بسیاری از زمینههای زندگی مالی شما نقش دارد. برای مثال:
- دریافت وام با نرخ بهره پایینتر
- اجاره خانه یا آپارتمان با شرایط بهتر
- دریافت کارت اعتباری با حد اعتبار بالاتر
- حتی برخی کارفرمایان برای بررسی سابقه مالی شما به این امتیاز نگاه میکنند
بهبود امتیاز اعتباری زمان میبرد، اما با برنامهریزی صحیح و مدیریت مسئولانه میتوانید این فرآیند را تسریع کنید. اگر به اطلاعات بیشتر در مورد مدیریت مالی و بهبود وضعیت اعتباری نیاز دارید، میتوانید در تایم به تایم به مقالات مرتبط مراجعه کنید.