




















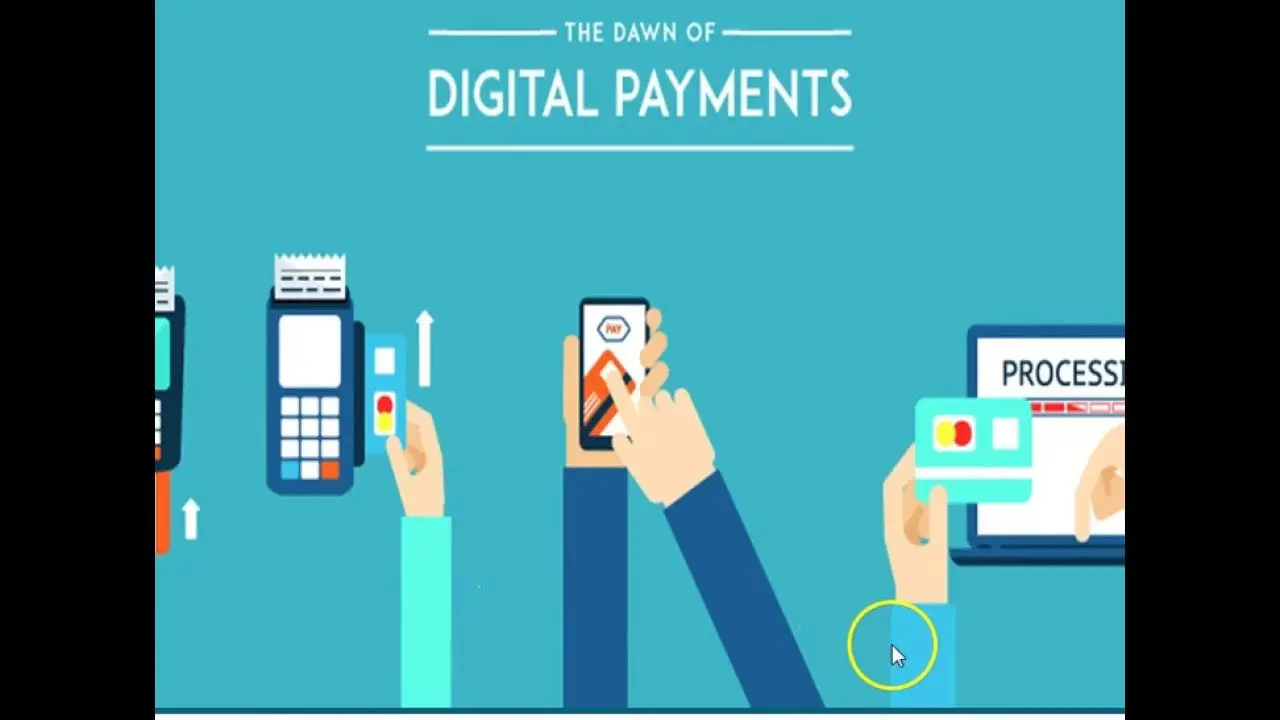
اقتصاد بدون پول نقد یا همان اقتصاد دیجیتال، یکی از مهمترین تغییرات ساختار اقتصادی در دهههای اخیر است. این مفهوم به معنای کاهش استفاده از پول نقد و افزایش ترجیح به روشهای پرداخت الکترونیکی و دیجیتال است. در این اقتصاد، تراکنشها به جای استفاده از اسکناس و سکه، از طریق کارتهای بانکی، اپلیکیشنهای پرداخت، ارزهای دیجیتال و سایر روشهای دیجیتالی انجام میشود. اما چگونه پرداخت دیجیتال این تغییر را شکل میدهد و چه نکات مهمی در این زمینه باید به آن توجه کرد؟
اقتصاد بدون پول نقد و نقش پرداخت دیجیتال
اقتصاد بدون پول نقد به معنای کاهش وابستگی به پول فیزیکی و افزایش استفاده از سیستمهای پرداخت الکترونیکی است. این تغییر نه تنها روند خرید و فروش را سادهتر میکند، بلکه امنیت تراکنشها را نیز افزایش میدهد. پرداخت دیجیتال با ارائه امکانات مانند سرعت، سهولت و کاهش هزینههای مرتبط با حمل و نگهداری پول نقد، یکی از اصلیترین عوامل شکلگیری این اقتصاد است.
در این اقتصاد، مصرفکنندگان و کسبوکارها به جای استفاده از پول نقد، از روشهای الکترونیکی مانند کارتهای اعتباری، کارتهای بانکی، پرداخت اینترنتی، پرداخت از طریق تلفن همراه و حتی ارزهای دیجیتال استفاده میکنند. این روشها علاوه بر کاهش هزینهها، امکان ردیابی دقیق تراکنشها و کاهش احتمال دزدی یا از دست رفتن پول نقد را نیز فراهم میآورند.
یکی از مهمترین مزایای اقتصاد بدون پول نقد، افزایش شفافیت مالی است. در سیستمهای پرداخت دیجیتال، تمام تراکنشها ثبت و قابل ردیابی هستند، که این موضوع به کاهش فرار مالیاتی و مبارزه با پولشویی کمک میکند. همچنین، استفاده از پرداخت دیجیتال در بخشهای مختلف اقتصادی مانند بهداشت، آموزش، سفر و حتی سرمایهگذاری، روند کار را بهطور قابل توجهی بهبود میبخشد.
چگونه پرداخت دیجیتال اقتصاد بدون پول نقد را شکل میدهد؟
پرداخت دیجیتال به عنوان یک ابزاری قدرتمند، نقش اساسی در شکلگیری اقتصاد بدون پول نقد دارد. این روشها نه تنها تجربه خرید و فروش را تغییر میدهند، بلکه ساختار اقتصادی کل جامعه را نیز تحت تأثیر قرار میدهند. در ادامه به برخی از مهمترین عوامل تأثیرگذار پرداخت دیجیتال در این زمینه میپردازیم:
- سهولت و سرعت: پرداخت دیجیتال امکان انجام تراکنشها در چند ثانیه را فراهم میآورد. این موضوع به ویژه در خریدهای آنلاین و خریدهای روزمره بسیار مهم است. مصرفکنندگان دیگر نیازی به حمل پول نقد ندارند و میتوانند با چند کلیک یا حتی با استفاده از تشخیص چهره یا اثر انگشت، پرداخت خود را انجام دهند.
- امنیت: پرداخت دیجیتال با استفاده از رمزنگاری و پروتکلهای امنیتی پیشرفته، امنیت تراکنشها را افزایش میدهد. این موضوع باعث کاهش خطر دزدی یا از دست رفتن پول نقد میشود و مصرفکنندگان را با اطمینان بیشتری به استفاده از روشهای دیجیتال تشویق میکند.
- شفافیت: در سیستمهای پرداخت دیجیتال، تمام تراکنشها ثبت میشوند و قابل ردیابی هستند. این موضوع به بانکها و سازمانهای مالی کمک میکند تا فعالیتهای مشکوک را شناسایی و از آنها جلوگیری کنند. همچنین، این شفافیت به مصرفکنندگان امکان میدهد تا هزینههای خود را بهتر مدیریت کنند.
- کاهش هزینهها: استفاده از پول نقد با هزینههای اضافی مانند حمل و نگهداری پول، هزینههای مربوط به دزدی و از دست دادن پول همراه است. پرداخت دیجیتال این هزینهها را کاهش میدهد و به کسبوکارها و مصرفکنندگان کمک میکند تا منابع خود را بهتر مدیریت کنند.
- ارائه امکانات جدید: پرداخت دیجیتال امکان استفاده از خدمات جدیدی مانند پرداخت با یک کلیک، پرداخت از طریق شبکههای اجتماعی، پرداخت با استفاده از ارزهای دیجیتال و حتی پرداخت خودکار را فراهم میآورد. این امکانات تجربه مصرفکنندگان را بهبود میبخشند و اقتصاد دیجیتال را تقویت میکنند.
با توجه به این عوامل، پرداخت دیجیتال به عنوان یک موتور اصلی در شکلگیری اقتصاد بدون پول نقد عمل میکند. این تغییر نه تنها روند خرید و فروش را سادهتر میکند، بلکه امنیت، شفافیت و کارایی سیستم مالی را نیز افزایش میدهد.
نکات مهم و کاربردی در اقتصاد بدون پول نقد
با توجه به تغییرات ایجاد شده در اقتصاد بدون پول نقد، آگاهی از نکات مهم و کاربردی در این زمینه بسیار ضروری است. در این بخش به برخی از این نکات میپردازیم:
- آموزش و آگاهی: یکی از مهمترین چالشهای اقتصاد بدون پول نقد، آگاهی مصرفکنندگان از روشهای پرداخت دیجیتال است. بسیاری از افراد به ویژه در گروههای سنی بالاتر، هنوز با استفاده از پول نقد آشنایی بیشتری دارند. بنابراین، آموزش و آگاهیرسانی در این زمینه بسیار مهم است. بانکها و سازمانهای مالی میتوانند با ارائه دورههای آموزشی و راهنماییهای لازم، مصرفکنندگان را با روشهای جدید پرداخت آشنا کنند.
- امنیت اطلاعات: با افزایش استفاده از پرداخت دیجیتال، اهمیت امنیت اطلاعات نیز افزایش مییابد. مصرفکنندگان باید از روشهای امنیتی مانند استفاده از رمزهای قوی، فعالسازی دو مرحلهای و عدم اشتراک گذاری اطلاعات شخصی خود با افراد ناشناس، استفاده کنند. همچنین، کسبوکارها باید از سیستمهای امنیتی پیشرفته برای محافظت از اطلاعات مشتریان خود استفاده کنند.
- دسترسی به خدمات: یکی از چالشهای اقتصاد بدون پول نقد، دسترسی همه افراد به خدمات پرداخت دیجیتال است. برخی از افراد به دلیل محدودیتهای فنی یا اقتصادی، ممکن است نتوانند از این روشها استفاده کنند. بنابراین، ارائه خدمات پرداخت دیجیتال با هزینههای پایین و دسترسی آسان برای همه افراد بسیار مهم است.
- پشتیبانی از کسبوکارهای کوچک: اقتصاد بدون پول نقد باید به گونهای طراحی شود که کسبوکارهای کوچک و متوسط نیز بتوانند از آن بهرهمند شوند. بسیاری از این کسبوکارها هنوز به پول نقد وابسته هستند و تغییر به سیستمهای دیجیتال برای آنها چالشبرانگیز است. بنابراین، ارائه راهکارهای مناسب و حمایت از این کسبوکارها در فرآیند تغییر بسیار ضروری است.
- مبارزه با پولشویی: اقتصاد بدون پول نقد با افزایش شفافیت مالی، به مبارزه با پولشویی کمک میکند. اما برای دستیابی به این هدف، نیاز به نظارت و کنترل دقیق بر تراکنشهای دیجیتال است. سازمانهای مالی باید با استفاده از فناوریهای پیشرفته، فعالیتهای مشکوک را شناسایی و از آنها جلوگیری کنند.
با توجه به این نکات، میتوان اقتصاد بدون پول نقد را به گونهای طراحی و مدیریت کرد که مزایای آن برای همه افراد جامعه قابل دسترسی باشد. این تغییر نه تنها تجربه مالی مصرفکنندگان را بهبود میبخشد، بلکه به توسعه اقتصادی کل جامعه نیز کمک میکند.
در نهایت، اقتصاد بدون پول نقد و پرداخت دیجیتال، آینده اقتصاد جهانی را شکل میدهند. با توجه به تغییرات سریع در فناوری و نیاز به سیستمهای مالی امن و کارآمد، آگاهی و آمادگی برای استفاده از این روشها بسیار ضروری است. برای اطلاعات بیشتر در مورد تغییرات اقتصادی و فناوریهای جدید، میتوانید به تایم به تایم مراجعه کنید.