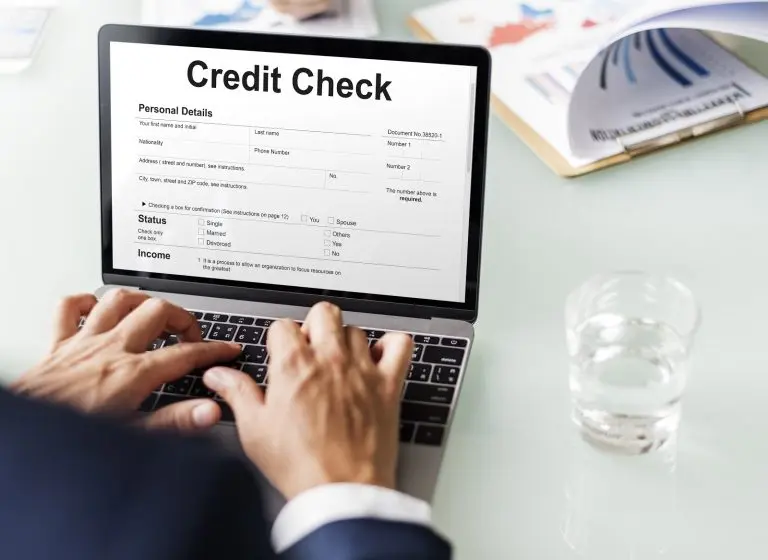
در دنیای مالی و اعتباری امروزی، مفهوم اعتبارسنجی به یکی از مهمترین مراحل در دریافت وام، کارت اعتباری یا حتی اجاره ملک تبدیل شده است. بانکها و موسسات مالی برای کاهش ریسک خود، قبل از ارائه هرگونه تسهیلات، توانایی مشتری در بازپرداخت را با دقت بررسی میکنند. اما این فرآیند دقیقاً چگونه انجام میشود؟ چه فاکتورهایی در اعتبارسنجی تأثیرگذار هستند؟ و مشتریان چگونه میتوانند از این فرآیند به بهترین نحو استفاده کنند؟ در این مقاله به بررسی این موضوعات میپردازیم و نکات کاربردی را برای شما ارائه میدهیم.
اعتبارسنجی چیست؟
اعتبارسنجی یا ارزیابی اعتبار فرایندی است که بانکها و موسسات مالی برای بررسی توانایی و تمایل یک فرد یا شرکت به بازپرداخت بدهیهای خود انجام میدهند. این فرآیند شامل بررسی سابقه مالی، درآمد، هزینهها، سابقه پرداخت و سایر عوامل مرتبط است. هدف اصلی اعتبارسنجی، کاهش ریسک قرضدهی و اطمینان از این است که مشتری قادر به انجام تعهدات مالی خود خواهد بود.
در ایران نیز، با گسترش خدمات بانکی و افزایش تقاضا برای وامهای مختلف، اعتبارسنجی به یکی از مراحل ضروری تبدیل شده است. بانکها با استفاده از سیستمهای خودکار و تیمهای تخصصی، اطلاعات مشتریان را تحلیل میکنند تا بتوانند تصمیمگیری دقیقی در مورد اعطای تسهیلات داشته باشند.
چگونه بانکها توان بازپرداخت مشتری را بررسی میکنند؟
بانکها برای ارزیابی توانایی مشتری در بازپرداخت، از چندین روش و معیار استفاده میکنند. این معیارها میتوانند شامل موارد زیر باشند:
- سابقه اعتباری: یکی از مهمترین فاکتورهای اعتبارسنجی، بررسی سابقه پرداختهای قبلی مشتری است. اگر فردی سابقه خوبی در پرداخت قرضها، وامها یا حتی قبضهای خود دارد، بانکها احتمال بیشتری برای اعطای تسهیلات به او در نظر میگیرند.
- درآمد و هزینه: بانکها نسبت درآمد مشتری به هزینههای ماهانه او را بررسی میکنند. این نسبت به عنوان نسبت هزینه به درآمد (DTI) شناخته میشود و نشاندهنده این است که چه درصدی از درآمد فرد برای پرداخت بدهیها استفاده میشود. معمولاً بانکها ترجیح میدهند این نسبت کمتر از ۳۰ تا ۴۰ درصد باشد.
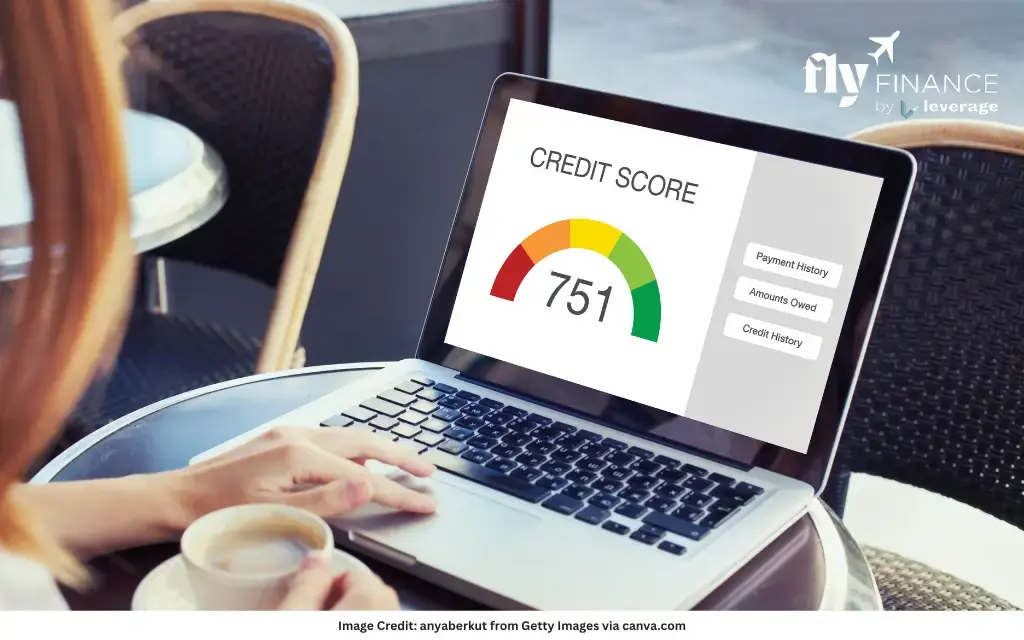
- امتیاز اعتباری: سیستمهای امتیازدهی اعتباری مانند امتیاز فیکو در برخی کشورها یا سیستمهای مشابه در ایران، به بانکها کمک میکنند تا با یک عدد مشخص، توانایی پرداخت مشتری را ارزیابی کنند. این امتیاز بر اساس سابقه پرداخت، میزان بدهی، طول مدت اعتبار و سایر عوامل محاسبه میشود.
- سابقه شغلی: استقرار شغلی و درآمد ثابت یکی دیگر از عوامل مهم در اعتبارسنجی است. بانکها ترجیح میدهند مشتریان دارای شغل ثابت و درآمد منظم باشند، زیرا این موضوع اطمینان بیشتری را برای بازپرداخت بدهی فراهم میکند.
- بدهیهای موجود: بررسی میزان بدهیهای فعلی مشتری نیز بسیار مهم است. اگر فردی دارای بدهیهای زیادی است و درآمد کافی برای پرداخت آنها ندارد، بانکها ممکن است درخواست وام او را رد کنند.
این معیارها به صورت ترکیبی و با استفاده از الگوریتمهای پیچیده، توسط سیستمهای بانکی تحلیل میشوند تا تصمیم نهایی گرفته شود.
نکات مهم برای مشتریان در اعتبارسنجی
اگر شما نیز قصد دریافت وام یا کارت اعتباری را دارید، رعایت برخی نکات میتواند فرآیند اعتبارسنجی را برای شما آسانتر و موفقتر کند:
- سابقه پرداخت خود را بهبود بخشید: اگر سابقه پرداخت خوبی ندارید، میتوانید با پرداخت به موقع قبضها، وامها و سایر بدهیها، سابقه خود را بهبود بخشید. این کار میتواند تأثیر مثبتی بر تصمیم بانکها داشته باشد.
- نسبت هزینه به درآمد خود را کنترل کنید: سعی کنید هزینههای ماهانه خود را کاهش دهید و نسبت هزینه به درآمد خود را پایین نگه دارید. این کار نشاندهنده این است که شما قادر به مدیریت مالی خود هستید.
- امتیاز اعتباری خود را بررسی کنید: اگر سیستم امتیازدهی اعتباری در ایران وجود دارد، میتوانید امتیاز خود را بررسی کنید و در صورت نیاز، اقدامات لازم برای بهبود آن را انجام دهید.
- مدرکهای مالی خود را آماده داشته باشید: برای اعتبارسنجی، بانکها نیاز به مدارک مالی مانند گواهی درآمد، سابقه کار، و مدارک شناسایی دارند. آماده داشتن این مدارک میتواند فرآیند را سریعتر کند.
- از درخواستهای بیش از حد خودداری کنید: هر بار که شما برای دریافت وام یا کارت اعتباری درخواست میدهید، بانکها یک جستجوی سخت (hard inquiry) انجام میدهند که میتواند تأثیر منفی بر امتیاز اعتباری شما داشته باشد. بنابراین، سعی کنید درخواستهای خود را به حداقل برسانید.
همچنین، برخی از بانکها از جستجوی نرم (soft inquiry) استفاده میکنند که تأثیر منفی بر امتیاز اعتباری ندارد. این نوع جستجو معمولاً برای پیشفروش یا بررسی اولیه استفاده میشود.
چه زمانی باید اعتبار خود را بررسی کرد؟
بررسی منظم اعتبار خود میتواند به شما کمک کند تا از وضعیت مالی خود آگاه باشید و در صورت نیاز، اقدامات اصلاحی انجام دهید. برخی از مواقعی که باید اعتبار خود را بررسی کنید عبارتند از:
- قبل از درخواست وام یا کارت اعتباری جدید.
- پس از پرداخت بدهیهای خود برای اطمینان از ثبت شدن آنها در سیستم.
- در صورت مشاهده تغییرات غیرمنتظره در گزارش اعتباری خود.
- هر چند ماه یکبار برای بررسی وضعیت کلی اعتبار.
در ایران، اگر سیستم گزارش اعتباری وجود دارد، میتوانید از طریق بانک یا موسسات مربوطه، گزارش اعتباری خود را دریافت کنید. این گزارش شامل اطلاعاتی مانند سابقه پرداخت، بدهیها، و درخواستهای اعتباری قبلی است.
چه باید کرد اگر درخواست وام شما رد شد؟
رد شدن درخواست وام میتواند دلایل مختلفی داشته باشد، از جمله:
- امتیاز اعتباری پایین.
- نسبت هزینه به درآمد بالا.
- سابقه پرداخت نامناسب.
- بدهیهای موجود زیاد.
در این صورت، میتوانید با بهبود شرایط مالی خود، مجدداً درخواست دهید. برای مثال:
- پرداخت بخشی از بدهیهای خود.
- کاهش هزینههای غیرضروری.
- افزایش درآمد یا پیدا کردن شغل ثابت.
- بررسی مجدد مدارک و اطلاعات ارائه شده.
همچنین، میتوانید با مشاوره با کارشناسان بانکی، راهکارهای مناسب برای بهبود وضعیت خود را پیدا کنید.
نکات پایانی
اعتبارسنجی فرایندی است که هر فردی که قصد دریافت تسهیلات مالی را دارد، باید با آن آشنا باشد. با درک این فرآیند و رعایت نکات مهم، میتوانید فرصتهای بیشتری برای دریافت وام یا کارت اعتباری داشته باشید. همچنین، بررسی منظم اعتبار خود میتواند به شما کمک کند تا از وضعیت مالی خود آگاه باشید و در صورت نیاز، اقدامات اصلاحی انجام دهید.
اگر به دنبال اطلاعات بیشتر در مورد مدیریت مالی و اعتبارسنجی هستید، میتوانید در تایم به تایم مقالات مرتبط را مطالعه کنید. این مقالات میتوانند راهنمایی ارزشمندی برای بهبود وضعیت مالی شما باشند.