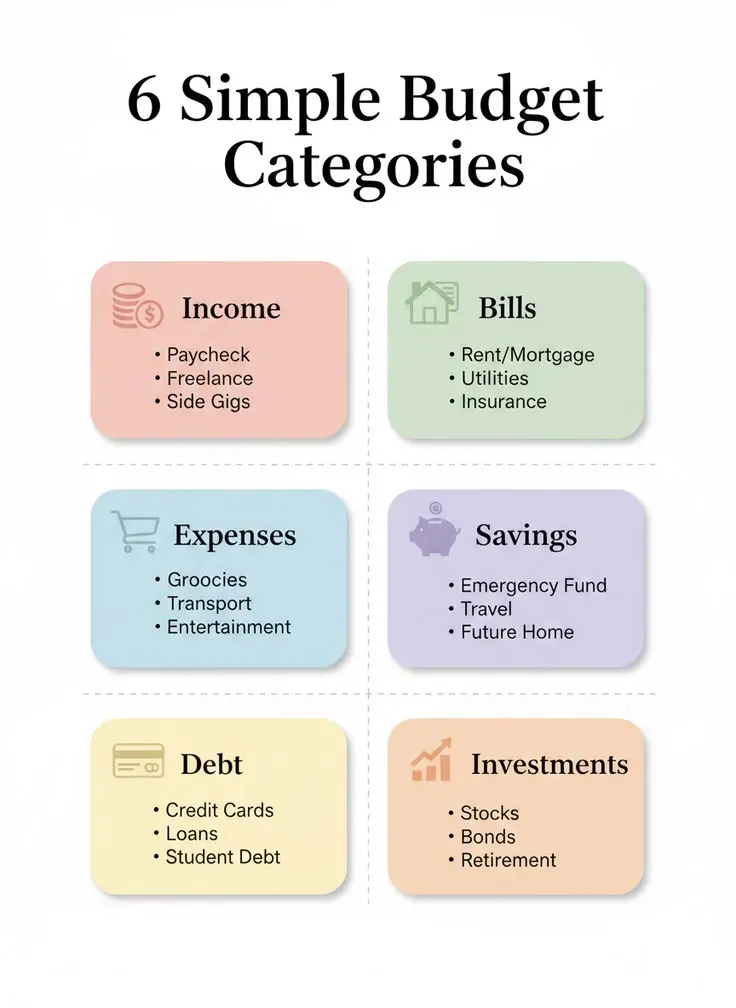
مدیریت بودجه خانوار یکی از مهمترین مهارتهای مالی است که میتواند به شما کمک کند تا هزینههای خود را کنترل کنید، پسانداز کنید و حتی برای آینده برنامهریزی کنید. اما تنظیم یک بودجه ماهانه برای بسیاری از افراد چالشبرانگیز به نظر میرسد، بهویژه اگر با مفاهیم مالی آشنا نیستید یا زندگی مالی شما پیچیده است. در این مقاله، به نکات اساسی و عملی برای تنظیم بودجه ماهانه خانوار میپردازیم تا بتوانید با آرامش بیشتری زندگی مالی خود را مدیریت کنید.
چرا تنظیم بودجه ماهانه مهم است؟
تنظیم بودجه ماهانه به شما کمک میکند تا:
- درک بهتری از درآمد و هزینههای خود داشته باشید.
- هدررفت پول را کاهش دهید و به پسانداز بپردازید.
- از بدهیهای غیرضروری جلوگیری کنید.
- هدفهای مالی خود مانند خرید خانه، تحصیل یا بازنشستگی را دنبال کنید.
- استرس مالی را کاهش دهید و کنترل بیشتری بر زندگی مالی خود داشته باشید.
اگر هنوز به این نکات اهمیت نمیدهید، فکر کنید که بدون برنامهریزی مالی، ممکن است در پایان ماه با کمبود پول مواجه شوید یا حتی بدهیهای ناخواسته ایجاد کنید. تنظیم بودجه ماهانه مانند یک نقشه راه برای پول شما است که به شما کمک میکند تا بهتر از آن استفاده کنید.
نکات اساسی برای تنظیم بودجه ماهانه خانوار
۱. درآمد و هزینههای خود را ثبت کنید
اولین قدم برای تنظیم بودجه، ثبت دقیق درآمد و هزینههای ماهانه است. برای این کار:
- لیستی از تمام منابع درآمد خود مانند حقوق، درآمد از کار فرعی یا درآمدهای دیگر تهیه کنید.
- تمام هزینههای خود را در یک ماه ثبت کنید، حتی هزینههای کوچک مانند قهوه یا خریدهای آنلاین.
- از اپلیکیشنهای مالی یا یک جدول ساده در اکسل استفاده کنید تا راحتتر بتوانید این اطلاعات را سازماندهی کنید.
اگر هزینههای خود را ثبت نکنید، ممکن است متوجه نشوید که چقدر پول هدر میرود یا کجا میتوانید صرفهجویی کنید.
۲. هزینههای ضروری و غیرضروری را تفکیک کنید
همه هزینهها یکسان نیستند. برخی از آنها ضروری هستند (مانند اجاره، هزینههای زندگی، هزینههای پزشکی) و برخی غیرضروری (مانند خریدهای غیرضروری، سرگرمیهای گرانقیمت). برای تنظیم بودجه:
- هسته هزینههای ضروری خود را شناسایی کنید و مطمئن شوید که این هزینهها از درآمد شما کسر میشوند.
- هسته هزینههای غیرضروری را کاهش دهید یا حتی حذف کنید.
- به خودتان اجازه دهید که یک درصد از درآمد خود را برای سرگرمی یا خریدهای کوچک در نظر بگیرید، اما این درصد نباید بیش از حد باشد.
این تفکیک به شما کمک میکند تا اولویتهای مالی خود را مشخص کنید و پول بیشتری برای پسانداز یا پرداخت بدهیها در نظر بگیرید.
۳. هدفهای مالی خود را تعیین کنید
تنظیم بودجه بدون هدف مانند رانندگی بدون مقصد است. برای این که بودجه شما مؤثر باشد:
- هدفهای کوتاهمدت (مانند پسانداز برای خرید یک دستگاه جدید) و بلندمدت (مانند پسانداز برای بازنشستگی) تعیین کنید.
- مبلغی را برای هر هدف در نظر بگیرید و برنامهریزی کنید که چگونه به آن دست پیدا کنید.
- هدفهای خود را قابل اندازهگیری کنید، مثلاً “هر ماه ۵۰۰ هزار تومان پسانداز کنم”.
این کار به شما انگیزه میدهد و کمک میکند تا بودجه خود را با اهداف مالی هماهنگ کنید.
۴. پسانداز را اولویت بگیرید
یکی از بزرگترین اشتباهات مالی این است که پسانداز را آخر کار در نظر بگیریم. در واقع، پسانداز باید یکی از اولین هزینههای شما باشد. برای این کار:
- حداقل ۱۰ تا ۲۰ درصد از درآمد خود را برای پسانداز در نظر بگیرید.
- یک حساب پسانداز جداگانه باز کنید تا پول شما از هزینههای روزانه جدا شود.
- اگر امکان دارد، از حسابهای پسانداز با بهره استفاده کنید تا پول شما با گذشت زمان رشد کند.
پسانداز کردن به شما کمک میکند تا در مواقع اضطراری یا فرصتهای مالی مانند خرید خانه یا تحصیل آماده باشید.
۵. بدهیها را مدیریت کنید
اگر بدهی دارید، مدیریت آن باید بخشی از بودجه شما باشد. برای این کار:
- تمام بدهیهای خود را فهرست کنید و میزان بهای هر ماه برای آنها را مشخص کنید.
- اولویت بدهیهایی را که بهره بیشتری دارند، در نظر بگیرید و سعی کنید آنها را سریعتر پرداخت کنید.
- اگر امکان دارد، از روشهای پرداخت بدهی مانند “روش گلوله برفی” (پرداخت بدهیهای کوچکتر اول) یا “روش آوایی” (پرداخت بدهیهای با بهره بالاتر اول) استفاده کنید.
مدیریت بدهی به شما کمک میکند تا از استرس مالی جلوگیری کنید و در مسیر مالی سالمتری قرار بگیرید.
۶. بودجه خود را بررسی و تنظیم کنید
تنظیم بودجه یک بار انجام نمیشود، بلکه باید بهطور منظم بررسی و تنظیم شود. برای این کار:
- هر ماه بودجه خود را بررسی کنید و ببینید که آیا در مسیر اهداف خود هستید یا خیر.
- اگر هزینههای غیرضروری بیش از حد شدهاند، اقدامات لازم را برای کاهش آنها انجام دهید.
- در صورت تغییر درآمد یا هزینهها، بودجه خود را بهروز رسانی کنید.
این بررسیهای منظم به شما کمک میکنند تا بودجه خود را با تغییرات زندگی هماهنگ کنید و از اشتباهات مالی جلوگیری کنید.
ابزارهای مفید برای تنظیم بودجه
اگر تنظیم بودجه برای شما پیچیده به نظر میرسد، میتوانید از ابزارهای مختلفی استفاده کنید:
- اپلیکیشنهای مالی مانند Mint، YNAB (You Need A Budget) یا حتی اپلیکیشنهای داخلی مانند “پولدار” که به شما کمک میکنند تا هزینهها و درآمدها را ثبت و تحلیل کنید.
- جدولهای اکسل یا گوگل شیٹ که میتوانید با آنها بودجه خود را طراحی و مدیریت کنید.
- کارتهای بانکی یا حسابهای آنلاین که گزارشهای مالی ارائه میدهند.
استفاده از این ابزارها میتواند فرآیند تنظیم بودجه را سادهتر و دقیقتر کند.
نکات نهایی برای موفقیت در تنظیم بودجه
تنظیم بودجه ماهانه یک فرآیند است که نیاز به صبر و انضباط دارد. برای موفقیت در این راه:
- واقعبین باشید و هزینهها و درآمدهای خود را بهطور دقیق ثبت کنید.
- از خودتان انتظار نداشته باشید که از روز اول کامل باشید. تغییرات کوچک اما مداوم مهمتر هستند.
- به خودتان جایزه دهید وقتی که به اهداف مالی خود نزدیک میشوید.
- در صورت نیاز، از مشاوران مالی یا افراد باتجربه کمک بگیرید.
تنظیم بودجه ماهانه به شما کمک میکند تا کنترل بیشتری بر زندگی مالی خود داشته باشید و با آرامش بیشتری به آینده نگاه کنید.
اگر میخواهید در مورد روشهای پیشرفتهتر مدیریت مالی یا ابزارهای جدیدتر اطلاعات بیشتری کسب کنید، میتوانید به مقالات مرتبط در تایم به تایم مراجعه کنید. این مقالات میتوانند راهنماییهای مفیدی برای بهبود زندگی مالی شما ارائه دهند.