برنامهریزی مالی برای خانواده یکی از مهمترین اقداماتی است که میتوانید برای آینده خود و عزیزانتان انجام دهید. این کار نه تنها به شما کمک میکند تا از نظر مالی در امنیت باشید، بلکه میتواند راهی برای تحقق آرزوهای بلندمدت شما باشد. اما چگونه میتوانیم برنامهریزی مالی را بهطور مؤثر انجام دهیم؟ چه نکاتی باید در نظر بگیریم؟ در این مقاله به بررسی نکات اساسی برنامهریزی مالی خانواده میپردازیم و راهنماییهای عملی ارائه میدهیم تا بتوانید با اعتماد به نفس بیشتری به آینده نگاه کنید.
چرا برنامهریزی مالی برای خانواده اهمیت دارد؟
برنامهریزی مالی خانواده به شما کمک میکند تا:
- از هزینههای غیرضروری جلوگیری کنید: با شناسایی و کنترل هزینههای روزانه، میتوانید منابع مالی خود را بهتر مدیریت کنید و از پول برای اهداف مهمتر استفاده کنید.
- برای آینده سرمایهگذاری کنید: برنامهریزی مالی به شما امکان میدهد تا برای بازنشستگی، تحصیل فرزندان یا خرید خانه سرمایهگذاری کنید و از فرصتهای مالی استفاده کنید.
- از استرس مالی جلوگیری کنید: داشتن یک برنامه مالی مشخص، احساس امنیت مالی را افزایش میدهد و استرس ناشی از عدم برنامهریزی را کاهش میدهد.
- اهداف مشترک را دنبال کنید: برنامهریزی مالی خانواده به شما و همسرتان کمک میکند تا اهداف مالی مشترک را تعیین و به آنها دست یابید.
اگر هنوز برنامهریزی مالی را جدی نگرفتهاید، این زمان مناسب برای شروع است. با کمی تلاش و برنامهریزی، میتوانید آینده مالی خود را بهطور قابل توجهی بهبود بخشید.
نکات اساسی برنامهریزی مالی برای خانواده
برنامهریزی مالی موفق نیازمند توجه به چند نکته اساسی است. در ادامه به برخی از مهمترین این نکات میپردازیم:
۱. درآمد و هزینههای خود را شناسایی کنید
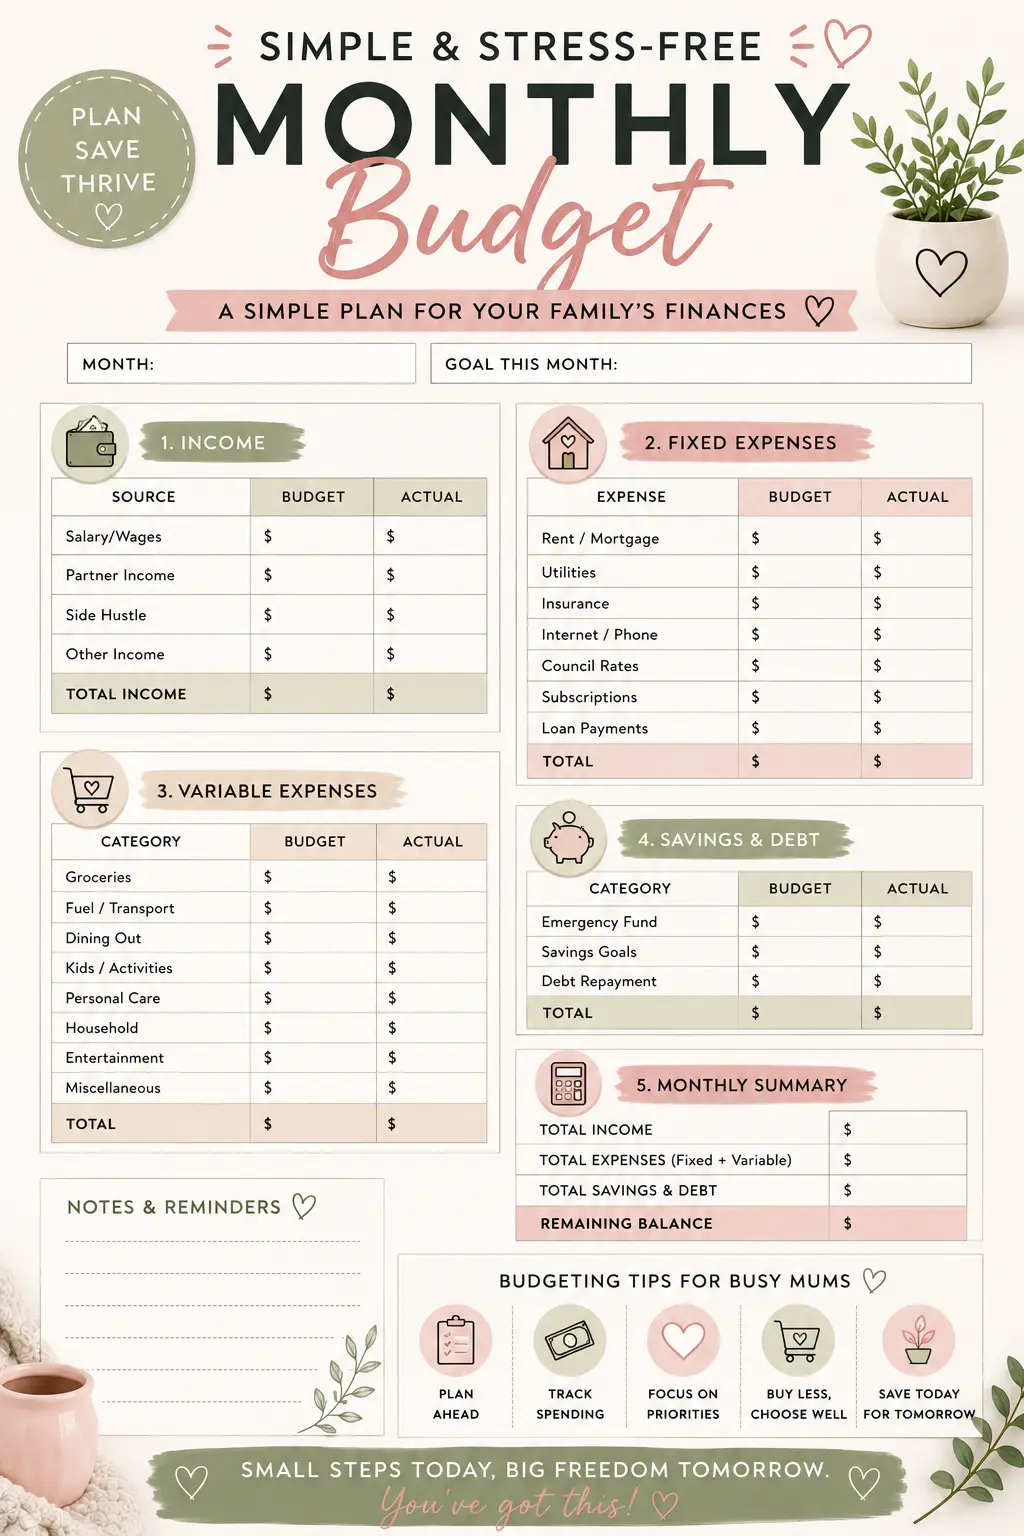
اولین گام در برنامهریزی مالی، شناسایی دقیق درآمد و هزینههای ماهانه است. برای این کار:
- لیست درآمدهای ثابت و متغیر خود را تهیه کنید (مثل حقوق، درآمد از مشاغل فرعی یا سرمایهگذاری).
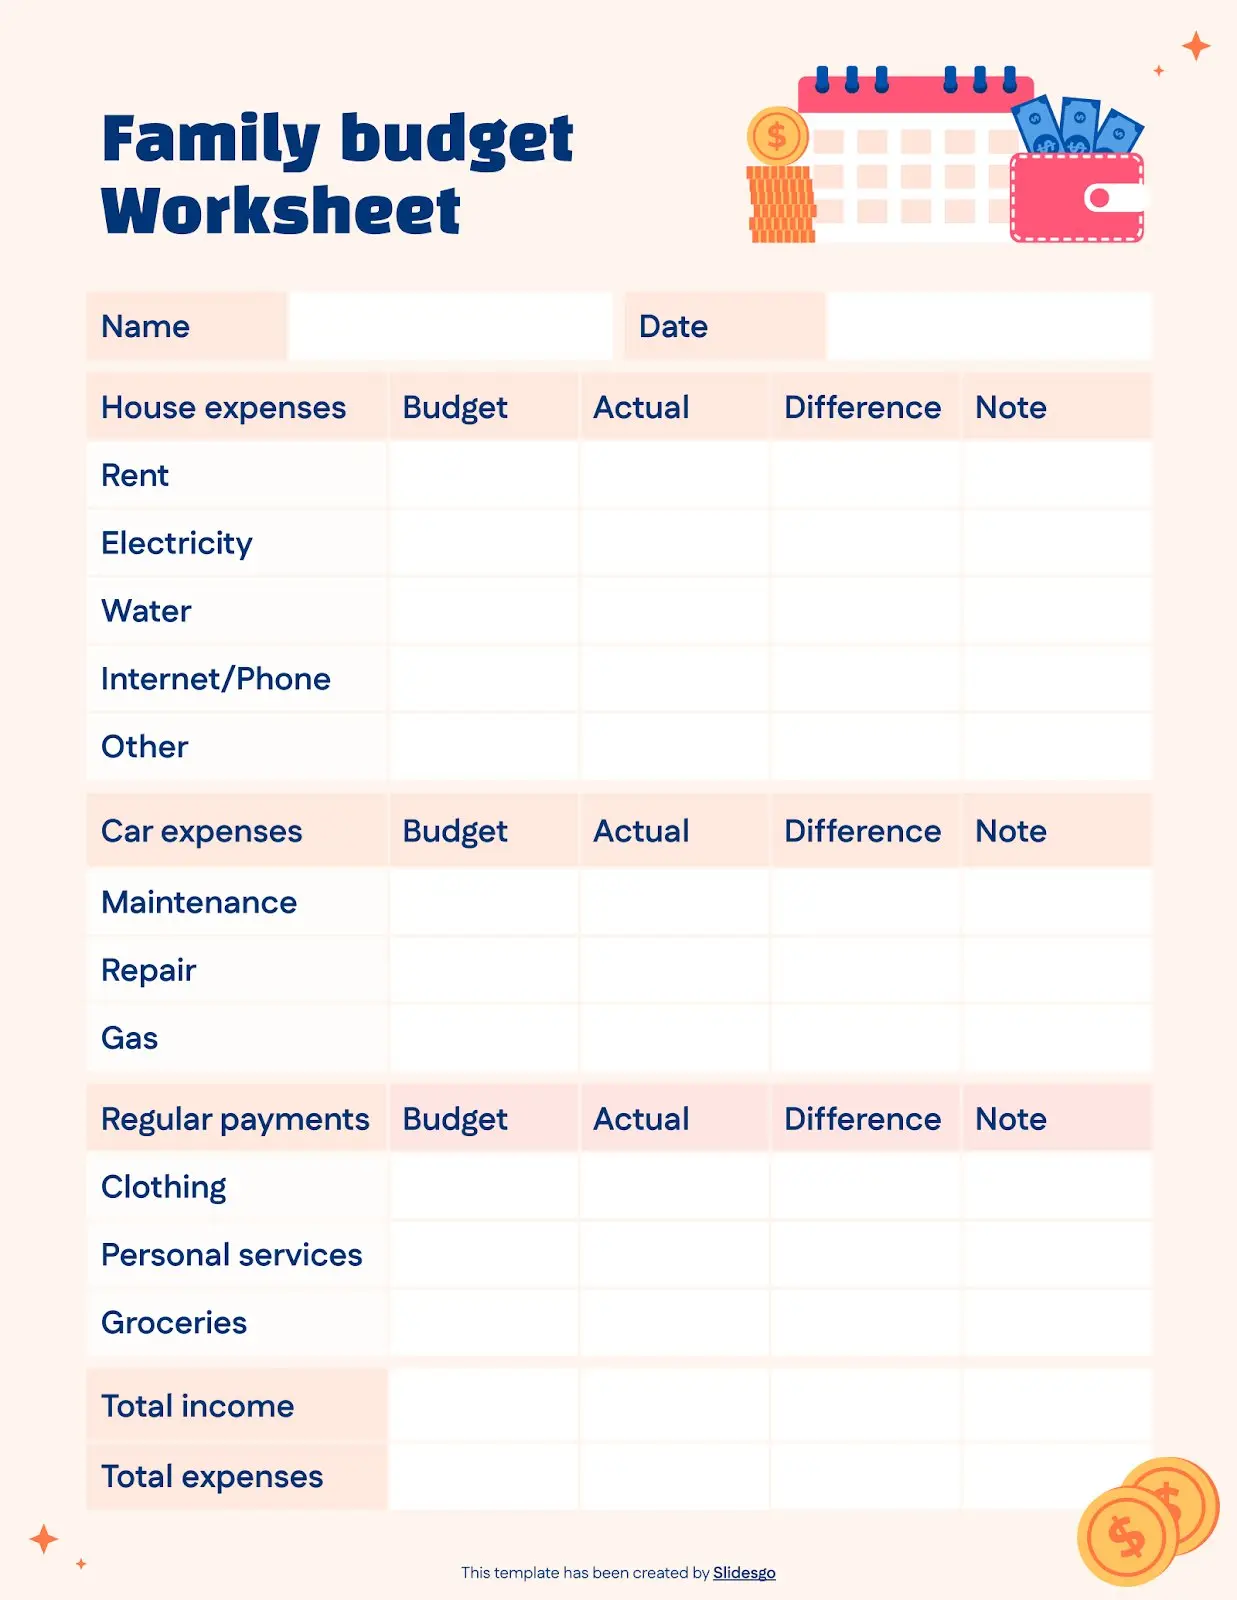
- همه هزینههای خود را در یک جدول ثبت کنید، از جمله:
- هیجانهها و هزینههای ثابت (مانند اجاره، آب، برق، اینترنت)
- هیجانههای متغیر (مانند خرید مواد غذایی، سوخت، هزینههای پزشکی)
- هیجانههای اختیاری (مانند خریدهای غیرضروری، سرگرمیها)
- با استفاده از این اطلاعات، میتوانید درک بهتری از جریان پول در خانواده خود داشته باشید.
این مرحله به شما کمک میکند تا بفهمید چه مقدار پول در دسترس دارید و چگونه میتوانید آن را بهتر تقسیم کنید.
۲. بودجهبندی هوشمندانه
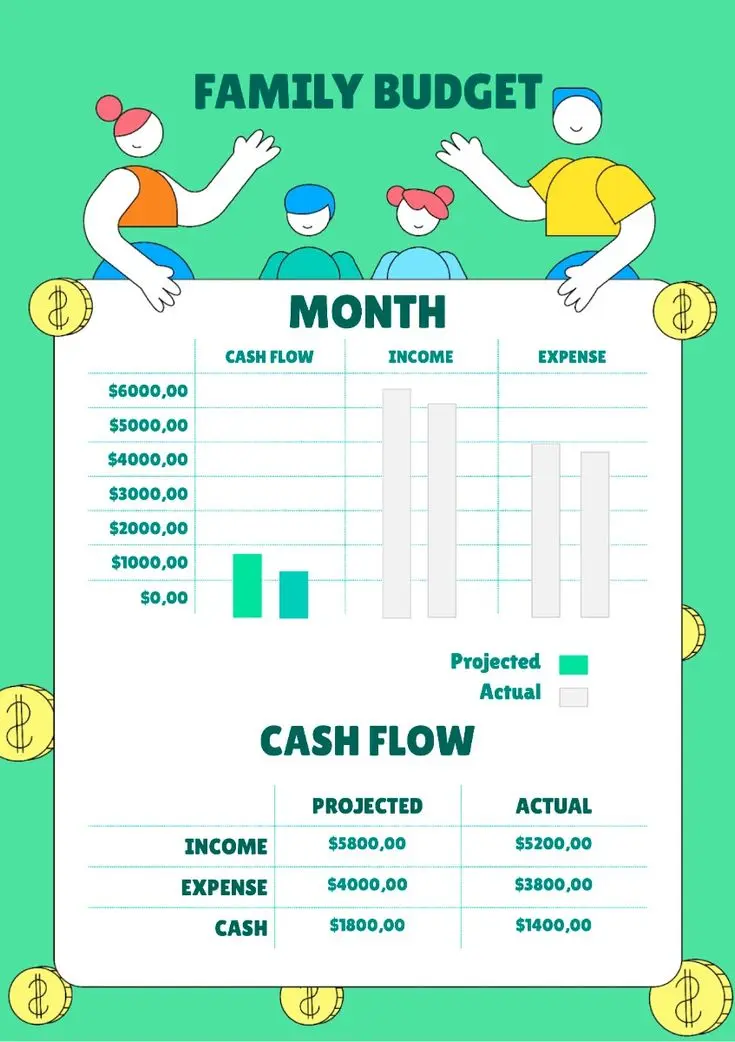
بودجهبندی هوشمندانه به معنای تقسیم منابع مالی به بخشهای مختلف است تا بتوانید نیازهای اساسی، اهداف کوتاهمدت و بلندمدت را پوشش دهید. یک روش معمول، استفاده از روش ۵۰-۳۰-۲۰ است:
- ۵۰٪ برای نیازهای اساسی: هزینههای ضروری مانند اجاره، غذا، حمل و نقل، و هزینههای پزشکی.
- ۳۰٪ برای هزینههای اختیاری: هزینههای سرگرمی، خریدهای غیرضروری، سفرها و فعالیتهای تفریحی.
- ۲۰٪ برای پسانداز و سرمایهگذاری: پولهایی که برای آینده، بازنشستگی یا اهداف مالی دیگر ذخیره میکنید.
این روش به شما کمک میکند تا تعادل بین نیازها، آرزوها و سرمایهگذاری ایجاد کنید. البته میتوانید این درصدها را بر اساس شرایط خود تغییر دهید.
۳. پسانداز برای اهداف کوتاهمدت و بلندمدت
پسانداز یکی از ستونهای اصلی برنامهریزی مالی است. برای این کار:
- برای اهداف کوتاهمدت: مثل خرید یک دستگاه جدید یا سفر، میتوانید در یک حساب پسانداز معمولی پول ذخیره کنید.
- برای اهداف بلندمدت: مثل بازنشستگی یا تحصیل فرزندان، سرمایهگذاری در ابزارهای مالی مانند صندوقهای سرمایهگذاری، اوراق قرضه یا حسابهای بازنشستگی مناسبتر است.
- سعی کنید هر ماه حداقل ۱۰ تا ۲۰ درصد از درآمد خود را پسانداز کنید.
با داشتن یک برنامه پسانداز مشخص، میتوانید از نگرانیهای مالی در آینده جلوگیری کنید.
۴. مدیریت بدهیها
بدهیها میتوانند یکی از بزرگترین چالشهای مالی خانواده باشند. برای مدیریت بهتر بدهیها:
- اولین قدم، شناسایی تمام بدهیهای خود است (مانند قرضهای بانکی، کارتهای اعتباری، قرض از دوستان یا خانواده).
- سعی کنید بدهیهای با بهره بالا را اول پرداخت کنید، زیرا این بدهیها میتوانند سریعتر رشد کنند.
- اگر امکان دارد، از پرداخت بیش از حد حداقل قسط خودداری کنید و سعی کنید بدهیها را سریعتر پرداخت کنید.
- در صورت امکان، از ابزارهای مالی مانند انتقال بدهی یا مشاوره مالی استفاده کنید.
مدیریت صحیح بدهیها به شما کمک میکند تا از دام بدهیهای غیرقابل پرداخت خارج شوید و آزادی مالی بیشتری داشته باشید.
۵. بیمههای لازم را تهیه کنید
بیمه یکی از ابزارهای مهم برای محافظت از خانواده در برابر خطرات مالی است. برخی از بیمههای ضروری شامل:
- بیمه سلامت برای پوشش هزینههای پزشکی
- بیمه زندگی برای حمایت از خانواده در صورت فوت شما
- بیمه خانه یا ماشین برای محافظت در برابر خسارات غیرمنتظره
- بیمه مسافرتی برای سفرهای بینالمللی
با تهیه بیمههای مناسب، میتوانید از خانواده خود در برابر خطرات مالی محافظت کنید و از نگرانیهای غیرضروری جلوگیری کنید.
چگونه برنامه مالی خانواده را پیادهسازی کنیم؟
پس از شناسایی نیازها و اهداف، زمان پیادهسازی برنامه مالی فرا رسیده است. در این بخش به برخی از راهکارهای عملی برای اجرای برنامه مالی میپردازیم:
۱. استفاده از ابزارهای دیجیتال
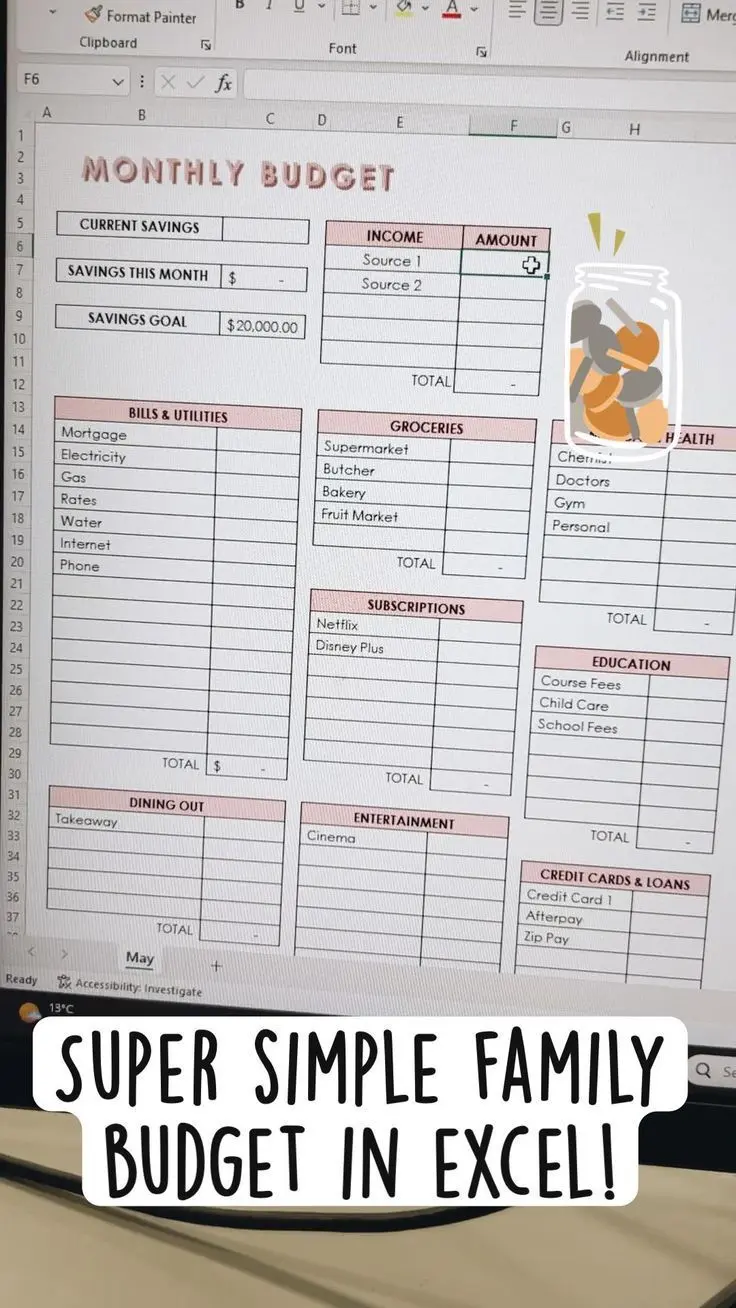
امروزه ابزارهای دیجیتال بسیاری برای مدیریت مالی خانواده وجود دارند. از اپلیکیشنهای بودجهبندی گرفته تا نرمافزارهای تحلیل هزینه، این ابزارها میتوانند به شما کمک کنند تا برنامه مالی خود را بهطور مؤثر پیادهسازی کنید. برخی از این ابزارها:
- اپلیکیشنهای بودجهبندی مانند Mint یا YNAB
- نرمافزارهای تحلیل هزینه مانند Excel یا Google Sheets
- پلتفرمهای سرمایهگذاری آنلاین برای مدیریت سرمایهگذاریها
استفاده از این ابزارها میتواند فرآیند برنامهریزی مالی را سادهتر و دقیقتر کند.
۲. بررسی و تنظیم برنامه مالی منظم
برنامهریزی مالی یک فرآیند مداوم است و نیاز به بررسی و تنظیم منظم دارد. سعی کنید:
- هر ماه هزینهها و درآمدهای خود را بررسی کنید.
- در صورت نیاز، بودجه خود را تنظیم کنید.
- اهداف مالی خود را هر سه ماه یکبار ارزیابی کنید.
- در صورت تغییر شرایط مالی (مانند افزایش درآمد یا کاهش هزینهها)، برنامه خود را بهروزرسانی کنید.
این بررسیهای منظم به شما کمک میکنند تا برنامه مالی خود را با شرایط فعلی هماهنگ نگه دارید.
۳. آموزش مالی به اعضای خانواده
برنامهریزی مالی تنها با یک نفر امکانپذیر نیست. آموزش مالی به تمام اعضای خانواده، به ویژه فرزندان، میتواند کمک زیادی کند. شما میتوانید:
- به فرزندان خود آموزش دهید که چگونه با پول رفتار کنند.
- به همسرتان کمک کنید تا در برنامهریزی مالی مشارکت داشته باشد.
- از منابع آموزشی مانند کتابها، وبینارها یا مشاوران مالی استفاده کنید.
آموزش مالی به اعضای خانواده میتواند فرهنگ مالی مثبتتری در خانواده ایجاد کند و همه اعضای خانواده را در برنامهریزی مالی مشارکت دهند.
چالشهای رایج در برنامهریزی مالی خانواده و راهکارها
در برنامهریزی مالی خانواده، ممکن است با چالشهایی روبرو شوید. شناخت این چالشها و راهکارهای مقابله با آنها میتواند به شما کمک کند تا برنامه مالی خود را با موفقیت پیادهسازی کنید.
۱. عدم انضباط مالی
یکی از رایجترین چالشها، عدم انضباط مالی است. برای مقابله با این چالش:
- اهداف مالی مشخص و قابل اندازهگیری تعیین کنید.
- از روشهای خودکنترلی مانند جداسازی پول برای پسانداز استفاده کنید.
- در صورت نیاز، از کمک یک مشاور مالی استفاده کنید.
۲. تغییرات غیرمنتظره در درآمد
بازار کار و شرایط اقتصادی ممکن است باعث تغییرات غیرمنتظره در درآمد شوند. برای مقابله با این چالش:
- یک فوند پسانداز اضطراری داشته باشید که بتواند هزینههای حداقل ۳ تا ۶ ماهه شما را پوشش دهد.
- سعی کنید درآمدهای جانبی پیدا کنید.
- در صورت کاهش درآمد، بودجه خود را مجدداً تنظیم کنید.
۳. اختلاف نظر در خانواده
اختلاف نظر در مورد هزینهها و برنامهریزی مالی میتواند چالشساز باشد. برای حل این مشکل:
- با همسرتان یا اعضای خانواده در مورد اهداف مالی صحبت کنید.
- به توافق برسید که چگونه پول را تقسیم کنید.
- از روشهای مشاوره خانواده استفاده کنید.
با مدیریت صحیح این چالشها، میتوانید برنامه مالی خانواده را با موفقیت پیادهسازی کنید.
نکات پایانی برای برنامهریزی مالی موفق
برنامهریزی مالی خانواده یک فرآیند مداوم و نیاز به تلاش و تعهد دارد. اما با پیروی از نکات ارائه شده، میتوانید آینده مالی خود را بهطور قابل توجهی بهبود بخشید. در پایان، چند نکته مهم:
- برنامهریزی مالی را از امروز شروع کنید، حتی اگر با مقدار کمی پول.
- اهداف مالی خود را به صورت نوشته ثبت کنید و آنها را به صورت منظم بررسی کنید.
- از تغییرات و یادگیریهای جدید استفاده کنید و برنامه مالی خود را بهروزرسانی کنید.
- در صورت نیاز، از مشاوران مالی یا منابع آموزشی استفاده کنید.
اگر به دنبال راهنماییهای بیشتر در مورد برنامهریزی مالی و مدیریت پول هستید، میتوانید از مقالات و راهنماهای تخصصی تایم به تایم – تایم به تایم استفاده کنید. این منابع میتوانند به شما کمک کنند تا با اطلاعات دقیقتر و روشهای جدیدتر، برنامه مالی خود را بهبود بخشید.
با برنامهریزی مالی هوشمندانه، میتوانید آیندهای امنتر و آرامتر برای خود و خانوادهتان فراهم کنید. شروع کنید و گامهای اول را امروز بردارید!