

























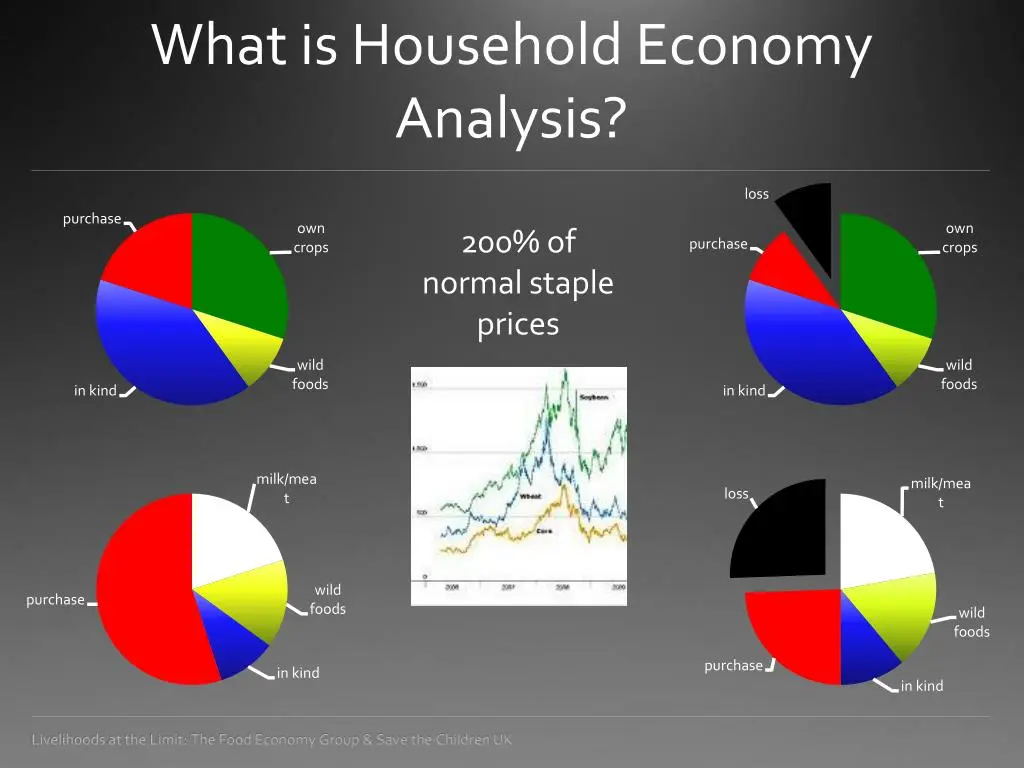
معیشت خانوار یکی از مفاهیم اساسی در اقتصاد خانوادگی و اجتماعی است که به نحوه مدیریت درآمد، هزینهها و منابع یک خانواده برای تأمین نیازهای اساسی و بهبود کیفیت زندگی اشاره دارد. این مفهوم نه تنها شامل هزینههای روزانه مانند غذا، پوشاک و مسکن است، بلکه به عوامل اقتصادی، اجتماعی و حتی روانشناختی نیز مربوط میشود. در دنیای امروزی که با نوسانات اقتصادی، تورم و تغییرات اجتماعی روبرو هستیم، درک دقیق معیشت خانوار و عوامل تحت فشار قرار دادن آن میتواند به خانوادهها کمک کند تا راهکارهای مناسبتری برای مدیریت منابع خود پیدا کنند.
معیشت خانوار چیست؟
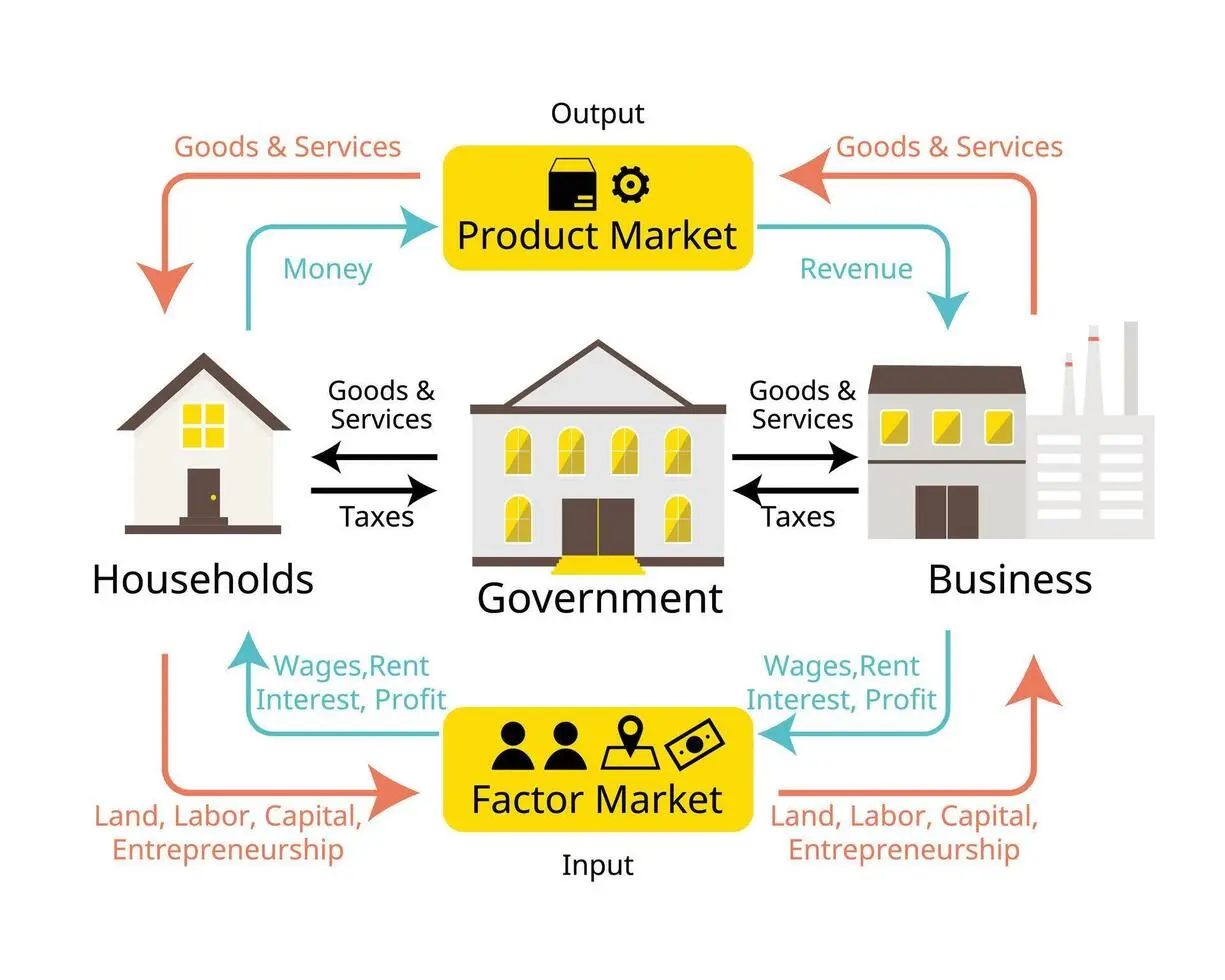
معیشت خانوار به مجموعه فعالیتها و تصمیمات مالی و اقتصادی گفته میشود که یک خانواده برای تأمین نیازهای خود انجام میدهد. این شامل موارد زیر است:
- دریافت درآمد: درآمد از منابع مختلف مانند کار، بازنشستگی، کمکهای مالی یا سرمایهگذاری.
- مدیریت هزینهها: تقسیمبندی هزینهها بر اساس اولویتها، مانند هزینههای ضروری (غذا، مسکن، درمان) و هزینههای اختیاری (سرگرمی، خریدهای غیرضروری).
- تأمین ذخایر مالی: ایجاد پسانداز برای شرایط اضطراری یا آینده.
- توزیع منابع: تقسیم منابع بین اعضای خانواده برای تأمین نیازهای مختلف.
معیشت خانوار نه تنها به معنای مدیریت مالی است، بلکه شامل تصمیمات مربوط به سبک زندگی، مصرف و حتی انتخاب شغل نیز میشود. برای مثال، انتخاب یک شغل با درآمد مناسب یا تصمیمگیری برای خرید یک خانه در مقابل اجاره، هر دو بخشی از معیشت خانوار به شمار میروند.
عوامل تحت فشار قرار دادن معیشت خانوار
معیشت خانوار تحت تأثیر عوامل متعددی قرار میگیرد که میتواند بر کیفیت زندگی خانواده تأثیر بگذارد. این عوامل را میتوان به چند دسته اصلی تقسیم کرد:
۱. عوامل اقتصادی
نوسانات اقتصادی یکی از اصلیترین عوامل تحت فشار قرار دادن معیشت خانوار است. تورم، بیکاری و تغییرات در بازار کار میتوانند درآمد خانواده را کاهش داده یا هزینههای زندگی را افزایش دهند. برای مثال:
- تورم: افزایش قیمت کالاها و خدمات باعث میشود که با همان درآمد، خانواده بتواند کمتر خرید کند.
- بیکاری: کاهش درآمد یا از دست دادن شغل میتواند به طور مستقیم بر توانایی خانواده در تأمین نیازهای خود تأثیر بگذارد.
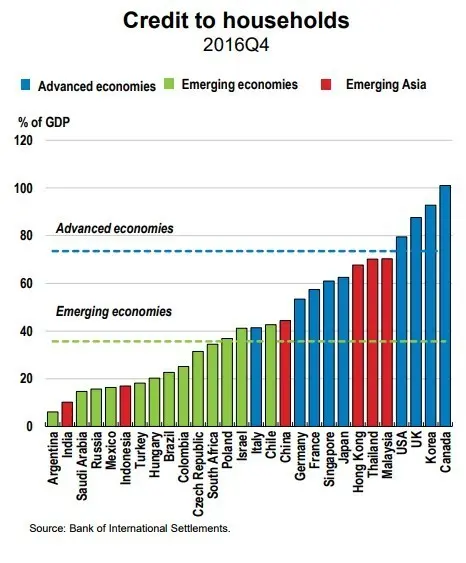
- نرخ بهره: افزایش نرخ بهره میتواند هزینههای وامها و قرضها را افزایش داده و فشار مالی بیشتری ایجاد کند.
۲. عوامل اجتماعی
عوامل اجتماعی مانند تغییرات در ساختار خانواده، افزایش هزینههای تحصیل و مراقبت از سالمندان نیز میتواند بر معیشت خانوار تأثیر بگذارد. برای مثال:
- تغییرات در ساختار خانواده: افزایش تعداد خانوادههای تکفرزندی یا جداییها میتواند نیازهای مالی خانواده را تغییر دهد.
- هزینههای تحصیل: افزایش هزینههای تحصیل برای فرزندان میتواند فشار مالی زیادی بر خانوادهها وارد کند.
- مراقبت از سالمندان: نیاز به مراقبتهای ویژه برای سالمندان میتواند هزینههای اضافی ایجاد کند.
۳. عوامل سیاسی و قانونی
سیاستهای دولتی، تغییرات در قوانین مالی و حمایتهای اجتماعی نیز میتواند بر معیشت خانوار تأثیر بگذارد. برای مثال:
- حمایتهای اجتماعی: کاهش یا افزایش کمکهای دولتی میتواند بر توانایی خانوادهها در تأمین نیازهای خود تأثیر بگذارد.
- قوانین مالی: تغییرات در قوانین مالی مانند مالیات یا قوانین مربوط به وامها میتواند بر هزینههای خانواده تأثیر بگذارد.
۴. عوامل فرهنگی و روانشناختی
عوامل فرهنگی مانند انتظارهای اجتماعی از خانوادهها یا فشار روانشناختی مانند استرس مالی میتواند بر تصمیمات مالی خانواده تأثیر بگذارد. برای مثال:
- انتظارهای اجتماعی: فشار برای خرید کالاها یا انجام مراسم خاص میتواند هزینههای غیرضروری را افزایش دهد.
- استرس مالی: نگرانیهای مالی میتواند بر تصمیمات خانواده تأثیر بگذارد و حتی به مشکلات سلامتی منجر شود.
نکات مهم برای بهبود معیشت خانوار
با درک عوامل تحت فشار قرار دادن معیشت خانوار، خانوادهها میتوانند راهکارهایی برای بهبود وضعیت مالی خود پیدا کنند. برخی از نکات مهم عبارتند از:
۱. برنامهریزی مالی
برنامهریزی مالی به خانوادهها کمک میکند تا درآمد و هزینههای خود را مدیریت کنند. این شامل:
- تجزیه و تحلیل درآمد و هزینههای ماهانه.
- تأمین پسانداز برای شرایط اضطراری.
- پrioritizing هزینهها بر اساس نیازهای اساسی.
۲. کاهش هزینههای غیرضروری
کاهش هزینههای غیرضروری مانند خریدهای غیرضروری، مصرف بیش از حد انرژی یا استفاده از خدمات غیرضروری میتواند به کاهش فشار مالی کمک کند.
۳. افزایش درآمد
افزایش درآمد از طریق شغل دوم، سرمایهگذاری یا استفاده از مهارتهای موجود میتواند به بهبود معیشت خانوار کمک کند. برای مثال:
- آموزش مهارتهای جدید برای افزایش فرصتهای شغلی.
- استفاده از منابع درآمدی جانبی مانند سرمایهگذاری یا کسب و کار کوچک.
۴. استفاده از منابع دولتی و اجتماعی
آگاهی از حمایتهای دولتی و اجتماعی مانند کمکهای مالی، بیمههای بهداشتی یا برنامههای آموزشی میتواند به کاهش هزینههای خانواده کمک کند.
۵. مدیریت استرس مالی
استرس مالی میتواند بر تصمیمات خانواده تأثیر منفی بگذارد. استفاده از روشهای مدیریت استرس مانند مشاوره مالی یا فعالیتهای تفریحی میتواند به بهبود کیفیت زندگی کمک کند.
چالشهای آینده معیشت خانوار
در آینده، معیشت خانوار با چالشهای جدیدی مانند تغییرات اقلیمی، خودکارسازی و تغییرات در بازار کار روبرو خواهد بود. برای مثال:
- تغییرات اقلیمی: افزایش هزینههای انرژی و تغییرات در کشاورزی میتواند بر هزینههای زندگی تأثیر بگذارد.
- خودکارسازی: تغییرات در بازار کار به دلیل خودکارسازی ممکن است نیاز به مهارتهای جدید را افزایش دهد.
- تغییرات جمعیت: افزایش جمعیت سالمندان و کاهش جمعیت فعال میتواند بر سیستمهای حمایت اجتماعی تأثیر بگذارد.
با توجه به این چالشها، خانوادهها باید آماده باشند تا با تغییرات جدید سازگار شوند و راهکارهای جدیدی برای مدیریت معیشت خود پیدا کنند.
در نهایت، معیشت خانوار یک مفهوم پیچیده و چندوجهی است که تحت تأثیر عوامل اقتصادی، اجتماعی، سیاسی و فرهنگی قرار میگیرد. با برنامهریزی مناسب، مدیریت هزینهها و استفاده از منابع موجود، خانوادهها میتوانند فشارهای مالی را کاهش داده و کیفیت زندگی خود را بهبود بخشند. برای اطلاعات بیشتر در مورد مدیریت مالی خانوار و راهکارهای کاربردی، میتوانید به تایم به تایم مراجعه کنید.











