
















در شرایطی که تورم به یکی از بزرگترین چالشهای اقتصادی تبدیل شده، بسیاری از افراد با تصمیمگیری در مورد پرداخت اقساط و بدهیهای خود دچار تردید میشوند. تورم نه تنها قدرت خرید را کاهش میدهد، بلکه میتواند تأثیرات عمیقی بر مدیریت مالی شخصی داشته باشد. در این مقاله، به تحلیل تأثیر تورم بر اقساط و بدهیها میپردازیم و نکات مهمی را که قبل از تصمیمگیری باید در نظر بگیرید، بررسی میکنیم.
تورم و تأثیر آن بر اقساط و بدهیها
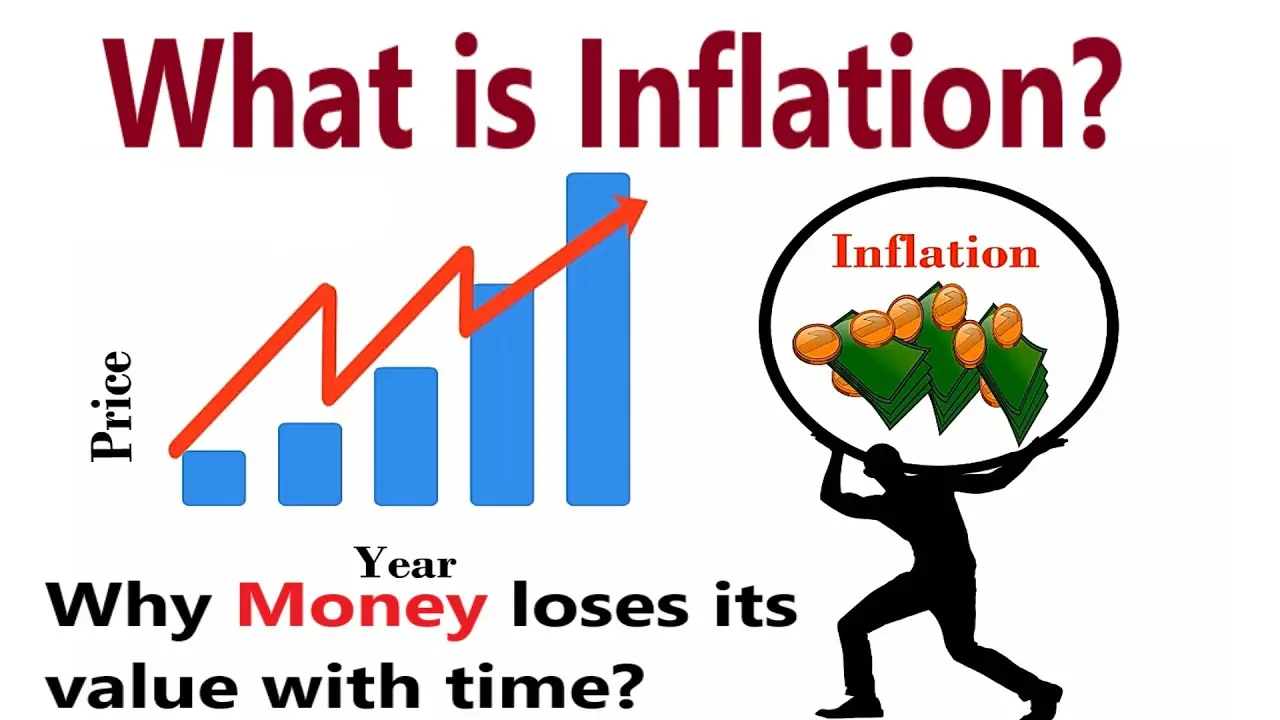
تورم به معنای افزایش عمومی قیمتها و کاهش ارزش پول است. زمانی که تورم بالا میرود، ارزش پول کاهش مییابد و این موضوع میتواند بر بدهیها و اقساط تأثیرگذار باشد. در واقع، تورم میتواند دو اثر متضاد بر بدهیها داشته باشد:
- اثرات مثبت: اگر تورم بالاتر از نرخ بهره بدهی شما باشد، ارزش واقعی بدهی شما کاهش مییابد. به این معنی که با گذشت زمان، پول بیشتری برای پرداخت بدهی نیاز نخواهید داشت، زیرا ارزش پول کاهش یافته است.
- اثرات منفی: از طرف دیگر، تورم میتواند قدرت خرید شما را کاهش دهد و پرداخت اقساط را برای شما دشوارتر کند. اگر درآمد شما ثابت بماند، اما قیمتها افزایش مییابند، توانایی پرداخت اقساط ممکن است تحت تأثیر قرار گیرد.
بنابراین، تصمیمگیری در مورد پرداخت اقساط یا بدهیها در شرایط تورمی نیازمند تحلیل دقیق است. در ادامه، به بررسی نکات مهمی میپردازیم که باید قبل از تصمیمگیری در نظر بگیرید.
نکات مهم قبل از تصمیمگیری در مورد اقساط و بدهیها
در شرایط تورمی، مدیریت بدهیها و اقساط نیازمند استراتژی دقیق است. در این بخش، به بررسی چند نکته کلیدی میپردازیم:
۱. مقایسه نرخ تورم با نرخ بهره بدهی
اولین قدم در تحلیل تأثیر تورم بر بدهیها، مقایسه نرخ تورم با نرخ بهره است. اگر نرخ تورم بالاتر از نرخ بهره بدهی شما باشد، ارزش واقعی بدهی شما کاهش مییابد. به عنوان مثال، اگر نرخ تورم ۲۰ درصد و نرخ بهره بدهی شما ۱۰ درصد باشد، ارزش واقعی بدهی شما با گذشت زمان کاهش مییابد. در این صورت، پرداخت بدهی در شرایط تورمی میتواند یک استراتژی هوشمندانه باشد.
اما اگر نرخ تورم پایینتر از نرخ بهره باشد، ارزش واقعی بدهی افزایش مییابد و پرداخت آن دشوارتر میشود. در این شرایط، ممکن است بهتر باشد که بدهی را به تعویق انداخته و از افزایش ارزش پول خود در سایر سرمایهگذاریها استفاده کنید.
۲. بررسی نوع بدهی
بدهیها به دو دسته اصلی تقسیم میشوند: بدهیهای با نرخ بهره ثابت و بدهیهای با نرخ بهره متغیر. در شرایط تورمی، بدهیهای با نرخ بهره متغیر میتوانند خطرناکتر باشند، زیرا نرخ بهره ممکن است با افزایش تورم، افزایش یابد و پرداخت اقساط دشوارتر شود.
در حالی که بدهیهای با نرخ بهره ثابت، کمتر تحت تأثیر تورم قرار میگیرند و پرداخت آنها پیشبینیپذیرتر است. بنابراین، اگر امکان دارد، تلاش کنید تا بدهیهای متغیر را به بدهیهای ثابت تبدیل کنید.
۳. مدیریت جریان نقدی
تورم میتواند بر جریان نقدی شما تأثیر بگذارد و توانایی پرداخت اقساط را کاهش دهد. در این شرایط، مدیریت دقیق جریان نقدی بسیار مهم است. بررسی درآمد و هزینههای خود و شناسایی منابع درآمد اضافی میتواند کمک کند تا بتوانید اقساط را به موقع پرداخت کنید.
همچنین، در صورت امکان، تلاش کنید تا بخشی از درآمد خود را برای پرداخت بدهیها ذخیره کنید. این کار میتواند به شما کمک کند تا در شرایط تورمی، از افزایش ارزش بدهی جلوگیری کنید.
۴. سرمایهگذاری در شرایط تورمی
در شرایط تورمی، سرمایهگذاری در داراییهایی که ارزش آنها با تورم افزایش مییابد، میتواند یک استراتژی هوشمندانه باشد. داراییهایی مانند املاک، طلا، یا سرمایهگذاری در بازارهای مالی میتوانند در برابر تورم محافظت کنند.
اما قبل از سرمایهگذاری، باید به ریسکهای مرتبط با این داراییها توجه کنید. سرمایهگذاری در شرایط تورمی نیازمند تحلیل دقیق و مشاوره با متخصصان مالی است.
استراتژیهای مدیریت بدهی در شرایط تورمی
اگر در شرایط تورمی قرار دارید و با پرداخت اقساط و بدهیها مواجه هستید، میتوانید از استراتژیهای زیر استفاده کنید:
- پرداخت بدهیهای با نرخ بهره بالا: اولویت بندی بدهیها بر اساس نرخ بهره و پرداخت اولویت به بدهیهای با نرخ بهره بالاتر میتواند کمک کند تا از افزایش ارزش واقعی بدهی جلوگیری کنید.
- توسعه درآمد: افزایش درآمد از طریق کار اضافی، سرمایهگذاری یا تغییر شغل میتواند به شما کمک کند تا بتوانید اقساط را به موقع پرداخت کنید.
- مذاکره با بانکها: در برخی موارد، میتوانید با بانکها مذاکره کنید تا نرخ بهره بدهی را کاهش دهید یا شرایط پرداخت را تغییر دهید.
- استفاده از منابع مالی: اگر داراییهایی مانند املاک یا سرمایهگذاریهای مالی دارید، میتوانید از آنها برای پرداخت بدهیها استفاده کنید.
در شرایط تورمی، مدیریت بدهیها نیازمند برنامهریزی دقیق و استراتژی مناسب است. تحلیل دقیق شرایط مالی خود و استفاده از استراتژیهای مناسب میتواند به شما کمک کند تا در برابر تورم مقاومت کنید.
نکات پایانی
تورم میتواند تأثیرات عمیقی بر اقساط و بدهیها داشته باشد، اما با تحلیل دقیق و برنامهریزی مناسب، میتوانید از تأثیرات منفی آن جلوگیری کنید. مقایسه نرخ تورم با نرخ بهره، مدیریت جریان نقدی، و سرمایهگذاری هوشمندانه از جمله استراتژیهایی هستند که میتوانند در شرایط تورمی به شما کمک کنند.
اگر به دنبال اطلاعات بیشتر در مورد مدیریت مالی شخصی و استراتژیهای سرمایهگذاری در شرایط تورمی هستید، میتوانید از مقالات مرتبط در تایم به تایم استفاده کنید. این مقالات میتوانند راهنمایی دقیقتری برای شما فراهم کنند.