
















در دنیای امروز، جایی که نوسان قیمتها در بازارهای مختلف از جمله مسکن، خودرو، طلا، ارز و حتی خدمات مالی بهطور مداوم تغییر میکند، یکی از مهمترین مهارتهای مالی که میتوانید برای تصمیمگیری هوشمندانه یاد بگیرید، مقایسه ارزش پول در زمانهای مختلف است. این مهارت به شما کمک میکند تا درک بهتری از قدرت خرید خود در آینده داشته باشید و تصمیمات مالی آگاهانهتری بگیرید. اما چگونه میتوانیم یک مبلغ مشخص را در سالهای مختلف مقایسه کنیم؟ چه مزایایی دارد؟ و چه اشتباهاتی باید از آنها اجتناب کنیم؟ در این مقاله به این سوالات پاسخ میدهیم و راهنماییهای عملی برای شروع درست ارائه میدهیم.
چرا مقایسه ارزش پول در زمانهای مختلف مهم است؟
مقایسه ارزش یک مبلغ در سالهای مختلف به شما کمک میکند تا درک کنید که چگونه تورم، نرخ بهره، تغییرات اقتصادی و حتی رویدادهای جهانی میتوانند قدرت خرید شما را تحت تأثیر قرار دهند. برای مثال، اگر امروز ۱۰ میلیون تومان در اختیار دارید، این مبلغ در ۵ سال آینده ممکن است قدرت خرید متفاوتی داشته باشد. این مقایسه به شما کمک میکند:
- برآورد دقیقتر هزینههای آینده: اگر میخواهید برای خرید یک خانه یا خودرو در آینده سرمایهگذاری کنید، باید بدانید که چه مقدار پول نیاز دارید تا بتوانید همان قدرت خرید را حفظ کنید.
- توجه به تورم: تورم یکی از اصلیترین عوامل کاهش قدرت خرید پول است. اگر تورم سالانه ۲۰ درصد باشد، یک مبلغ ثابت در طول زمان ارزش واقعی خود را از دست میدهد.
- بررسی بازده سرمایهگذاری: اگر میخواهید سرمایهگذاری کنید، مقایسه ارزش پول در زمانهای مختلف به شما کمک میکند تا بفهمید آیا سرمایهگذاری شما به اندازه کافی بازده دارد یا خیر.
- پیشبینی هزینههای زندگی: با درک تغییرات ارزش پول، میتوانید برنامهریزی بهتری برای هزینههای زندگی، تحصیل فرزندان یا بازنشستگی داشته باشید.
برای مثال، اگر امروز یک میلیون تومان دارید و تورم سالانه ۱۵ درصد باشد، در ۱۰ سال آینده این مبلغ به حدود ۴ میلیون تومان کاهش مییابد. این یعنی قدرت خرید شما بهطور قابل توجهی کاهش یافته است. بنابراین، مقایسه ارزش پول در زمانهای مختلف به شما کمک میکند تا از این کاهش جلوگیری کنید یا حداقل آن را مدیریت کنید.
چگونه یک مبلغ را در سالهای مختلف مقایسه کنیم؟
برای مقایسه ارزش یک مبلغ در زمانهای مختلف، باید از مفهوم “ارزش فعلی” (Present Value) و “ارزش آینده” (Future Value) استفاده کنید. این مفاهیم در علم اقتصاد و مالی بسیار مهم هستند و به شما کمک میکنند تا پول را در زمانهای مختلف مقایسه کنید.
۱. ارزش آینده (Future Value)
ارزش آینده یک مبلغ، مقدار پول است که یک سرمایهگذاری یا سرمایه در یک زمان مشخص در آینده خواهد داشت. برای محاسبه ارزش آینده، از فرمول زیر استفاده میکنیم:
FV = PV × (۱ + r)n
در این فرمول:
- FV: ارزش آینده
- PV: ارزش فعلی (مبلغ اولیه)
- r: نرخ بهره یا تورم (به صورت درصد)
- n: تعداد سالها
برای مثال، اگر امروز ۱۰ میلیون تومان دارید و تورم سالانه ۱۰ درصد است، ارزش این مبلغ در ۵ سال آینده چقدر خواهد بود؟
FV = ۱۰,۰۰۰,۰۰۰ × (۱ + ۰٫۱۰)۵ ≈ ۱۶,۱۰۵,۱۰۰ تومان
این یعنی در ۵ سال آینده، همان ۱۰ میلیون تومان امروز، قدرت خرید ۱۶ میلیون تومان را خواهد داشت. اما اگر تورم وجود نداشته باشد، ارزش پول ثابت میماند.
۲. ارزش فعلی (Present Value)
ارزش فعلی یک مبلغ آینده، مقدار پول است که امروز باید سرمایهگذاری کنید تا در آینده به مبلغ مورد نظر برسید. فرمول ارزش فعلی به این صورت است:
PV = FV / (۱ + r)n
برای مثال، اگر میخواهید در ۱۰ سال آینده ۵۰ میلیون تومان داشته باشید و تورم سالانه ۱۵ درصد است، باید امروز چقدر سرمایهگذاری کنید؟
PV = ۵۰,۰۰۰,۰۰۰ / (۱ + ۰٫۱۵)۱۰ ≈ ۱۲,۲۸۰,۰۰۰ تومان
این یعنی اگر امروز ۱۲ میلیون تومان سرمایهگذاری کنید و بازده سالانه ۱۵ درصد داشته باشید، در ۱۰ سال آینده به ۵۰ میلیون تومان خواهید رسید.
مزایای مقایسه ارزش پول در زمانهای مختلف
مقایسه ارزش پول در زمانهای مختلف مزایای بسیاری دارد که میتواند به شما در تصمیمگیریهای مالی کمک کند:
- پیشبینی دقیقتر: با درک تغییرات ارزش پول، میتوانید برنامهریزی دقیقتری برای آینده داشته باشید و از شوکهای ناگهانی مالی جلوگیری کنید.
- کاهش ریسک: اگر میدانید که تورم چگونه ارزش پول را کاهش میدهد، میتوانید سرمایهگذاریهای خود را به گونهای تنظیم کنید که از این کاهش محافظت کنید.
- بهبود تصمیمگیری: در انتخاب بین سرمایهگذاریهای مختلف، میتوانید با مقایسه ارزش آینده و ارزش فعلی، تصمیم بهتری بگیرید.
- مدیریت بدهی: اگر قرض دارید، میتوانید با درک ارزش آینده بدهی، برنامهریزی بهتری برای پرداخت آن داشته باشید.
- بررسی بازده: اگر سرمایهگذاری کردهاید، میتوانید با مقایسه ارزش پول در زمانهای مختلف، بازده واقعی سرمایهگذاری خود را ارزیابی کنید.
برای مثال، اگر میخواهید بین خرید یک خانه امروز یا سرمایهگذاری برای خرید خانه در ۵ سال آینده انتخاب کنید، مقایسه ارزش پول به شما کمک میکند تا تصمیم بهتری بگیرید. اگر تورم بالا است، ممکن است سرمایهگذاری برای خرید خانه در آینده بهتر باشد، زیرا ارزش پول امروز کاهش مییابد.
اشتباهات رایج در مقایسه ارزش پول و چگونه از آنها اجتناب کنیم
در حالی که مقایسه ارزش پول در زمانهای مختلف بسیار مفید است، بسیاری از افراد در این زمینه اشتباهات رایجی میکنند. شناخت این اشتباهات و اجتناب از آنها میتواند به شما کمک کند تا تصمیمات مالی بهتری بگیرید.
۱. نادیده گرفتن تورم
یکی از رایجترین اشتباهات، نادیده گرفتن تورم است. بسیاری از افراد فکر میکنند که اگر پول خود را در حساب بانکی با بهره ۱۰ درصد قرار دهند، ارزش پولشان افزایش مییابد، اما اگر تورم ۱۵ درصد باشد، در واقع ارزش واقعی پولشان کاهش یافته است.
برای اجتناب از این اشتباه، باید همیشه تورم را در محاسبات خود در نظر بگیرید. اگر نرخ بهره سرمایهگذاری شما کمتر از تورم باشد، در واقع پول شما در ارزش واقعی کاهش مییابد.
۲. استفاده از نرخهای ثابت برای همه شرایط
بسیاری از افراد فکر میکنند که نرخ تورم یا بهره همیشه ثابت است، اما در واقع این نرخها میتوانند بهطور قابل توجهی تغییر کنند. برای مثال، تورم ممکن است در یک سال ۲۰ درصد و در سال بعد ۵ درصد باشد.
برای اجتناب از این اشتباه، باید از نرخهای متغیر یا میانگین استفاده کنید یا حداقل سناریوهای مختلف را در نظر بگیرید. برای مثال، میتوانید محاسبات خود را برای تورم ۱۰ درصد، ۱۵ درصد و ۲۰ درصد انجام دهید تا ببینید چگونه تغییرات تورم بر ارزش پول شما تأثیر میگذارد.
۳. نادیده گرفتن مالیات و هزینهها
در بسیاری از سرمایهگذاریها، مالیات و هزینههای دیگر میتوانند بر ارزش واقعی پول شما تأثیر بگذارند. برای مثال، اگر در بورس سرمایهگذاری کنید، باید مالیات بر سود سرمایه را در نظر بگیرید.
برای اجتناب از این اشتباه، باید همیشه هزینههای مرتبط با سرمایهگذاری را در محاسبات خود در نظر بگیرید. برای مثال، اگر نرخ بهره سرمایهگذاری شما ۱۲ درصد است، اما پس از کسر مالیات به ۸ درصد میرسد، باید از این نرخ اصلاح شده استفاده کنید.
۴. استفاده از ابزارهای نادرست برای محاسبه
بسیاری از افراد از ابزارهای ساده یا نادرست برای محاسبه ارزش پول در زمانهای مختلف استفاده میکنند. برای مثال، برخی فکر میکنند که میتوانند با ضرب کردن مبلغ در نرخ تورم، ارزش آینده را محاسبه کنند، در حالی که این روش نادرست است.
برای اجتناب از این اشتباه، باید از فرمولهای دقیق ارزش آینده و ارزش فعلی استفاده کنید یا از ابزارهای مالی معتبر مانند ماشین حساب مالی استفاده کنید. همچنین میتوانید از نرمافزارهای مالی مانند اکسل یا برنامههای موبایل استفاده کنید که این محاسبات را برای شما انجام میدهند.
۵. نادیده گرفتن ریسک
در سرمایهگذاری، ریسک همیشه وجود دارد. بسیاری از افراد فکر میکنند که اگر نرخ بازده بالا باشد، ریسک نیز کم است، اما در واقع این دو با یکدیگر مرتبط هستند. سرمایهگذاریهای با بازده بالا معمولاً با ریسک بالایی همراه هستند.
برای اجتناب از این اشتباه، باید همیشه ریسک سرمایهگذاری خود را در نظر بگیرید و سعی کنید پرتفوی متنوعی داشته باشید که ریسک را کاهش دهد. همچنین میتوانید از ابزارهای مدیریت ریسک مانند بیمه استفاده کنید.
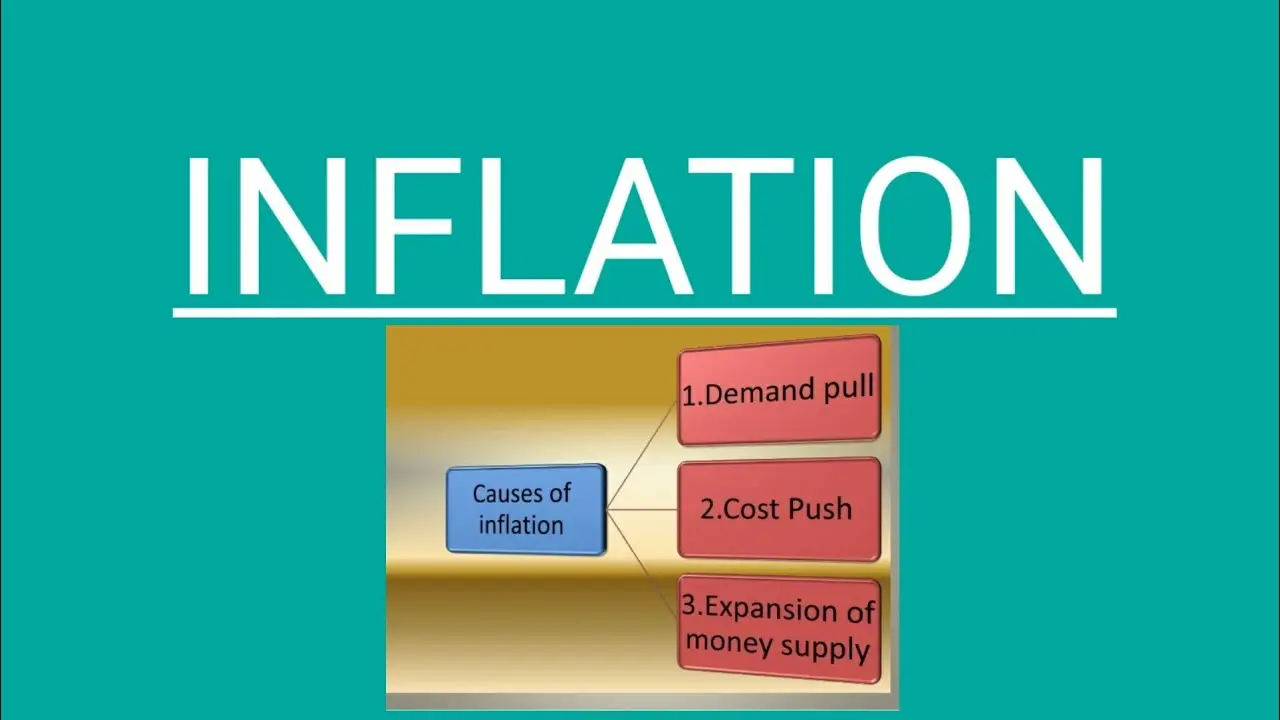
چگونه شروع به مقایسه ارزش پول در زمانهای مختلف کنیم؟
اگر میخواهید شروع به مقایسه ارزش پول در زمانهای مختلف کنید، میتوانید از مراحل زیر استفاده کنید:
۱. تعیین هدف مالی
اولین قدم، تعیین هدف مالی شما است. آیا میخواهید برای خرید خانه سرمایهگذاری کنید؟ برای بازنشستگی برنامهریزی میکنید؟ یا میخواهید فرزندان خود را برای تحصیل حمایت مالی کنید؟ با تعیین هدف، میتوانید محاسبات خود را بر اساس آن تنظیم کنید.
۲. جمعآوری اطلاعات لازم
برای مقایسه ارزش پول، نیاز به اطلاعاتی مانند نرخ تورم، نرخ بهره سرمایهگذاری، هزینههای مالیات و هزینههای دیگر دارید. این اطلاعات را از منابع معتبر مانند بانک مرکزی، سازمان آمار یا شرکتهای سرمایهگذاری دریافت کنید.
۳. استفاده از فرمولها یا ابزارهای مالی
پس از جمعآوری اطلاعات، میتوانید از فرمولهای ارزش آینده و ارزش فعلی استفاده کنید یا از ابزارهای مالی مانند ماشین حساب مالی یا نرمافزارهای مالی استفاده کنید. این ابزارها به شما کمک میکنند تا محاسبات را بهطور دقیق انجام دهید.
۴. بررسی سناریوهای مختلف
همیشه بهترین کار این است که چندین سناریو را در نظر بگیرید. برای مثال، میتوانید محاسبات خود را برای تورم ۱۰ درصد، ۱۵ درصد و ۲۰ درصد انجام دهید و ببینید چگونه تغییرات تورم بر ارزش پول شما تأثیر میگذارد.
۵. بررسی بازده سرمایهگذاری
پس از انجام محاسبات، بررسی کنید که آیا سرمایهگذاری شما به اندازه کافی بازده دارد یا خیر. اگر بازده سرمایهگذاری شما کمتر از تورم باشد، ارزش واقعی پول شما کاهش مییابد.
۶. تنظیم برنامه مالی
با استفاده از اطلاعات دریافتی، برنامه مالی خود را تنظیم کنید. این برنامه باید شامل سرمایهگذاری، مدیریت بدهی، پرداخت هزینههای زندگی و برنامهریزی برای آینده باشد.
اگر میخواهید اطلاعات بیشتری در مورد برنامهریزی مالی و سرمایهگذاری کسب کنید، میتوانید از مقالات و راهنماییهای تخصصی تایم به تایم – تایم به تایم استفاده کنید. این منابع به شما کمک میکنند تا درک بهتری از مفاهیم مالی داشته باشید و تصمیمات هوشمندانهتری بگیرید.
نکات پایانی برای شروع درست
مقایسه ارزش پول در زمانهای مختلف یک مهارت مهم است که میتواند به شما در تصمیمگیریهای مالی کمک کند. اما برای شروع درست، باید به نکات زیر توجه کنید:
- آموزش: اگر با مفاهیم مالی مانند ارزش آینده و ارزش فعلی آشنا نیستید، ابتدا باید این مفاهیم را یاد بگیرید. میتوانید از کتابها، دورههای آنلاین یا مقالات تخصصی استفاده کنید.
- دقت: در محاسبات خود دقت کنید و از فرمولهای دقیق استفاده کنید. استفاده از ابزارهای مالی نیز میتواند به شما کمک کند.
- بررسی منظم: ارزش پول در زمانهای مختلف بهطور مداوم تغییر میکند، بنابراین باید بهطور منظم محاسبات خود را بررسی و به روز کنید.
- تنوع: سعی کنید سرمایهگذاریهای متنوعی داشته باشید تا ریسک را کاهش دهید و ارزش پول خود را در برابر تورم و نوسانات بازار محافظت کنید.
- مشاوره: اگر احساس میکنید نیاز به کمک بیشتری دارید، میتوانید از مشاوران مالی استفاده کنید. این افراد میتوانند به شما کمک کنند تا برنامه مالی دقیقتری داشته باشید.
با توجه به این نکات و استفاده از راهنماییهای ارائه شده، میتوانید شروع به مقایسه ارزش پول در زمانهای مختلف کنید و تصمیمات مالی هوشمندانهتری بگیرید. این مهارت به شما کمک میکند تا از تغییرات اقتصادی محافظت کنید و برای آینده خود برنامهریزی بهتری داشته باشید.