بلاکچین به عنوان یکی از نوآوریهای مهم فناوری اطلاعات در دهههای اخیر، توانسته است در حوزههای مختلف از جمله بانکداری، تغییرات اساسی ایجاد کند. این فناوری که به عنوان یک دفتر کل توزیعشده و امن شناخته میشود، توانایی ایجاد اعتماد بدون نیاز به واسطهها را فراهم میآورد. در بانکداری، که اعتماد و امنیت از اهمیت ویژهای برخوردارند، بلاکچین میتواند نقش مهمی ایفا کند و فرآیندهای مالی را به نحو قابل توجهی بهبود بخشد.
کاربردهای اصلی بلاکچین در بانکداری
بلاکچین در بانکداری کاربردهای متنوعی دارد که میتواند به افزایش کارایی، کاهش هزینهها و بهبود امنیت سیستمهای مالی کمک کند. برخی از مهمترین کاربردهای این فناوری در بانکداری عبارتند از:
- پرداختهای بینالمللی: یکی از چالشهای اصلی در پرداختهای بینالمللی، زمان طولانی و هزینههای بالا است. بلاکچین با ایجاد یک شبکه توزیعشده و امن، امکان انجام تراکنشهای بینالمللی را با سرعت و هزینه کمتر فراهم میآورد. این فناوری میتواند زمان پردازش را از چند روز به چند دقیقه کاهش دهد و هزینههای مربوط به واسطهها را حذف کند.
- کارتهای هوشمند و هویت دیجیتال: بلاکچین میتواند در ایجاد سیستمهای هویت دیجیتال امن و قابل اعتماد نقش داشته باشد. با استفاده از این فناوری، اطلاعات هویت افراد در یک شبکه توزیعشده ذخیره میشود و خطر سرقت یا تغییر اطلاعات هویت کاهش مییابد. همچنین، کارتهای هوشمند مبتنی بر بلاکچین میتوانند امکانات جدیدی مانند تأیید هویت بدون نیاز به کدهای امنیتی یا کارتهای فیزیکی را فراهم کنند.
- ارائه خدمات مالی به افراد غیرمستقیم: یکی از مزایای مهم بلاکچین، توانایی ارائه خدمات مالی به افراد و کسبوکارهایی است که دسترسی محدود به سیستمهای بانکی سنتی دارند. این فناوری میتواند با ایجاد شبکههای مالی توزیعشده، امکان دسترسی به خدمات مالی را برای افراد در مناطق دورافتاده یا بدون دسترسی به بانکها فراهم کند.
- پردازش و تأیید تراکنشها: بلاکچین با استفاده از الگوریتمهای کنسنسوس، امکان تأیید سریع و امن تراکنشها را فراهم میآورد. این فناوری میتواند زمان پردازش تراکنشها را کاهش داده و از بروز خطاهای انسانی یا سیستماتیک جلوگیری کند.
- مدیریت ریسک و شفافیت: یکی از مزایای اصلی بلاکچین، شفافیت و غیرقابل تغییر بودن اطلاعات است. این ویژگی میتواند در مدیریت ریسکهای مالی و جلوگیری از فعالیتهای غیرقانونی مانند پولشویی یا فرار مالیاتی بسیار مؤثر باشد.
با توجه به این کاربردها، بانکها و موسسات مالی در سراسر جهان در حال آزمایش و پیادهسازی بلاکچین در سیستمهای خود هستند. این فناوری میتواند به عنوان یک ابزار قدرتمند برای بهبود کارایی، امنیت و دسترسی به خدمات مالی عمل کند.
چالشهای پیادهسازی بلاکچین در بانکداری
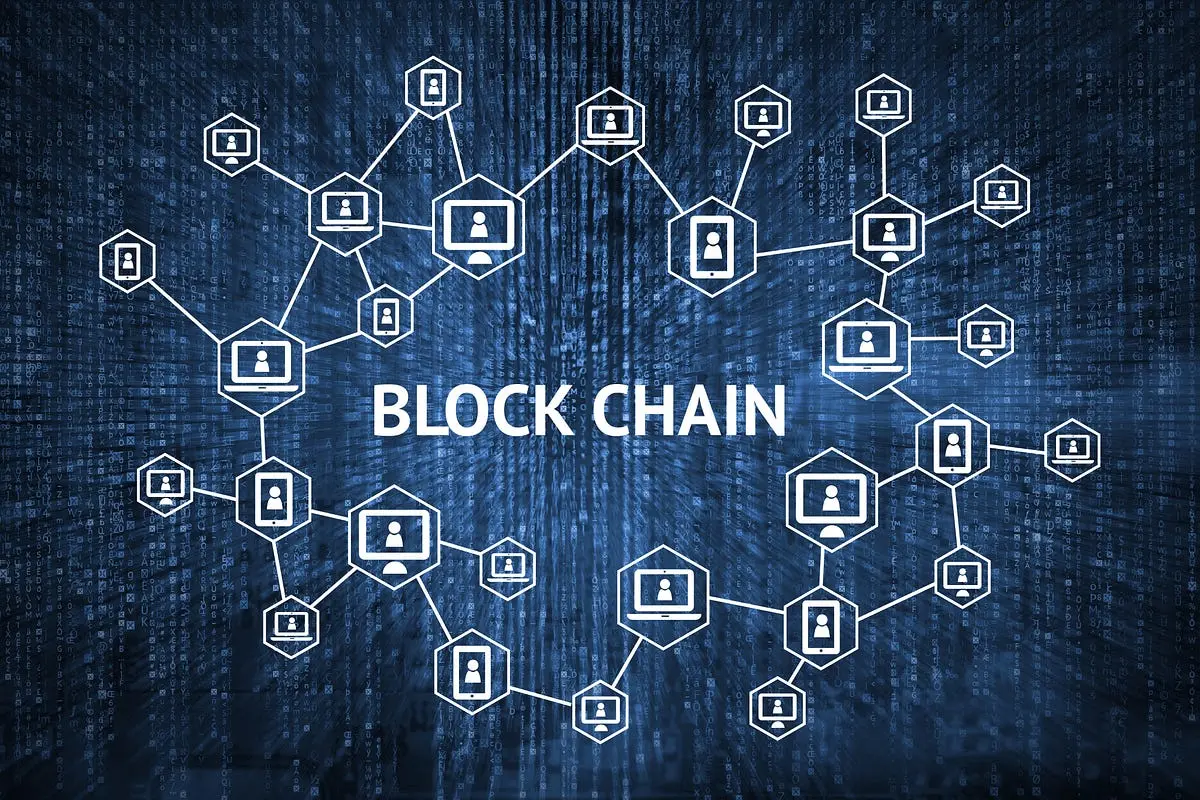
در حالی که بلاکچین پتانسیل زیادی برای تغییر بانکداری دارد، پیادهسازی این فناوری نیز با چالشهایی همراه است. برخی از مهمترین چالشها عبارتند از:
- مقاومت فرهنگی: بسیاری از بانکها و موسسات مالی هنوز به فناوریهای جدید و غیرمتمرکز مانند بلاکچین اعتماد ندارند. تغییر فرهنگ سازمانی و آموزش کارکنان برای استفاده از این فناوری یکی از چالشهای اصلی است.
- مقیاسپذیری: یکی از مشکلات اصلی بلاکچین، مقیاسپذیری آن است. شبکههای بلاکچین مانند بیتکوین یا اتریوم در مقیاسپذیری با چالشهایی روبرو هستند و نمیتوانند حجم بالای تراکنشها را به صورت مؤثر پردازش کنند. این مسئله میتواند برای بانکها که نیاز به پردازش تعداد زیادی تراکنش در زمان کوتاه دارند، مشکلساز باشد.
- نظم و مقررات: بانکداری تحت نظارت دقیق نهادهای نظارتی است و پیادهسازی بلاکچین باید با قوانین و مقررات موجود سازگار باشد. عدم شفافیت در قوانین مربوط به بلاکچین و کریپتوکارنسیها میتواند یکی از چالشهای اصلی برای بانکها باشد.
- امنیت: اگرچه بلاکچین به عنوان یک فناوری امن شناخته میشود، اما همچنان نیاز به اقدامات امنیتی اضافی برای محافظت در برابر حملات سایبری دارد. بانکها باید اطمینان حاصل کنند که شبکههای بلاکچین خود از آخرین تکنولوژیهای امنیتی استفاده میکنند.
با این حال، با پیشرفت فناوری و افزایش آگاهی از مزایای بلاکچین، بسیاری از این چالشها در حال حل شدن هستند. بانکها و موسسات مالی باید با همکاری با متخصصان فناوری و نهادهای نظارتی، راهکارهایی برای حل این چالشها پیدا کنند.
نکات مهم برای استفاده از بلاکچین در بانکداری
برای استفاده مؤثر از بلاکچین در بانکداری، باید به نکات مهمی توجه کرد:
- انتخاب پلتفرم مناسب: انتخاب پلتفرم بلاکچین مناسب برای نیازهای خاص بانک بسیار مهم است. برخی از پلتفرمها مانند اتریوم یا هایپرلدر برای توسعه برنامههای مالی مناسب هستند، در حالی که برخی دیگر مانند ریپل برای پرداختهای بینالمللی طراحی شدهاند.
- تعامل با نهادهای نظارتی: همکاری با نهادهای نظارتی برای اطمینان از سازگاری با قوانین و مقررات بسیار مهم است. بانکها باید از راهنماییهای این نهادها برای پیادهسازی بلاکچین استفاده کنند.
- آموزش و توسعه مهارت: آموزش کارکنان و توسعه مهارتهای لازم برای استفاده از بلاکچین یکی از عوامل کلیدی برای موفقیت است. بانکها باید برنامههای آموزشی مناسب برای کارکنان خود ارائه دهند.
- پیشبینی هزینهها: پیادهسازی بلاکچین ممکن است هزینههای اولیه بالایی داشته باشد. بانکها باید هزینههای مربوط به توسعه، آموزش و نگهداری شبکه را پیشبینی کنند.
- ارزیابی ریسک: ارزیابی دقیق ریسکهای مرتبط با استفاده از بلاکچین و ایجاد راهکارهای مدیریت ریسک ضروری است. این شامل ارزیابی ریسکهای امنیتی، قانونی و عملیاتی است.
با توجه به این نکات، بانکها میتوانند از بلاکچین به عنوان یک ابزار قدرتمند برای بهبود خدمات مالی خود استفاده کنند. این فناوری میتواند به افزایش کارایی، کاهش هزینهها و بهبود امنیت سیستمهای بانکی کمک کند.
آینده بلاکچین در بانکداری
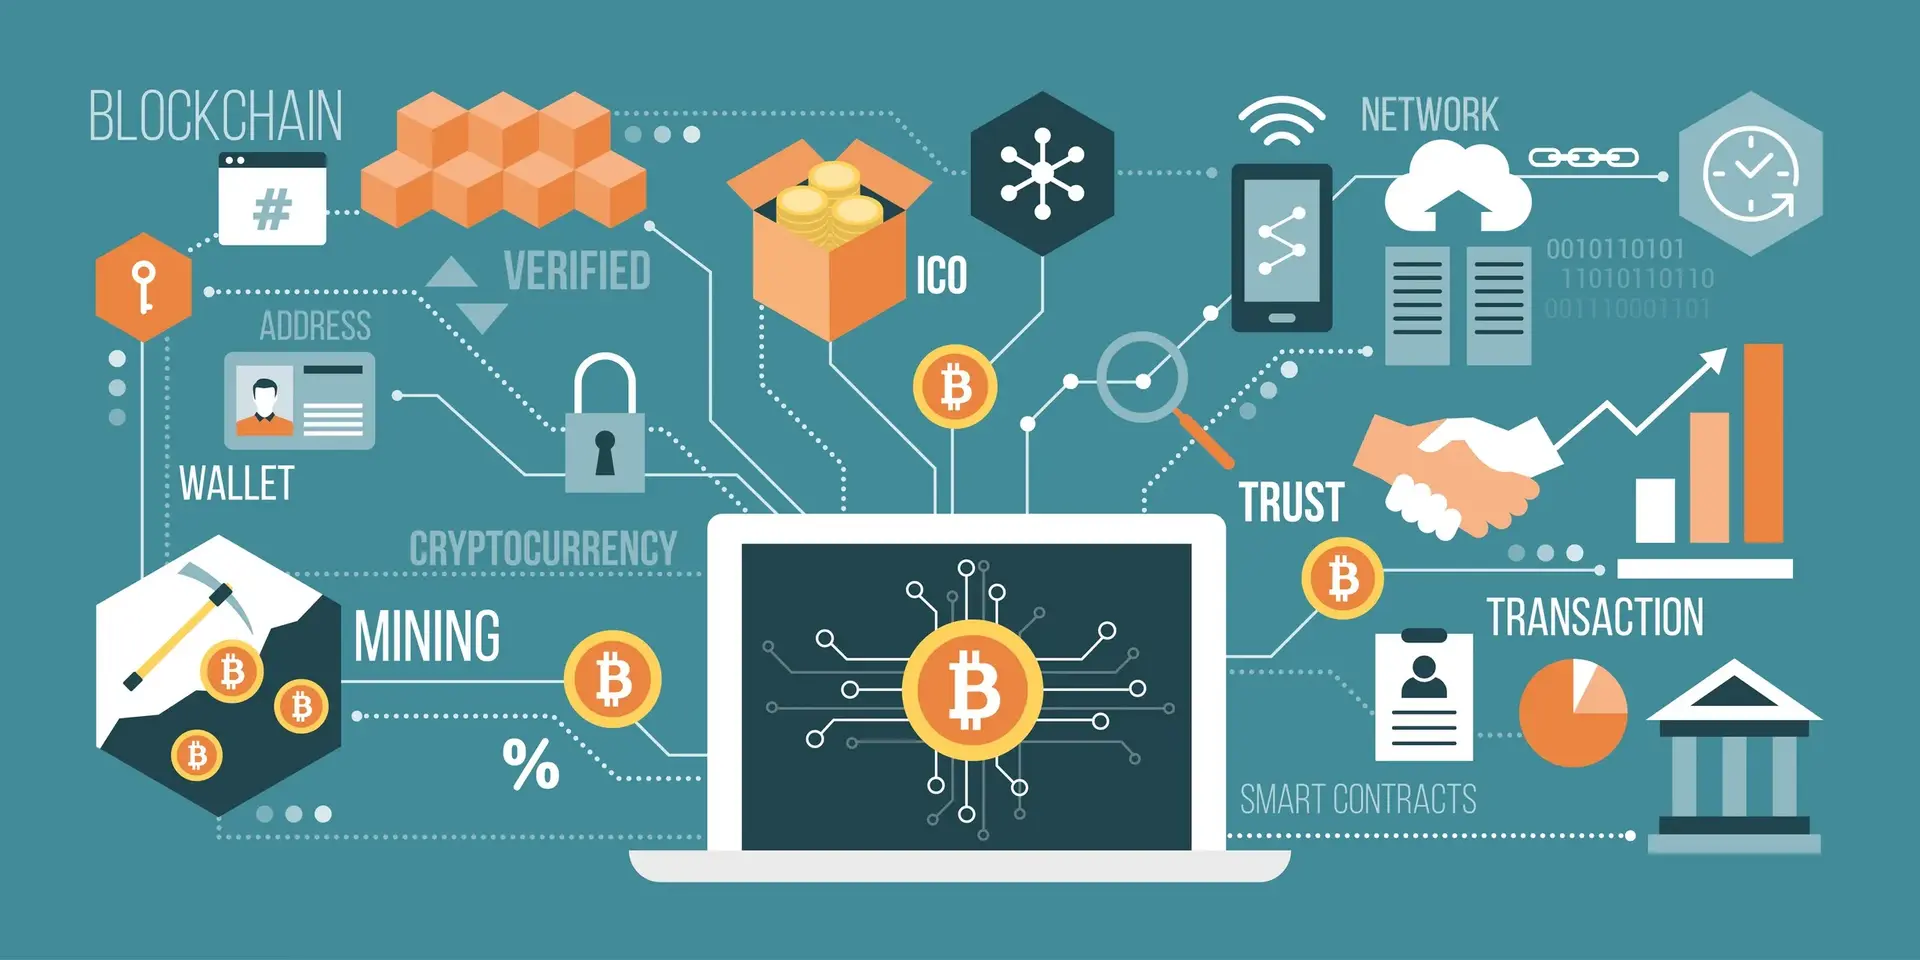
با توجه به پیشرفتهای اخیر و افزایش علاقه بانکها به بلاکچین، میتوان انتظار داشت که این فناوری در آینده نزدیک نقش بیشتری در بانکداری ایفا کند. برخی از پیشبینیهای آینده شامل:
- پرداختهای فوری: با استفاده از بلاکچین، امکان انجام پرداختهای فوری و بینالمللی بدون نیاز به واسطهها فراهم میشود. این میتواند زمان پردازش تراکنشها را به شدت کاهش دهد.
- کредиتهای هوشمند: بلاکچین میتواند امکان ایجاد قراردادهای هوشمند را فراهم کند که میتوانند شرایط وامها و قرضها را خودکار و بدون نیاز به واسطهها مدیریت کنند.
- شفافیت بیشتر: با استفاده از بلاکچین، تمام تراکنشهای مالی میتوانند در یک شبکه توزیعشده و غیرقابل تغییر ثبت شوند. این میتواند شفافیت بیشتری در سیستمهای مالی ایجاد کند.
- ارائه خدمات مالی به افراد غیرمستقیم: بلاکچین میتواند به افراد و کسبوکارهایی که دسترسی محدود به سیستمهای بانکی سنتی دارند، امکان دسترسی به خدمات مالی را فراهم کند.
با توجه به این پیشبینیها، بلاکچین میتواند نقش مهمی در تغییر چهره بانکداری در آینده ایفا کند. بانکها و موسسات مالی باید با پیگیری آخرین پیشرفتها و استفاده از این فناوری، خود را برای آینده آماده کنند.
برای اطلاعات بیشتر در مورد کاربردهای فناوریهای نوین در حوزههای مختلف، میتوانید به تایم به تایم مراجعه کنید.