

















فر نوروز، زمانی است که بسیاری از ایرانیان برای برنامهریزی اقتصادی سال جدید خود آماده میشوند. این دوره، فرصت مناسبی برای بررسی وضعیت مالی، تنظیم بودجه، و برنامهریزی برای آینده است. اما برنامهریزی اقتصادی موفق نیازمند دانش و روش صحیح است. در این راهنما، به بررسی نکات اساسی قبل از تصمیمگیری در برنامهریزی اقتصادی فر نوروزی میپردازیم تا بتوانید با اطمینان بیشتری قدم بردارید.
چرا برنامهریزی اقتصادی در فر نوروز اهمیت دارد؟
فر نوروز، علاوه بر جشن و سرور، فرصت خوبی برای بازنگری در وضعیت مالی و اقتصادی خود است. بسیاری از افراد در این زمان تصمیم میگیرند که چگونه منابع مالی خود را مدیریت کنند، چگونه هزینهها را کاهش دهند، یا چگونه سرمایهگذاری کنند. برنامهریزی اقتصادی در این زمان میتواند به شما کمک کند:
- از هزینههای غیرضروری جلوگیری کنید و منابع مالی خود را بهتر مدیریت نمایید.
- هدفهای مالی خود را مشخص کرده و برای رسیدن به آنها برنامهریزی کنید.
- از فشارهای مالی آینده جلوگیری کنید و با آرامش بیشتری به زندگی خود ادامه دهید.
- فرصتهای سرمایهگذاری مناسب را شناسایی و از آنها بهرهبرداری کنید.
اما برای برنامهریزی موفق، باید به نکات اساسی توجه داشته باشید. در ادامه، به بررسی این نکات میپردازیم.
نکات اساسی قبل از برنامهریزی اقتصادی
قبل از شروع برنامهریزی اقتصادی، باید به چند نکته اساسی توجه کنید:
۱. بررسی وضعیت مالی فعلی
اولین قدم در برنامهریزی اقتصادی، بررسی دقیق وضعیت مالی فعلی شما است. این شامل:
- درآمدهای ماهانه و سالانه شما (مثلا حقوق، درآمدهای جانبی، یا درآمدهای سرمایهگذاری).
- هزینههای ثابت مانند اجاره، هزینههای آب و برق، بیمه، و قرضهای ماهانه.
- هزینههای متغیر مانند خرید مواد غذایی، سرگرمی، یا هزینههای غیرضروری.
- ذخیرههای مالی و سرمایهگذاریهای موجود.
با داشتن این اطلاعات، میتوانید درک بهتری از جریان نقدینگی خود داشته باشید و برنامهریزی دقیقتری انجام دهید.
۲. تعیین هدفهای مالی
برنامهریزی بدون هدف، مانند سفر بدون مقصد است. بنابراین، قبل از شروع برنامهریزی، باید هدفهای مالی خود را مشخص کنید. این هدفها میتواند شامل:
- ذخیره کردن مبلغ مشخصی برای خرید خانه یا خودرو.
- پرداخت بدهیها و کاهش بار مالی.
- سرمایهگذاری برای آینده یا بازنشستگی.
- تحقیق و تحصیل برای افزایش درآمد.
هدفهای خود را به بخشهای کوچکتر تقسیم کنید و برای هر بخش برنامهریزی کنید. این کار به شما کمک میکند تا با سرعت بیشتری به اهداف خود برسید.
۳. تحلیل هزینهها و اولویتبندی
یکی از مهمترین بخشهای برنامهریزی اقتصادی، تحلیل هزینهها و اولویتبندی آنها است. در این مرحله:
- هزینههای ضروری را از غیرضروری جدا کنید.
- به هزینههای غیرضروری توجه کنید و ببینید کدام ones را میتوانید کاهش دهید یا حذف کنید.
- اولویتبندی کنید که کدام هزینهها برای شما مهمتر هستند و باید در بودجه خود جایگاه ویژهای داشته باشند.
به عنوان مثال، اگر هدف شما خرید خانه است، ممکن است هزینههای غیرضروری مانند خریدهای غیرضروری یا سفرهای غیرضروری را کاهش دهید تا بتوانید سریعتر به هدف خود برسید.
۴. پیشبینی درآمد و هزینههای آینده
برنامهریزی اقتصادی بدون پیشبینی درآمد و هزینههای آینده، ناقص است. در این مرحله:
- پیشبینی کنید که درآمد شما در سال آینده چگونه تغییر خواهد کرد (مثلا افزایش حقوق، تغییر شغل، یا درآمدهای جدید).
- هزینههای آینده را نیز پیشبینی کنید، مانند هزینههای تحصیلی فرزندان، هزینههای پزشکی، یا هزینههای تعمیرات خانه.
- با در نظر گرفتن این پیشبینیها، بودجه خود را تنظیم کنید.
این کار به شما کمک میکند تا از شوکهای مالی آینده جلوگیری کنید و با آرامش بیشتری برنامهریزی کنید.
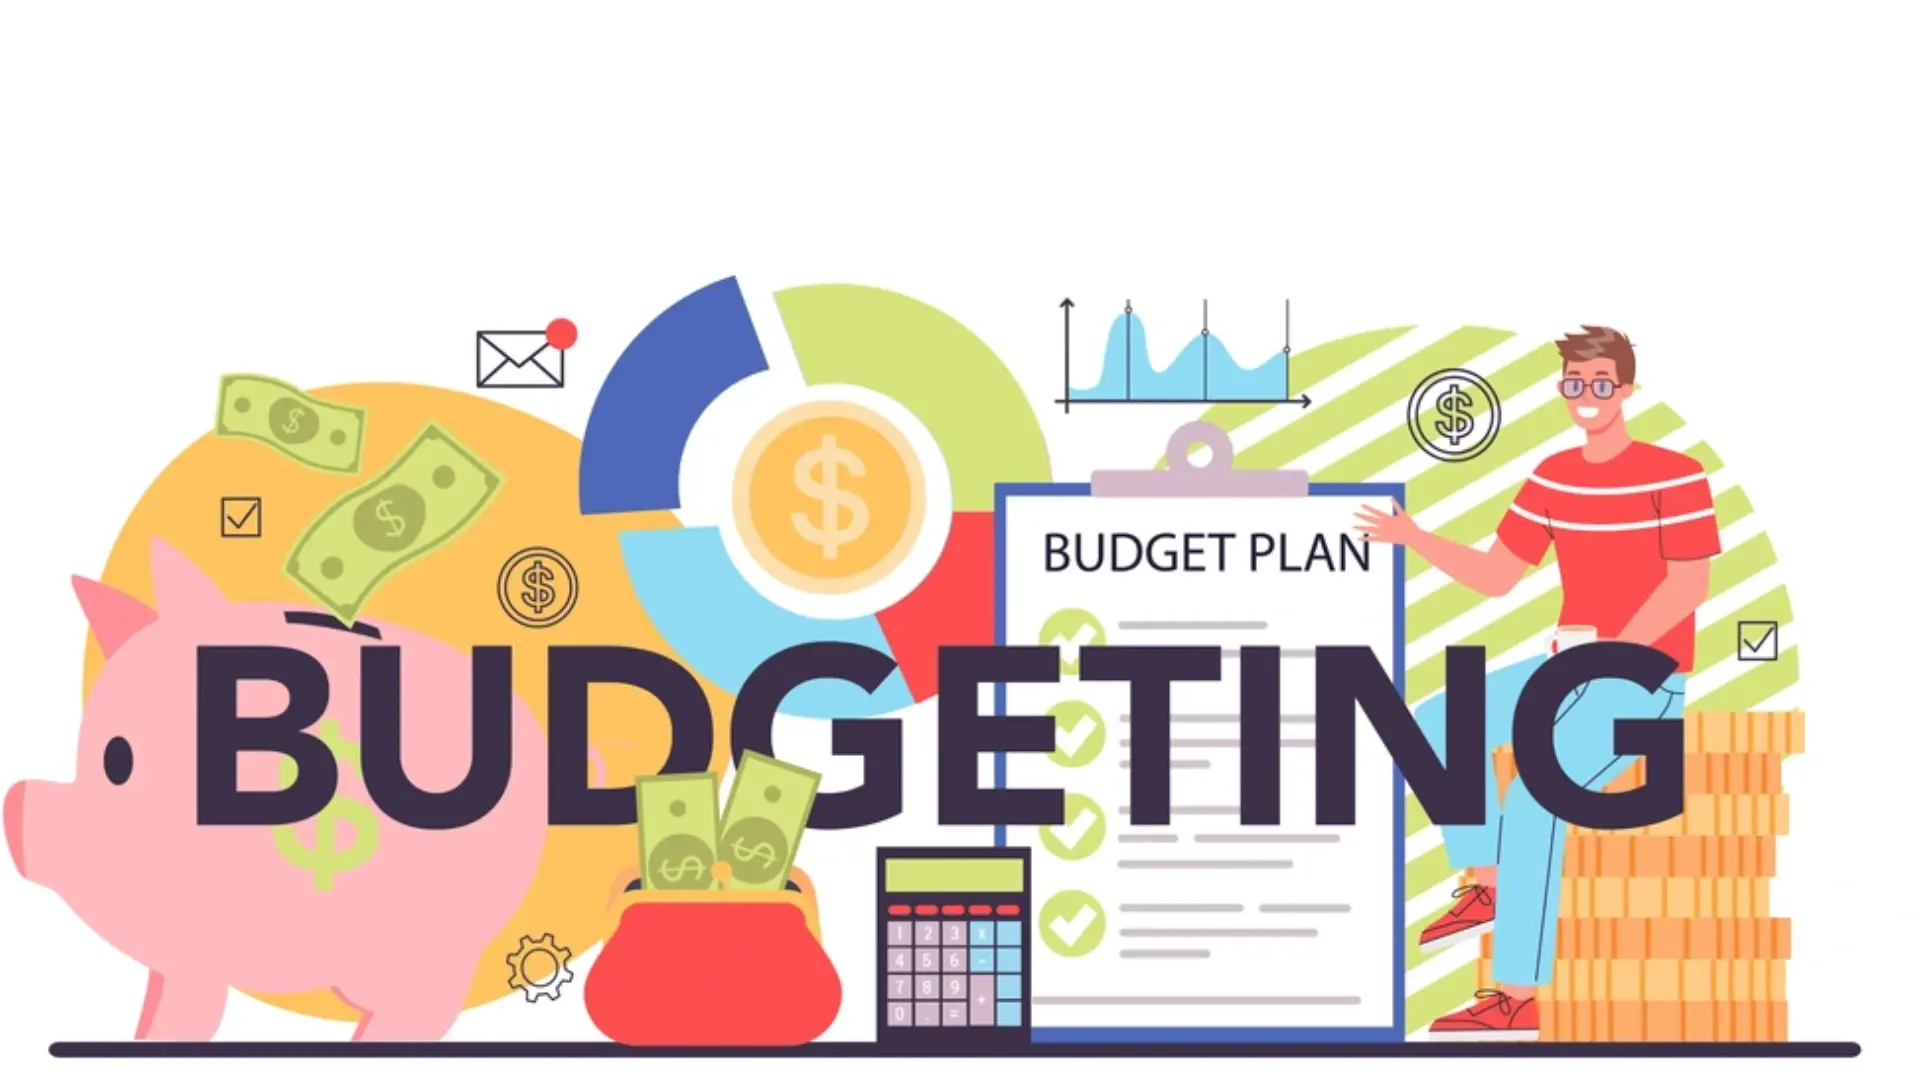
چگونه بودجه خود را تنظیم کنیم؟
تنظیم بودجه، یکی از مهمترین بخشهای برنامهریزی اقتصادی است. برای تنظیم بودجه، میتوانید از روشهای مختلفی استفاده کنید. یکی از روشهای رایج، روش ۵۰-۳۰-۲۰ است:
- ۵۰٪ از درآمد برای هزینههای ضروری (مانند اجاره، هزینههای زندگی، و قرضها).
- ۳۰٪ برای هزینههای غیرضروری (مانند سرگرمی، خریدهای شخصی، و سفر).
- ۲۰٪ برای ذخیره و سرمایهگذاری.
این روش به شما کمک میکند تا هزینههای خود را کنترل کنید و در عین حال، برای آینده برنامهریزی کنید. اما میتوانید این درصدها را بر اساس نیازهای خود تغییر دهید.
همچنین، میتوانید از ابزارهای دیجیتال مانند اپلیکیشنهای مدیریت مالی استفاده کنید تا بودجه خود را راحتتر تنظیم و کنترل کنید.
سرمایهگذاری و ذخیرهسازی در برنامهریزی اقتصادی
یکی از اهداف اصلی برنامهریزی اقتصادی، ذخیرهسازی و سرمایهگذاری برای آینده است. در این بخش، به چند روش ساده برای ذخیره و سرمایهگذاری میپردازیم:
۱. حسابهای ذخیره با بهره
یکی از سادهترین روشهای ذخیرهسازی، استفاده از حسابهای بانکی با بهره است. این حسابها به شما امکان میدهند تا پول خود را با بهره ذخیره کنید و در صورت نیاز به آن دسترسی داشته باشید.
۲. سرمایهگذاری در بازار سرمایه
اگر شما به دنبال بازدهی بیشتری هستید، میتوانید در بازار سرمایه سرمایهگذاری کنید. این شامل خرید سهام، اوراق قرضه، یا صندوقهای سرمایهگذاری است. اما قبل از سرمایهگذاری، باید به ریسکهای مرتبط با آن توجه داشته باشید و مشاوره مالی بگیرید.
۳. سرمایهگذاری در املاک و مستغلات
سرمایهگذاری در املاک و مستغلات نیز یکی از روشهای پرطرفدار برای ذخیرهسازی و کسب درآمد است. اما این روش نیاز به سرمایه اولیه بیشتری دارد و باید با دقت انجام شود.
همچنین، میتوانید از روشهای دیگری مانند سرمایهگذاری در طلا، ارزهای دیجیتال، یا حتی کسب و کارهای کوچک استفاده کنید. اما قبل از هر سرمایهگذاری، باید به ریسکها و مزایا آن توجه داشته باشید.
نکات نهایی برای برنامهریزی اقتصادی موفق
برای برنامهریزی اقتصادی موفق، باید به نکات زیر توجه داشته باشید:
- برنامهریزی خود را به صورت دورهای بررسی و اصلاح کنید. شرایط مالی شما ممکن است تغییر کند و باید بودجه خود را با آن هماهنگ کنید.
- از هزینههای غیرضروری خودداری کنید و فقط به هزینههای ضروری و مهم توجه کنید.
- برای اهداف بلندمدت خود، برنامهریزی کنید و از روشهای ذخیرهسازی و سرمایهگذاری استفاده کنید.
- در صورت نیاز، از مشاوران مالی استفاده کنید تا راهنماییهای بهتری دریافت کنید.
برنامهریزی اقتصادی در فر نوروز، فرصت خوبی برای شروع زندگی مالی سالمتری است. با توجه به نکات بالا، میتوانید برنامهریزی خود را با موفقیت انجام دهید و از فشارهای مالی آینده جلوگیری کنید. برای اطلاعات بیشتر در مورد مدیریت مالی و سرمایهگذاری، میتوانید به مقالات مرتبط در تایم به تایم مراجعه کنید.