
















مدیریت مالی شخصی یکی از مهمترین مهارتهایی است که میتواند به شما کمک کند تا زندگی مالی پایدارتری داشته باشید. تنظیم بودجه شخصی، اولین گام برای کنترل هزینهها، افزایش پسانداز و رسیدن به اهداف مالی است. اما چگونه باید شروع کرد؟ چه نکاتی باید قبل از تنظیم بودجه شخصی در نظر گرفت؟ در این راهنما، به بررسی جزئیات تنظیم بودجه شخصی میپردازیم و نکات ضروری را برای شما توضیح میدهیم.
چرا تنظیم بودجه شخصی ضروری است؟
تنظیم بودجه شخصی به شما کمک میکند تا:
- درک بهتری از درآمد و هزینههای خود داشته باشید.
- هیچ هزینهای بدون برنامهریزی انجام ندهید و از هزینههای غیرضروری جلوگیری کنید.
- پسانداز بیشتری داشته باشید و برای آینده برنامهریزی کنید.
- از بدهیهای غیرضروری جلوگیری کنید و در صورت وجود، راهکارهایی برای کاهش آنها پیدا کنید.
- اهداف مالی خود را مشخص کرده و به آنها نزدیکتر شوید.
اگر هنوز به این نکات اهمیت نمیدهید، فکر کنید که بدون نقشه، چگونه میتوانید به مقصد برسید؟ تنظیم بودجه مانند نقشهای است که به شما کمک میکند مسیر مالی خود را مشخص کنید و از گم شدن در هزینههای غیرضروری جلوگیری نمایید.
گام اول: درآمد و هزینههای خود را شناسایی کنید
قبل از تنظیم بودجه، باید درآمد و هزینههای خود را به دقت شناسایی کنید. این مرحله بسیار مهم است، زیرا بدون درک دقیق از درآمد و هزینهها، نمیتوانید بودجهای واقعبینانه تنظیم کنید.
برای شناسایی درآمدها، لیستی از تمام منابع درآمدی خود تهیه کنید. این منابع ممکن است شامل:
- درآمد اصلی از کار یا مشاغل
- درآمدهای جانبی مانند کار فرعی یا سرمایهگذاری
- منابع دیگر مانند کمکهای مالی یا درآمد از فروش داراییها
سپس، هزینههای خود را در دستهبندیهای زیر بررسی کنید:
- هیجانی (ضروری): هزینههایی مانند اجاره، آب، برق، غذا، حمل و نقل و بیمه
- غیرضروری: هزینههایی مانند خریدهای غیرضروری، سرگرمیها، رستورانها و خریدهای آنلاین
- پسانداز و سرمایهگذاری
- بدهیها: قرضها، وامها و هزینههای مربوط به پرداخت بدهیها
برای این کار، میتوانید از یک جدول ساده یا اپلیکیشنهای مالی استفاده کنید. ثبت دقیق هزینهها به شما کمک میکند تا درک بهتری از جایی که پول شما میرود، داشته باشید.
گام دوم: اهداف مالی خود را مشخص کنید
بعد از شناسایی درآمد و هزینهها، باید اهداف مالی خود را مشخص کنید. این اهداف میتوانند کوتاهمدت، میانمدت یا بلندمدت باشند. برای مثال:
- کوتاهمدت: پسانداز برای خرید یک دستگاه جدید یا پرداخت هزینههای غیرمنتظره
- میانمدت: پسانداز برای سفر یا پرداخت هزینههای تحصیل
- بلندمدت: پسانداز برای بازنشستگی یا خرید خانه
با مشخص کردن اهداف، میتوانید بودجه خود را به گونهای تنظیم کنید که به این اهداف نزدیکتر شوید. برای مثال، اگر هدف شما پسانداز برای خرید خانه است، باید بخشی از درآمد خود را به این منظور اختصاص دهید.
گام سوم: بودجه خود را تنظیم کنید
اکنون که درآمد، هزینهها و اهداف مالی خود را مشخص کردهاید، میتوانید به تنظیم بودجه بپردازید. روشهای مختلفی برای تنظیم بودجه وجود دارد، اما یکی از روشهای رایج، روش ۵۰-۳۰-۲۰ است.
در این روش:
- ۵۰ درصد درآمد برای نیازهای ضروری (هیجانی)
- ۳۰ درصد برای هزینههای غیرضروری (سرگرمیها و خریدهای اختیاری)
- ۲۰ درصد برای پسانداز و پرداخت بدهیها
اما این روش برای همه کار نمیکند. ممکن است نیازهای ضروری شما بیش از ۵۰ درصد درآمد شما را اشغال کند یا اهداف مالی شما نیاز به پسانداز بیشتری داشته باشد. در این صورت، میتوانید این درصدها را تغییر دهید و به نیازهای خود بپردازید.
برای مثال، اگر هدف شما پرداخت سریعتر بدهیها است، میتوانید درصد بیشتری از درآمد خود را به این منظور اختصاص دهید. یا اگر قصد دارید سرمایهگذاری کنید، ممکن است نیاز به افزایش درصد پسانداز داشته باشید.
نکات مهم قبل از تصمیمگیری
قبل از نهایی کردن بودجه خود، چند نکته مهم را در نظر بگیرید:
- واقعبین باشید: سعی نکنید بودجهای غیرممکن تنظیم کنید. اگر هزینههای ضروری شما بیش از ۵۰ درصد درآمد شما را اشغال میکند، نباید این درصد را به ۳۰ درصد کاهش دهید. باید بودجهای واقعبینانه تنظیم کنید که بتوانید آن را پیادهسازی کنید.
- 灵活 باشید: بودجه شما باید قابل تغییر باشد. ممکن است در برخی ماهها هزینههای غیرمنتظره داشته باشید یا درآمد شما کاهش یابد. در این صورت، باید بتوانید بودجه خود را به روزرسانی کنید.
- پrioritize اهداف: اگر چندین هدف مالی دارید، اولویتبندی کنید. برای مثال، پرداخت بدهیهای با بهره بالا باید قبل از پسانداز برای سفر در اولویت باشد.
- از ابزارهای دیجیتال استفاده کنید: اپلیکیشنهای مالی مانند Mint، YNAB یا حتی اکسل میتوانند به شما کمک کنند تا بودجه خود را مدیریت کنید و هزینهها را ردیابی نمایید.
- بدهیها را مدیریت کنید: اگر بدهی دارید، سعی کنید در بودجه خود برای پرداخت آنها اختصاص دهید. پرداخت بدهیها به شما کمک میکند تا از هزینههای بهره اضافی جلوگیری کنید و آزادی مالی بیشتری داشته باشید.
چگونه بودجه خود را پیادهسازی و پیگیری کنید؟
تنظیم بودجه تنها نصف کار است. مهمترین بخش پیادهسازی و پیگیری آن است. برای این کار، میتوانید از روشهای زیر استفاده کنید:
- پرداخت خودکار: اگر امکان دارد، هزینههای ثابت مانند اجاره، برق و آب را به صورت خودکار پرداخت کنید. این کار به شما کمک میکند تا از فراموش کردن پرداختها جلوگیری کنید.
- پیگیری هزینهها: هر هفته یا هر ماه، هزینههای خود را بررسی کنید و ببینید که آیا در بودجه خود باقی ماندهاید یا خیر. اگر هزینههای غیرضروری بیش از حد شدهاند، باید اقدامات لازم را برای کاهش آنها انجام دهید.
- بررسی ماهانه: هر ماه، بودجه خود را بررسی کنید و ببینید که آیا اهداف خود را دنبال کردهاید یا خیر. اگر نیاز به تغییرات دارید، بودجه خود را به روزرسانی کنید.
- استفاده از حسابهای جداگانه: اگر میتوانید، حسابهای جداگانه برای پسانداز و هزینههای روزانه باز کنید. این کار به شما کمک میکند تا پول پسانداز خود را از هزینههای روزانه جدا نگه دارید.
پیادهسازی بودجه ممکن است در ابتدا چالشبرانگیز باشد، اما با تمرین و انضباط، به یک عادت تبدیل خواهد شد. مهمترین نکته این است که ثابت باشید و حتی اگر در برخی ماهها موفق نشدید، دوباره شروع کنید.
چالشهای رایج و راهکارهای حل آنها
در تنظیم بودجه، ممکن است با چالشهایی مانند:
- هیچگونه پسانداز نکردن
- بدهیهای زیاد
- هیچگونه برنامهریزی برای آینده
- ناسازگاری بین درآمد و هزینهها
روبرو شوید. برای حل این چالشها، میتوانید از راهکارهای زیر استفاده کنید:
- کاهش هزینههای غیرضروری: بررسی کنید که آیا هزینههایی دارید که میتوانید آنها را کاهش دهید یا حذف کنید. برای مثال، خریدهای غیرضروری، اشتراکهای غیرمستعمل یا هزینههای غیرضروری در رستورانها.
- افزایش درآمد: اگر درآمد شما کافی نیست، میتوانید سعی کنید درآمد خود را افزایش دهید. این میتواند شامل کار فرعی، افزایش ساعت کار یا پیدا کردن شغل بهتر باشد.
- پرداخت بدهیها: اگر بدهی دارید، سعی کنید اولویتبندی کنید و ابتدا بدهیهای با بهره بالا را پرداخت کنید. همچنین میتوانید با بانک یا موسسات قرضدهنده مذاکره کنید تا شرایط پرداخت بهتر داشته باشید.
- پیشبینی هزینههای غیرمنتظره: برای هزینههای غیرمنتظره مانند تعمیرات خودرو یا هزینههای پزشکی، بخشی از بودجه خود را اختصاص دهید تا در صورت نیاز، از آن استفاده کنید.
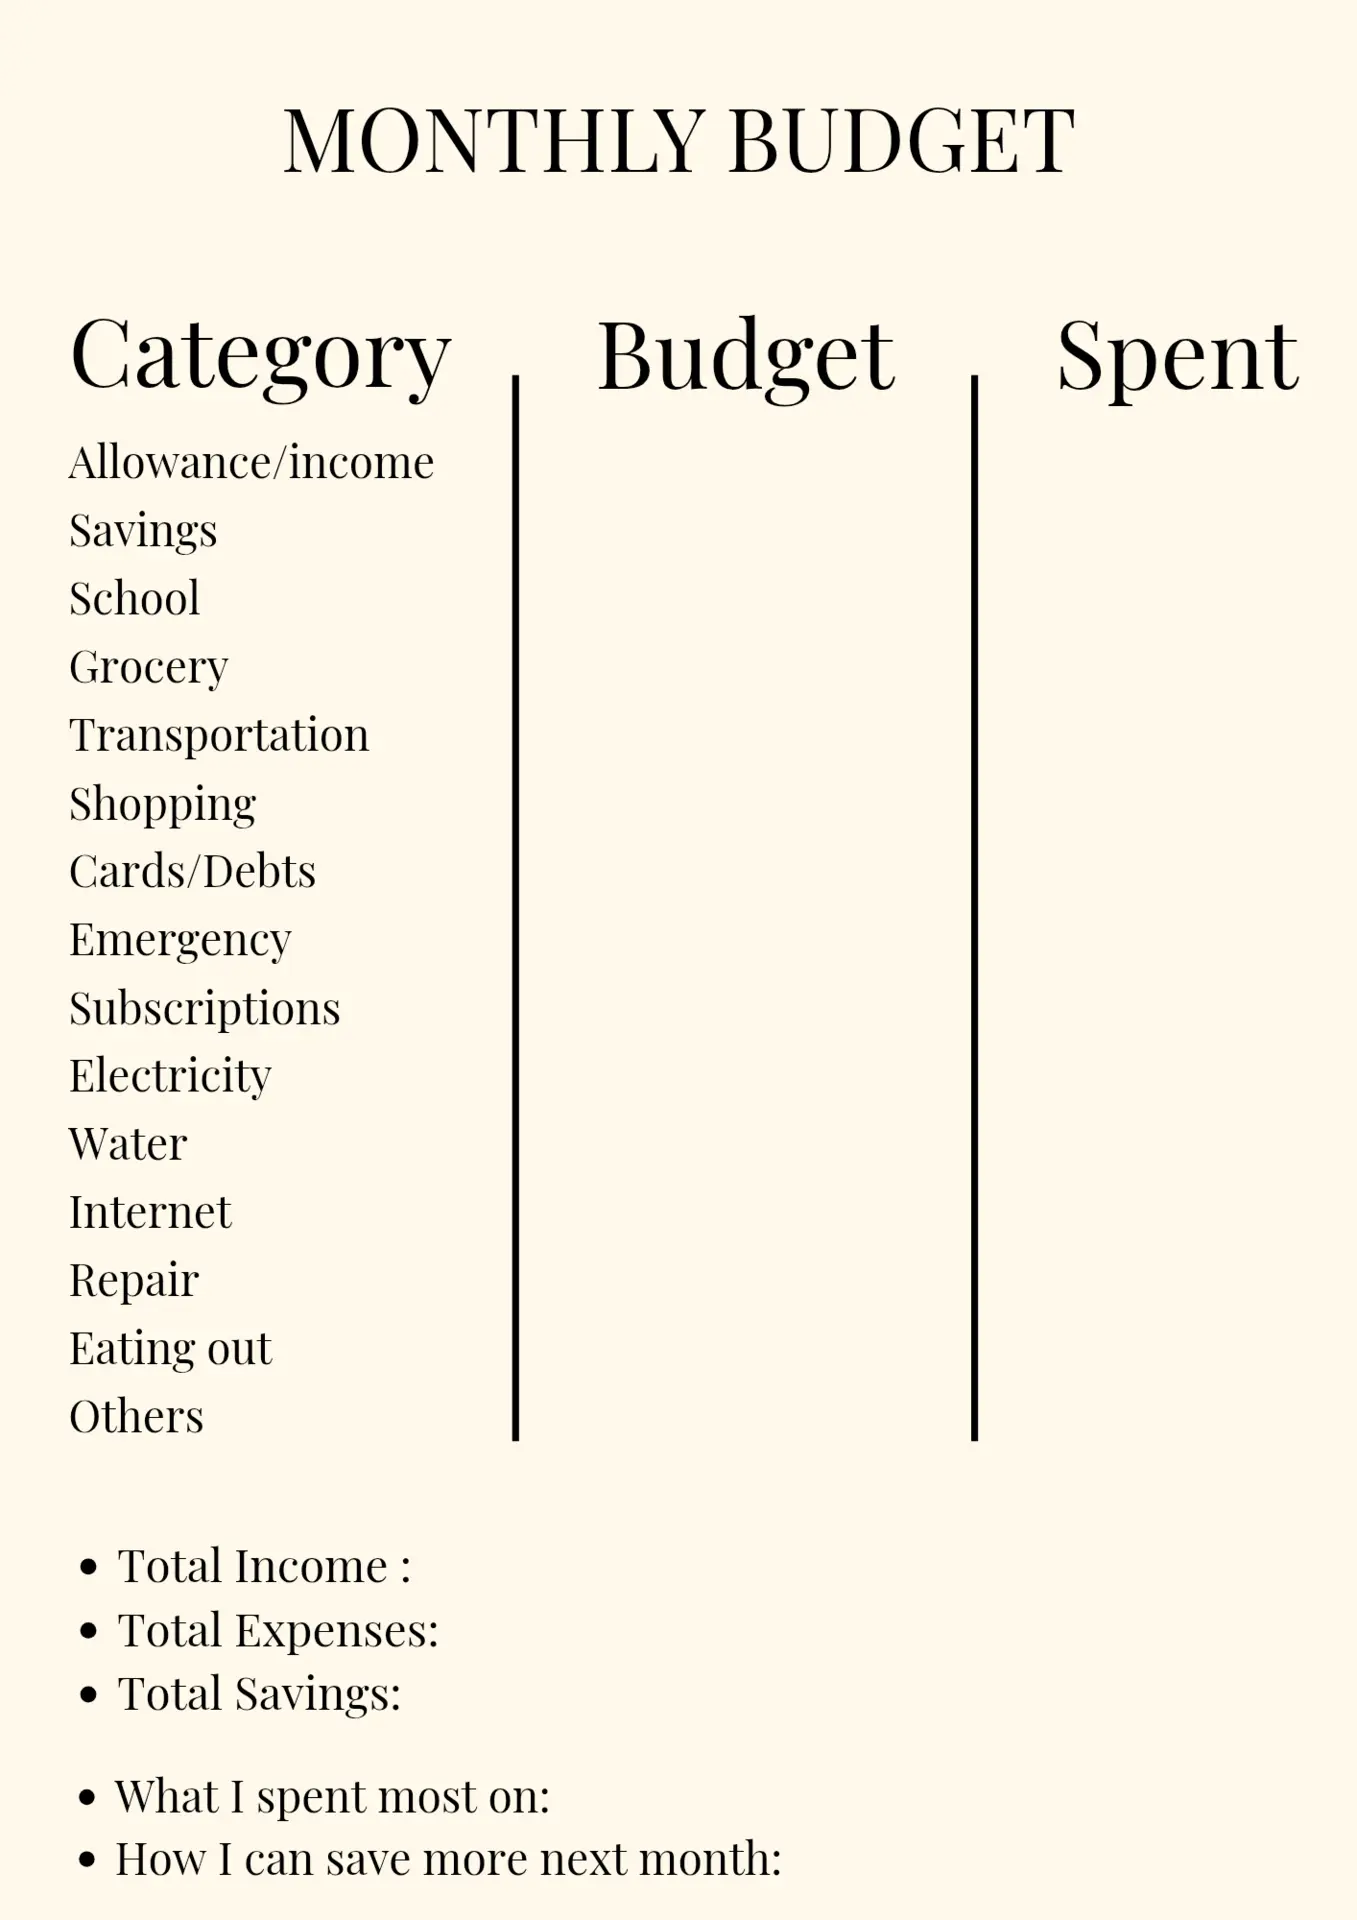
نکات پایانی
تنظیم بودجه شخصی یک فرآیند مداوم است. با گذشت زمان، نیازها و شرایط مالی شما تغییر میکند، بنابراین باید بودجه خود را به روزرسانی کنید. مهمترین نکته این است که انضباط داشته باشید و حتی اگر در برخی ماهها موفق نشدید، دوباره شروع کنید.
اگر هنوز مطمئن نیستید که چگونه باید شروع کنید، میتوانید از منابع مختلفی مانند کتابها، وبینارها یا مشاوران مالی استفاده کنید. همچنین، وبسایتهای مالی مانند تایم به تایم میتوانند اطلاعات مفیدی در این زمینه ارائه دهند.
با تنظیم بودجه شخصی، شما کنترل بیشتری بر زندگی مالی خود خواهید داشت و به اهداف مالی خود نزدیکتر خواهید شد. شروع کنید و ببینید چگونه میتوانید زندگی مالی خود را بهبود بخشید!