برنامهریزی مالی برای خانواده یکی از مهمترین تصمیمات زندگی است که میتواند آینده شما و عزیزانتان را بهطور قابلتوجهی تحت تأثیر قرار دهد. اما چگونه میتوانیم با اطمینان به آینده نگاه کنیم و از اشتباهات رایج در این مسیر جلوگیری کنیم؟ در این راهنما، به بررسی اصول اساسی برنامهریزی مالی خانواده میپردازیم و نکات کلیدی را که قبل از تصمیمگیری باید بدانید، بررسی میکنیم.
چرا برنامهریزی مالی برای خانواده ضروری است؟
برنامهریزی مالی خانواده به شما کمک میکند تا با آگاهی کامل از درآمدها، هزینهها، بدهیها و اهداف مالی خود، راهی پایدار و مطمئن برای آینده انتخاب کنید. بدون برنامهریزی، ممکن است در مسیر زندگی با چالشهایی مانند عدم تعادل مالی، بدهیهای غیرقابل پرداخت یا حتی عدم توانایی تأمین نیازهای اساسی خانواده مواجه شوید.
برنامهریزی مالی به شما این امکان را میدهد که:
- از منابع مالی خود به بهترین نحو استفاده کنید.
- اهداف کوتاهمدت و بلندمدت خود را مشخص و پیگیری کنید.
- از نوسانات اقتصادی و بحرانهای مالی محافظت کنید.
- به خانواده خود امنیت مالی فراهم کنید.
اما برنامهریزی مالی تنها یک بار انجام نمیشود؛ بلکه یک فرآیند مداوم است که نیاز به بررسی و تنظیم دورهای دارد. در ادامه، به بررسی مراحل اصلی برنامهریزی مالی خانواده میپردازیم.
مراحل اصلی برنامهریزی مالی خانواده
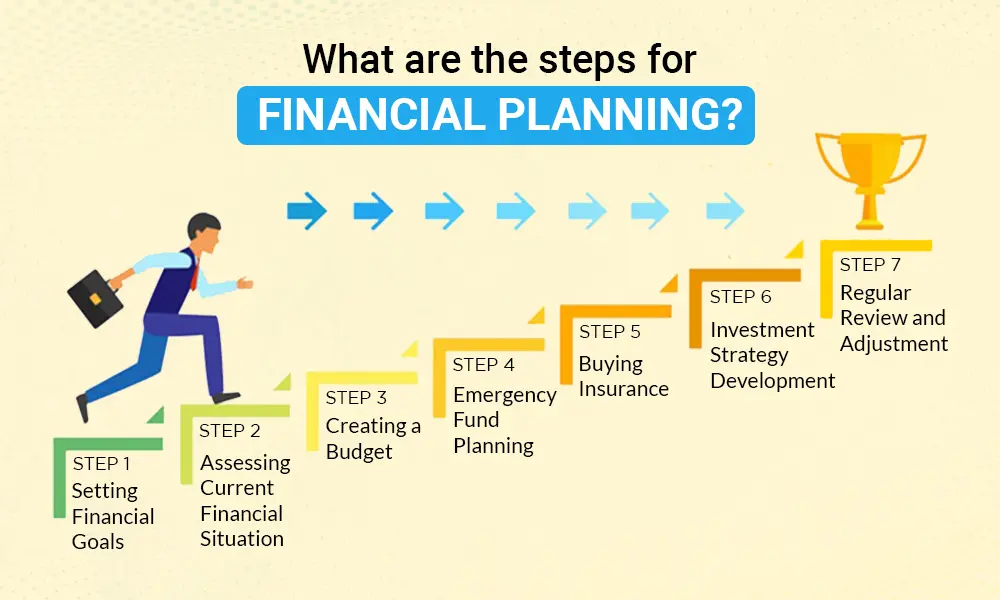
برنامهریزی مالی خانواده شامل چند مرحله اساسی است که باید به ترتیب و با دقت دنبال شوند:
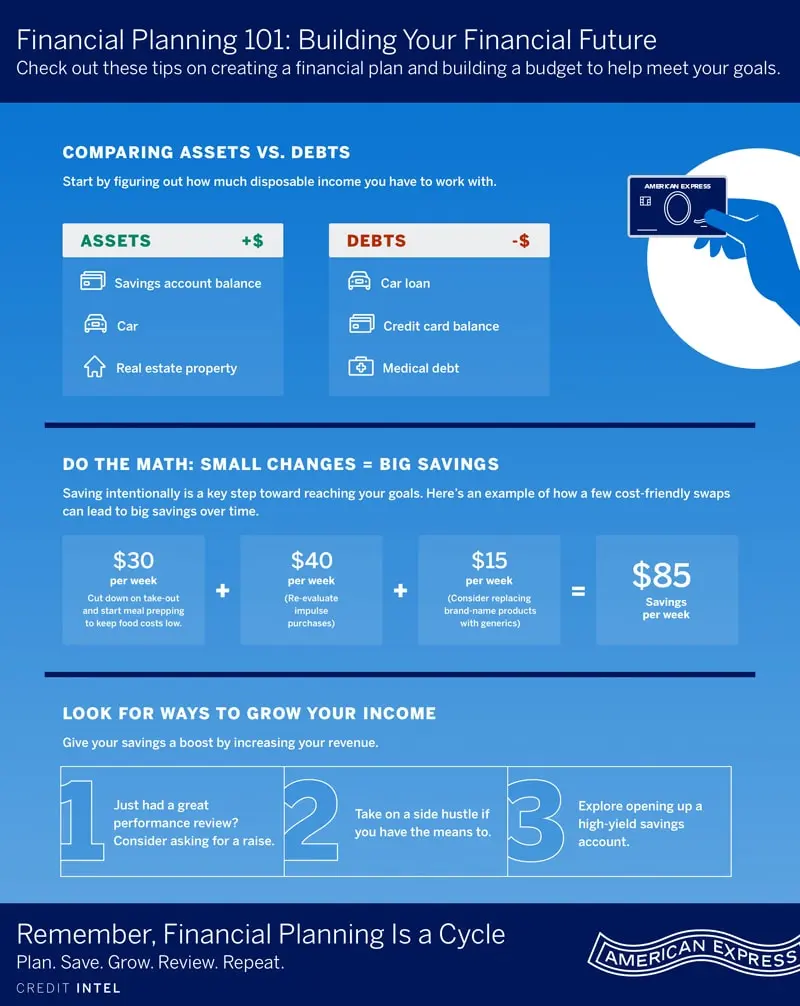
۱. ارزیابی وضعیت مالی فعلی
اولین قدم در برنامهریزی مالی، بررسی دقیق وضعیت مالی فعلی شما و خانواده است. این شامل:
- درآمدهای ماهانه و سالانه (مثلا حقوق، درآمدهای جانبی، سرمایهگذاریها).
- هزینههای ثابت و متغیر (مانند اجاره، هزینههای زندگی، خریدها، بدهیها).
- داراییها و بدهیها (مانند املاک، خودرو، قرضها، کارتهای اعتباری).
- فundos و سرمایهگذاریهای موجود.
با داشتن این اطلاعات، میتوانید یک تصویر واضح از وضعیت مالی خود داشته باشید و نقاط ضعف و قوت را شناسایی کنید.
۲. تعیین اهداف مالی
بعد از ارزیابی وضعیت مالی، باید اهداف مالی خود را مشخص کنید. این اهداف میتوانند کوتاهمدت (مانند خرید یک خانه یا پرداخت بدهی) یا بلندمدت (مانند بازنشستگی یا تحصیل فرزندان) باشند.
در این مرحله، اهداف خود را به صورت SMART (Specific, Measurable, Achievable, Relevant, Time-bound) تعریف کنید. برای مثال:
- اهداف کوتاهمدت: “در یک سال آینده، ۵۰ میلیون تومان برای خرید یک خودرو پسانداز کنیم.”
- اهداف بلندمدت: “در ۲۰ سال آینده، ۵۰۰ میلیون تومان برای بازنشستگی سرمایهگذاری کنیم.”
۳. ایجاد بودجه و مدیریت هزینهها
بودجهبندی یکی از مهمترین ابزارهای برنامهریزی مالی است. با ایجاد یک بودجه، میتوانید هزینههای خود را کنترل کرده و از هدر رفتن منابع مالی جلوگیری کنید.
در این مرحله، میتوانید از روشهای مختلفی مانند:
- روش ۵۰-۳۰-۲۰ (۵۰٪ هزینههای ضروری، ۳۰٪ هزینههای اختیاری، ۲۰٪ پسانداز).
- روش envelope (پول نقد برای هزینههای مختلف در پاکتهای جداگانه).
- استفاده از اپلیکیشنهای مدیریت مالی.
استفاده کنید تا هزینههای خود را بهتر مدیریت کنید.
۴. مدیریت بدهیها
بدهیها میتوانند یکی از بزرگترین چالشهای مالی خانواده باشند. اگر بدهیهای شما بیش از حد هستند، باید اقداماتی انجام دهید تا آنها را کاهش دهید.
روشهای مدیریت بدهی شامل:
- پرداخت بدهیها با اولویتبندی (مانند روش snowball یا avalanche).
- مذاکره با بانکها یا موسسات اعتباری برای کاهش نرخ بهره.
- اجتناب از استفاده بیش از حد از کارتهای اعتباری.
استفاده از این روشها میتواند به شما کمک کند تا بدهیها را به سرعت کاهش دهید و از فشار مالی جلوگیری کنید.
۵. سرمایهگذاری و افزایش داراییها
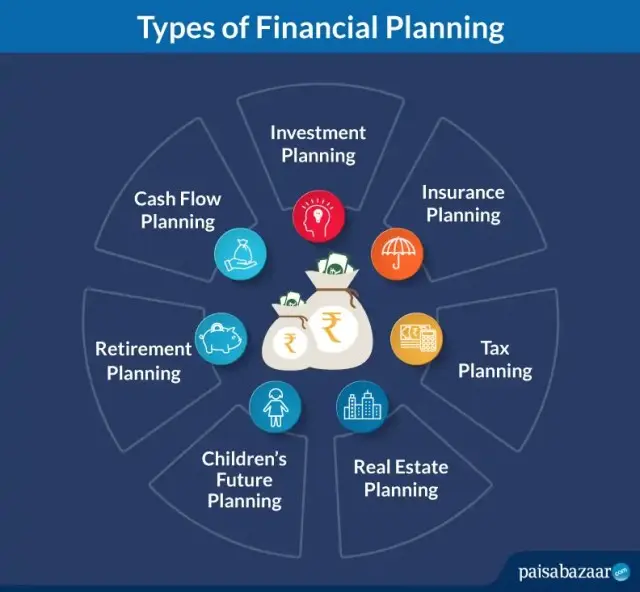
پسانداز کردن تنها بخشی از برنامهریزی مالی است؛ سرمایهگذاری برای افزایش داراییها و ایجاد ثروت نیز ضروری است. سرمایهگذاری میتواند شامل:
- سودآوری (مانند سپردههای بانکی، اوراق قرضه).
- سهمهای بورس و سرمایهگذاری در بازارهای مالی.
- املاک و مستغلات.
- پنسین و برنامههای بازنشستگی.
در این مرحله، باید با توجه به ریسکپذیری خود، استراتژی سرمایهگذاری مناسب را انتخاب کنید. اگر ریسکپذیر نیستید، میتوانید به سرمایهگذاریهای کمریسک مانند سپردههای بانکی یا صندوقهای سرمایهگذاری مشترک روی بیاورید.
۶. بیمه و محافظت از خانواده
بیمه یکی از ابزارهای مهم محافظت از خانواده در برابر ریسکهای مالی است. بدون بیمه، خانواده شما ممکن است در صورت بروز اتفاقات غیرمنتظره مانند بیماری، حادثه یا فوت، با مشکلات مالی جدی مواجه شود.
بیمههای ضروری شامل:
- بیمه سلامت برای خانواده.
- بیمه عمر برای تأمین هزینههای زندگی در صورت فوت.
- بیمه خودرو و املاک.
- بیمه مسافرتی (در صورت نیاز).
با داشتن بیمههای مناسب، میتوانید از خانواده خود در برابر ریسکهای مالی محافظت کنید.
اشتباهات رایج در برنامهریزی مالی خانواده
در برنامهریزی مالی، اشتباهات رایجی وجود دارد که میتواند تأثیر منفی بر آینده مالی شما داشته باشد. برخی از این اشتباهات شامل:
- عدم داشتن برنامه مالی مشخص.
- نادیده گرفتن هزینههای غیرضروری.
- استفاده بیش از حد از کارتهای اعتباری.
- عدم سرمایهگذاری برای آینده.
- نادیده گرفتن بیمهها.
- عدم بررسی و تنظیم دورهای برنامه مالی.
با شناخت این اشتباهات و اجتناب از آنها، میتوانید برنامهریزی مالی خود را بهتر انجام دهید.
چگونه برنامه مالی خود را پیگیری کنیم؟
برنامهریزی مالی تنها یک بار انجام نمیشود؛ بلکه نیاز به پیگیری و تنظیم دورهای دارد. برای پیگیری برنامه مالی خود، میتوانید:
- هر ماه وضعیت مالی خود را بررسی کنید.
- بودجه خود را به روزرسانی کنید.
- اهداف مالی خود را ارزیابی و در صورت نیاز اصلاح کنید.
- از ابزارهای مالی مانند نرمافزارهای مدیریت مالی استفاده کنید.
- با یک مشاور مالی مشورت کنید (در صورت نیاز).
با پیگیری مداوم، میتوانید اطمینان حاصل کنید که برنامه مالی شما همچنان با اهداف و شرایط شما هماهنگ است.
نکات پایانی برای برنامهریزی مالی موفق
برنامهریزی مالی موفق نیازمند صبر، انضباط و آگاهی است. در این راه، نکات زیر میتواند به شما کمک کند:
- از هزینههای غیرضروری خودداری کنید.
- همیشه برای آینده سرمایهگذاری کنید.
- بیمههای لازم را تهیه کنید.
- بدهیها را به موقع پرداخت کنید.
- از تغییرات اقتصادی آگاه باشید و برنامه مالی خود را به روزرسانی کنید.
- در صورت نیاز، از مشاوران مالی کمک بگیرید.
اگر به دنبال اطلاعات بیشتر در مورد برنامهریزی مالی و راهکارهای عملی برای مدیریت مالی خانواده هستید، میتوانید در تایم به تایم به مقالات مرتبط مراجعه کنید.
برنامهریزی مالی خانواده یک فرآیند مداوم و پیچیده است، اما با داشتن اطلاعات صحیح و پیروی از اصول اساسی، میتوانید آینده مالی خود و خانواده را با اطمینان بیشتری برنامهریزی کنید. با شروع از امروز و پیگیری مداوم، میتوانید به یک زندگی مالی سالم و پایدار دست یابید.