وقتی حقوق ماهانهتان را دریافت میکنید، ممکن است فکر کنید کل آن پول قابل خرج کردن است، اما واقعیت کمی متفاوت است. مفهوم درآمد قابل تصرف یا همان درآمد خالص به بخشی از حقوق شما اشاره دارد که پس از کسر مالیاتها، بیمهها و سایر هزینههای اجباری، در اختیار شما باقی میماند. در این مقاله به بررسی دقیق این مفهوم، نحوه محاسبه آن و نکات مهمی که باید در نظر بگیرید، میپردازیم.
درآمد قابل تصرف چیست؟
درآمد قابل تصرف به پول باقیمانده از حقوق شما پس از کسر هزینههای اجباری گفته میشود. این هزینهها شامل موارد زیر است:
- مالیات بر درآمد
- بیمههای اجتماعی (بیمه بیکاری، بیمه تامین اجتماعی، بیمه سلامت و غیره)
- بیمههای داوطلبانه (اگر وجود داشته باشد)
- کسرهای دیگر مانند وامهای اجباری یا هزینههای سازمانی
این درآمد، پول واقعی است که میتوانید برای هزینههای شخصی، پسانداز یا سرمایهگذاری استفاده کنید. در واقع، این مقدار نشاندهنده قدرت خرید واقعی شما است.
چگونه درآمد قابل تصرف را محاسبه کنیم؟
برای محاسبه درآمد قابل تصرف، باید از حقوق بروتو (درآمد قبل از کسر هزینهها) شروع کنید و سپس هزینههای اجباری را از آن کسر نمایید. فرمول سادهای برای این کار وجود دارد:
درآمد قابل تصرف = حقوق بروتو – (مالیات + بیمههای اجتماعی + سایر کسرها)
برای مثال، اگر حقوق بروتو شما ۱۵ میلیون تومان است و از این مقدار ۳ میلیون تومان به عنوان مالیات و بیمه کسر شود، درآمد قابل تصرف شما ۱۲ میلیون تومان خواهد بود.
در برخی موارد، سازمانها یا کارفرمایان ممکن است بخشی از حقوق را به صورت دستمزد پرداخت کنند که این نیز تحت قوانین مالیاتی و بیمهای قرار میگیرد. بنابراین، حتی اگر حقوق شما به صورت نقدی پرداخت شود، باید این موارد را در نظر بگیرید.
تفاوت بین حقوق بروتو و درآمد قابل تصرف
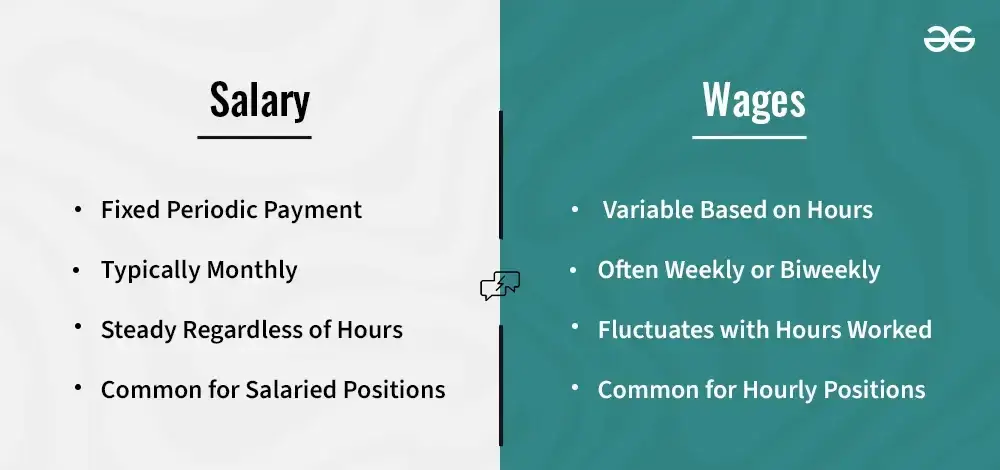
یکی از مهمترین نکات درک تفاوت بین حقوق بروتو و درآمد قابل تصرف است. حقوق بروتو یا درآمد قبل از کسر شامل تمام حقوقی است که کارفرما به شما میپردازد، اما این مقدار شامل هزینههای اجباری نیست. در حالی که درآمد قابل تصرف، همان پول قابل استفاده شما است.
برای مثال، اگر حقوق بروتو شما ۲۰ میلیون تومان است، اما پس از کسر مالیات و بیمهها به ۱۶ میلیون تومان میرسد، این ۱۶ میلیون تومان درآمد قابل تصرف شماست. این تفاوت بسیار مهم است، زیرا بسیاری از افراد فکر میکنند کل حقوقشان قابل خرج کردن است، در حالی که واقعیت متفاوت است.
چه بخشی از حقوق واقعاً قابل خرج کردن است؟
پس از محاسبه درآمد قابل تصرف، باید بدانید چه بخشی از این پول را میتوانید برای هزینههای روزانه، پسانداز یا سرمایهگذاری استفاده کنید. در این بخش به نکات مهمی میپردازیم:
۱. هزینههای ضروری
بخش بزرگی از درآمد قابل تصرف شما باید برای هزینههای ضروری مانند:
- اجاره یا قسط خانه
- هیأت و هزینههای زندگی
- بیمههای شخصی
- تولیدات و خدمات اساسی
مصرف شود. این هزینهها باید اولویت داشته باشند، زیرا بدون آنها زندگی روزمره دشوار خواهد شد.
۲. پسانداز و سرمایهگذاری
پس از پرداخت هزینههای ضروری، باید بخشی از درآمد قابل تصرف خود را برای پسانداز یا سرمایهگذاری در نظر بگیرید. این کار میتواند شامل:
- ذخیره پول در حساب بانکی
- خرید ارز یا طلا
- سرمایهگذاری در بازار سرمایه یا املاک
- پرداخت قسط وامها (اگر وجود داشته باشد)
این بخش از درآمد شما را برای آینده ایمنتر میکند و از شما در برابر نوسانات اقتصادی محافظت میکند.
۳. هزینههای اختیاری
بخش کوچکی از درآمد قابل تصرف شما میتواند برای هزینههای اختیاری مانند:
- خرید کالاهای غیرضروری
- راهاندازی سرگرمیها
- سفر و تفریح
مصرف شود. اما باید دقت کنید که این هزینهها بیش از حد از درآمد شما کسر نشوند.
نکات مهم در مدیریت درآمد قابل تصرف
مدیریت صحیح درآمد قابل تصرف میتواند به شما کمک کند تا زندگی مالی سالمتری داشته باشید. در این بخش به برخی نکات مهم میپردازیم:
۱. برنامهریزی مالی
قبل از هر چیز، باید یک برنامه مالی داشته باشید. این برنامه شامل:
- تعیین درآمد و هزینههای ماهانه
- پیشبینی هزینههای آینده
- تعیین اهداف مالی کوتاهمدت و بلندمدت
میشود. با داشتن یک برنامه مالی، میتوانید بهتر از درآمد خود استفاده کنید.
۲. کاهش هزینههای غیرضروری
یکی از بهترین راهها برای افزایش درآمد قابل تصرف، کاهش هزینههای غیرضروری است. این کار میتواند شامل:
- کاهش هزینههای مصرفی مانند خریدهای غیرضروری
- استفاده از خدمات عمومی مانند حملونقل عمومی
- کاهش هزینههای سرگرمی
باشد. این تغییرات کوچک میتوانند در طول زمان تأثیر زیادی داشته باشند.
۳. افزایش درآمد
اگر درآمد قابل تصرف شما کافی نیست، میتوانید به دنبال افزایش درآمد باشید. این کار میتواند شامل:
- افزایش حقوق از طریق ارتقاء یا تغییر شغل
- دریافت درآمد اضافی از طریق کارهای فرعی یا سرمایهگذاری
- کسب مهارتهای جدید برای افزایش ارزش بازار کار
باشد.
۴. استفاده از ابزارهای مالی
ابزارهای مالی مانند:
- کارتیهای اعتباری با سود کم
- حسابهای پسانداز با بهره بالا
- فاندهای سرمایهگذاری
میتوانند به شما کمک کنند تا درآمد قابل تصرف خود را بهتر مدیریت کنید.
چالشهای رایج در مدیریت درآمد قابل تصرف
مدیریت درآمد قابل تصرف ممکن است با چالشهایی همراه باشد. برخی از این چالشها عبارتند از:
- نوسانات درآمد: اگر درآمد شما ثابت نیست، برنامهریزی مالی دشوار خواهد بود.
- افزایش هزینهها: با گذشت زمان، هزینههای زندگی ممکن است افزایش یابد.
- فشارهای اجتماعی: برخی افراد ممکن است تحت تأثیر فشارهای اجتماعی برای مصرف بیش از حد قرار گیرند.
- عدم آگاهی مالی: بسیاری از افراد ممکن است به درک کامل مفهوم درآمد قابل تصرف و مدیریت مالی نرسند.
برای مقابله با این چالشها، باید اطلاعات کافی داشته باشید و از راهنمایی متخصصان مالی استفاده کنید.
نکات پایانی
درآمد قابل تصرف بخشی از حقوق شماست که واقعاً قابل خرج کردن است. برای مدیریت بهتر این درآمد، باید هزینههای خود را برنامهریزی کنید، پسانداز داشته باشید و از ابزارهای مالی استفاده کنید. همچنین، افزایش درآمد و کاهش هزینههای غیرضروری میتواند به شما کمک کند تا زندگی مالی سالمتری داشته باشید.
اگر میخواهید اطلاعات بیشتری در مورد مدیریت مالی و برنامهریزی مالی داشته باشید، میتوانید به مقالات مرتبط در تایم به تایم مراجعه کنید. این مقالات میتوانند راهنمایی ارزشمندی برای شما باشند.